 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
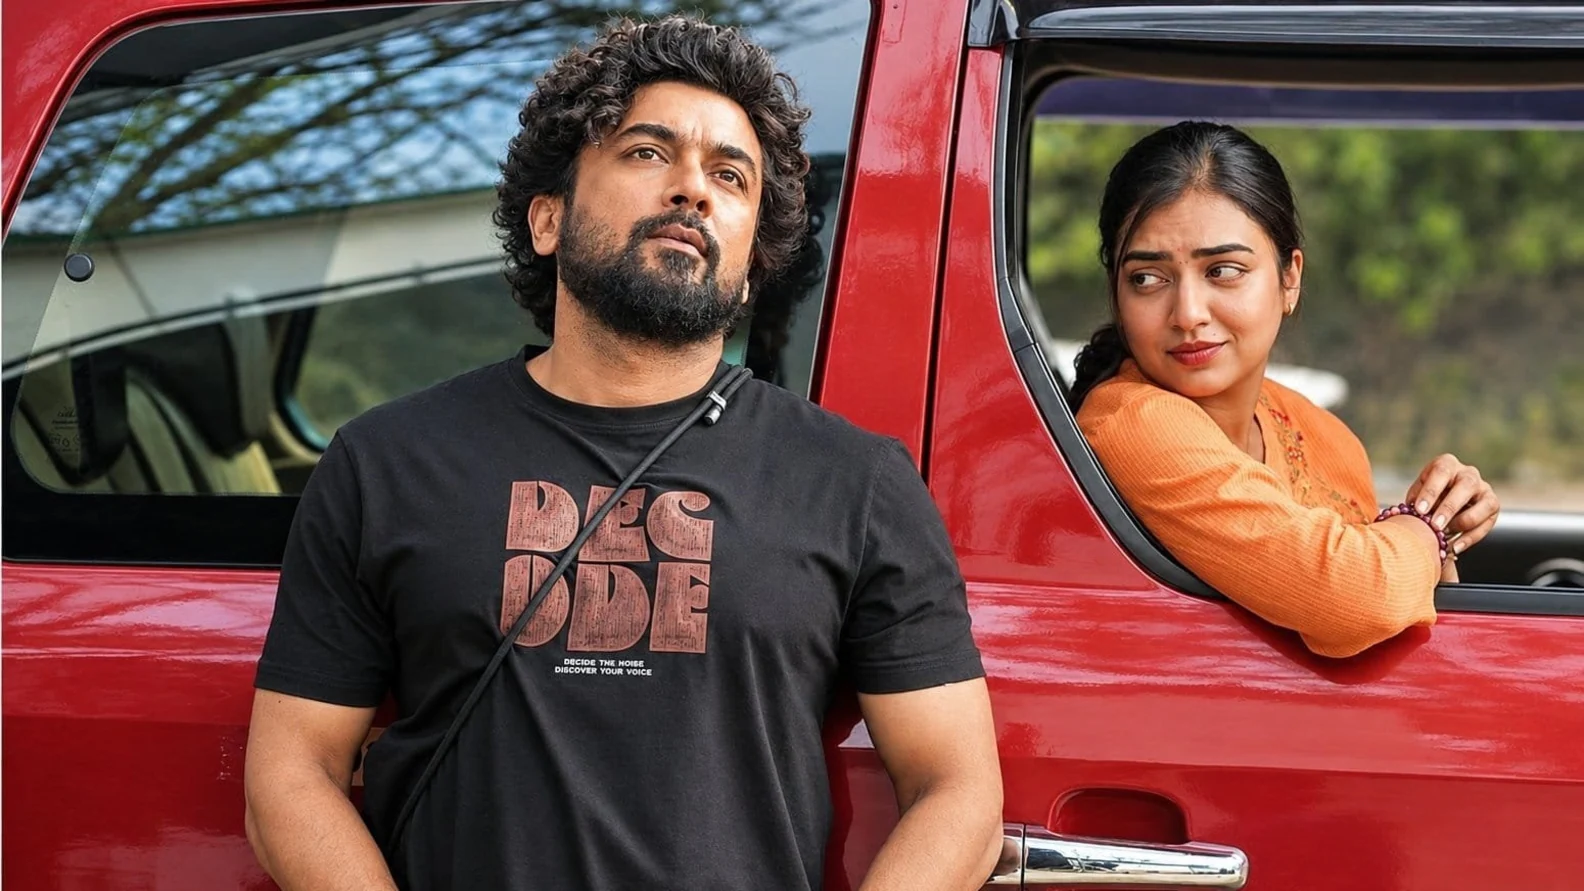
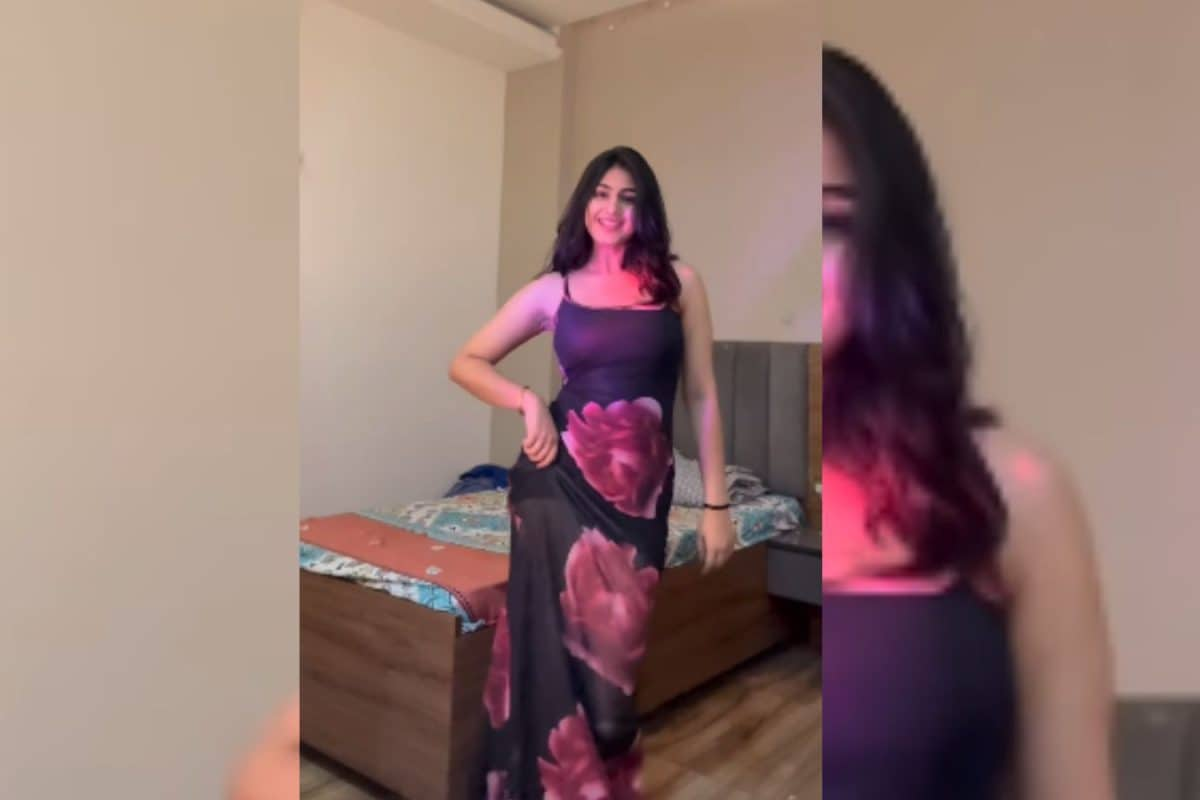
'Parda' गाने पर लड़की ने बिखेरा जलवा, शानदार एक्सप्रेशंस और एनर्जी ने खींचा सबका ध्यान!
 News18
सोशल मीडिया पर डांस के वीडियो अक्सर लोगों का ध्यान खींच लेते हैं. कभी किसी के शानदार डांस स्टेप्स वायरल हो जाते हैं, तो कभी किसी की एनर्जी और एक्सप्रेशंस लोगों को खूब पसंद आते हैं. ऐसा ही एक वीडियो इन दिनों चर्चा में है, जिसमें एक लड़की 'Parda' गाने पर जबरदस्त डांस करती नजर आ रही है. गाने की बीट्स के साथ उसके एनर्जेटिक मूव्स और शानदार एक्सप्रेशंस देखते ही बनते हैं. लड़की पूरे जोश के साथ एक के बाद एक बेहतरीन डांस स्टेप्स करती दिखाई देती है. उसकी परफॉर्मेंस में गजब की एनर्जी नजर आ रही है. यही वजह है कि वीडियो देखने वाले लोग उसके डांस अंदाज पर ध्यान दे रहे हैं. सोशल मीडिया पर यह डांस वीडियो लोगों के बीच चर्चा बटोर रहा है. Video Credit: Instagram-@janhavi_.04
क्रेडिट कार्ड से नो-कॉस्ट EMI पूरी तरह फ्री नहीं:प्रोसेसिंग फीस, 18% GST से जेब पर एक्स्ट्रा बोझ पड़ेगा; खरीदारी से पहले 5 फेक्ट चेक करें
 Dainik Bhaskar
देशभर में दिवाली पर लोग कपड़े, इलेक्ट्रॉनिक्स, पटाखे और गिफ्ट्स की खरीदारी के लिए लोग ई-कॉमर्स प्लेटफॉर्म्स और स्टोर्स पर जमकर डिजिटल पेमेंट कर रहे हैं। एक बार में बड़ा पेमेंट करने से बचने के लिए कई लोग क्रेडिट कार्ड से नो-कॉस्ट EMI का ऑप्शन चुन रहे हैं। अगर आप भी क्रेडिट कार्ड से शॉपिंग करने के लिए नो-कॉस्ट EMI का ऑप्शन देख रहे हैं तो रुकिए, क्योंकि नो-कॉस्ट का मतलब यहां पूरी तरह फ्री नहीं है। इसमें लगने वाली प्रोसेसिंग फीस, 18% GST और तुरंत मिलने वाले डिस्काउंट का न मिलना आपकी खरीदारी को काफी महंगा बना सकता है। 1. प्रोसेसिंग फीस का एक्स्ट्रा बोझ कई बैंक और क्रेडिट कार्ड कंपनियां नो-कॉस्ट ईएमआई का विकल्प चुनने पर अलग से प्रोसेसिंग फीस वसूलती हैं। यह फीस ₹99 से लेकर ₹500 या उससे ज्यादा हो सकती है। भले ही आपको ब्याज न देना पड़ रहा हो, लेकिन यह एकमुश्त फीस आपकी खरीदारी को महंगा बना देती है। 2. ब्याज और फीस पर 18% GST नो-कॉस्ट ईएमआई में मर्चेंट या बैंक अक्सर ब्याज की राशि को प्रोडक्ट की कीमत में से डिस्काउंट के रूप में घटा देते हैं, लेकिन तकनीकी रूप से बैंक उस ट्रांजेक्शन पर ब्याज चार्ज करता है। नियमानुसार, ईएमआई के ब्याज और प्रोसेसिंग फीस पर 18% की दर से जीएसटी (GST) लगता है, जिसका भुगतान ग्राहक को ही करना पड़ता है। 3. अपफ्रंट और इंस्टेंट डिस्काउंट का नुकसान त्योहारों के सीजन में बैंक क्रेडिट कार्ड पर सीधे 10% या ₹1,500 तक का इंस्टेंट डिस्काउंट देते हैं। जब आप 'नो-कॉस्ट ईएमआई' का विकल्प चुनते हैं, तो अक्सर आपको यह फ्लैट डिस्काउंट नहीं मिलता। ऐसे में अगर आप फुल पेमेंट करते, तो प्रोडक्ट आपको ईएमआई की तुलना में ज्यादा सस्ता पड़ता। 4. प्री-क्लोजर और फोरक्लोजर चार्ज यदि आप ईएमआई अवधि पूरी होने से पहले अपना क्रेडिट कार्ड का बकाया चुकाना चाहते हैं, तो बैंक आपसे फोरक्लोजर या प्री-पेमेंट चार्ज वसूल सकते हैं। यह चार्ज आमतौर पर बची हुई कुल राशि का 2% से 5% तक हो सकता है, साथ ही इस पर भी 18% जीएसटी लागू होता है। 5. क्रेडिट लिमिट ब्लॉक होना और ओवरऑल कर्ज का असर जैसे ही आप किसी खरीदारी को ईएमआई में बदलते हैं, आपके क्रेडिट कार्ड की कुल लिमिट में से उस प्रोडक्ट की पूरी कीमत ब्लॉक हो जाती है। जैसे-जैसे आप हर महीने किस्त भरते हैं, उतनी लिमिट अनब्लॉक होती है। इसके अलावा, छोटी मंथली किस्त देखकर हर सामान को ईएमआई पर लेने से आपका कुल मंथली बजट बिगड़ सकता है। स्मार्ट शॉपिंग के लिए क्या करें? विशेषज्ञों का सलाह है कि त्यौहारों में सिर्फ छोटी किस्त देखकर खरीदारी न करें। किसी भी ऑफर को चुनने से पहले फाइनल बिल, प्रोसेसिंग चार्ज, टैक्स और खोए हुए डिस्काउंट को मिलाकर फुल पेमेंट से तुलना जरूर करें। सही डील वही है जो आपके बजट में फिट बैठे और त्यौहार खत्म होने के बाद आप पर कर्ज का बोझ न डाले। नॉलेज पार्ट: नो-कॉस्ट EMI कैसे कामकरती है? बैंक कानूनी रूप से 0% ब्याज पर लोन नहीं दे सकते। इसलिए, नो-कॉस्ट ईएमआई में बैंक जितना ब्याज आपसे लेता है, उतनी रकम मर्चेंट (दुकानदार या ई-कॉमर्स साइट) आपको प्रोडक्ट की कीमत में डिस्काउंट के रूप में दे देता है। लेकिन इस डिस्काउंटेड ब्याज पर 18% जीएसटी ग्राहक को अपनी जेब से भरना होता है।