 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
इन 55 हजार मौंतों की आशंका पर चर्चा तक नहीं
 prabhasakshi
देश में सत्तारुढ़ राजनीतिक दलों के लिए मौसम परिवर्तन के दुष्प्रभाव चिंता का विषय नहीं है। ऐसे परिवर्तनों की चपेट में आने वाले गरीब होते हैं। इनकी आवाज सुनने वाली देश में कोई सरकार नहीं है। सिर्फ इनकी सुनवाई के दावे किए जाते हैं, जबकि पर्यावरण के प्रभावों से बचाने के इंतजामों पर चर्चा तक नहीं होती है। क्लाइमेट इम्पैक्ट लैब के जारी किया गए नक्शे आंकड़े काफी डराने वाले हैं। अलनीनो के प्रभाव से उत्पन्न गर्मी से भारत में जहां 55,200 लोगों की मौत होने की आशंका है। इसके बावजूद यह मुद्दा देश के सत्तारुढ़ दलों के चिंता का सबब नहीं है।
अल नीनो हीट मॉर्टेलिटी ट्रैकर (अल नीनो के कारण गर्मी से होने वाली मौतों का ट्रैकर) नामक इस भयावह नक्शे के मुताबिक नक्शे के अनुसार जून 2026 में शुरू होने वाली इस घटना से मार्च 2027 तक गर्मी के कारण 857,400 अतिरिक्त मौतें हो सकती हैं, जो वैज्ञानिकों द्वारा एक महीने पहले लगाए गए अनुमान से 350,000 ज्यादा है। इनमें से एक-तिहाई मौतें नाइजीरिया, भारत और ब्राजील में होने का अनुमान है।
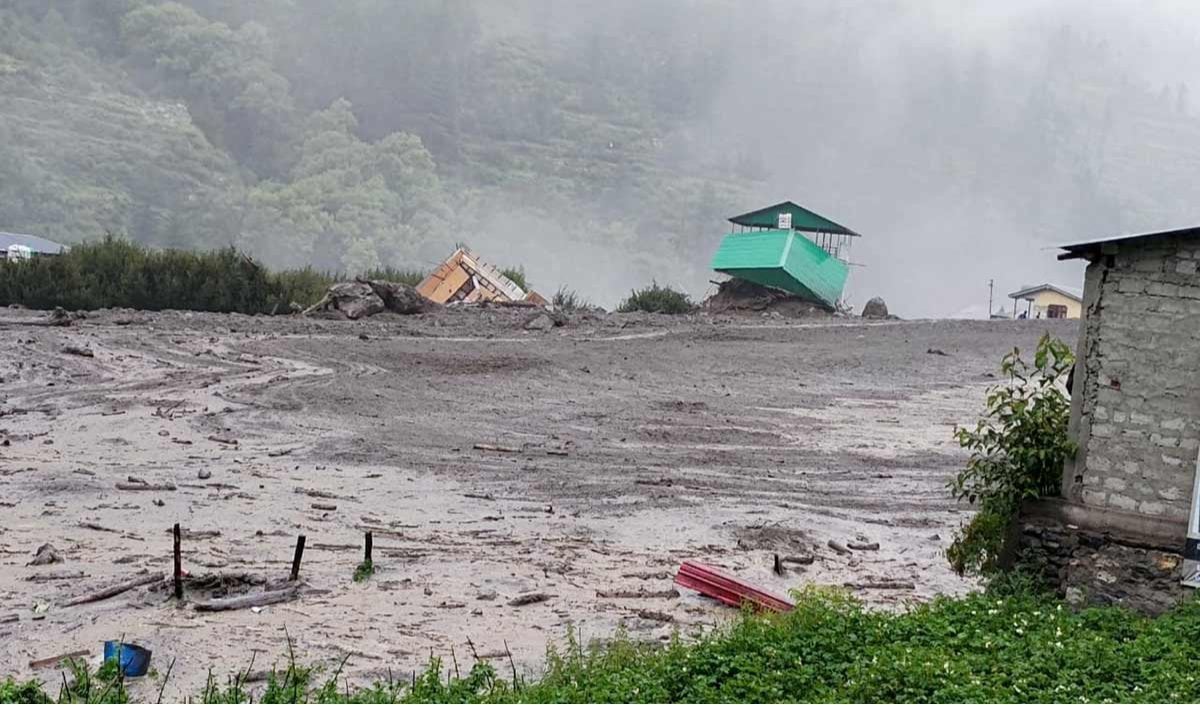
इसे भी पढ़ें: Bhutan की पहाड़ियों से उठी जलप्रलय की आहट, आपदा से निबटने के लिए India कितना तैयार है?
शोधकर्ताओं का अनुमान है कि जून के बाद से 'अल नीनो' के कारण 484,500 अतिरिक्त मौतें हुई हैं। इसके कुछ असर इस तरह दिखे हैं। इंडोनेशिया में जंगलों में आग लगना, भारत में अहम मानसूनी बारिश का न होना और मध्य अमेरिका में सूखा पड़ना। अल नीनो की वजह से इन नौ महीनों की इस अवधि के अनुमान में लगाई गईं आधी से ज्यादा अतिरिक्त मौतें अगले छह महीनों के भीतर होने की आशंका है और भारत पर इसका भयावह रूप देखने को मिल सकता है।
इतिहास के पन्नों में 1877-1878 के 'सुपर अल नीनो' को सबसे विनाशकारी मौसमी घटनाओं में गिना जाता है। उस दौरान इसके प्रभाव से भारत, चीन और ब्राजील जैसे देशों में भयंकर सूखा पड़ा था। लगातार बारिश न होने के कारण फसलें पूरी तरह से बर्बाद हो गई थीं। इतिहास में इसे 'ग्रेट फेमाइन' के रूप में जाना जाता है। इस अकाल के कारण भुखमरी और बीमारियों से दुनिया भर में करोड़ों लोगों की दर्दनाक मौत हुई थी। वैज्ञानिकों का मानना है कि समुद्र की सतह के तापमान में अत्यधिक वृद्धि उस सदी के सबसे बड़े जलवायु संकट का कारण बनी थी।
क्लाइमेट इम्पैक्ट लैब के सह-संस्थापक और यूनिवर्सिटी ऑफ शिकागो में अर्थशास्त्र के मिल्टन फ्रीडमैन डिस्टिंग्विश्ड सर्विस प्रोफेसर, माइकल ग्रीनस्टोन ने कहा है कि सुपर अलनीनो पर हमारा शोध नई पूर्वानुमान क्षमताओं का इस्तेमाल करके हमारे सामने मौजूद सबसे जरूरी सवालों में से एक का जवाब देता है। अत्यधिक गर्मी के कारण कहां लोगों की जान जाने का खतरा है? अल नीनो एक मौसमी घटना है, जिसमें मध्य और पूर्वी भूमध्यरेखीय प्रशांत महासागर में समुद्र की सतह का तापमान असामान्य रूप से गर्म हो जाता है। यह अल नीनो-सदर्न ऑसिलेशन का गर्म चरण है।
यह एक प्राकृतिक मौसमी पैटर्न है जो दुनिया भर में वायुमंडलीय परिसंचरण, हवाओं के तंत्र और बारिश के वितरण को प्रभावित करता है। इंडोनेशिया में धधकती भयानक जंगलों की आग से लेकर प्रशांत महासागर में तूफानों की असामान्य सक्रियता तक अल नीनो का असर दुनिया के लगभग हर कोने में देखने को मिल रहा है। इस असामान्य मौसमी गतिविधि के कारण आने वाले समय में दुनिया भर में अलग-अलग क्षेत्रों में अत्यधिक तापमान और अनिश्चित बारिश और अन्य प्राकृतिक आपदाओं का खतरा काफी बढ़ गया है।
दिसंबर में अल नीनो अपने चरम पर पहुंच सकता है, जिसके प्रभाव से नवंबर से जनवरी के बीच भारत में सामान्य से कम सर्दी पड़ने की संभावना है। हालांकि उत्तरी हिस्से में ठंड की तीव्रता पश्चिमी विक्षोभ, पहाड़ों पर बर्फबारी और उत्तर-पश्चिमी हवाओं पर निर्भर करती है। इस दौरान दिल्ली समेत पंजाब, हरियाणा, उत्तर प्रदेश, राजस्थान एवं बिहार में कभी-कभी शीतलहर की आशंका को खारिज नहीं किया जा सकता।
मैदानों में तापमान कुछ समय के लिए गिर सकता है। फिर भी मौसम विज्ञानियों का मानना है कि इस बार लंबे समय तक कड़ाके की ठंड पड़ने की आशंका काफी कमजोर है। डब्ल्यूएमओ के अनुसार नवंबर से जनवरी के दौरान प्रशांत महासागर में अलनीनो की स्थिति और मजबूत हो सकती है। कई जलवायु माडल संकेत दे रहे हैं कि दिसंबर में यह चरम पर पहुंच सकता है। समुद्र की सतह के तापमान में परिवर्तन का असर मौसम पर पड़ता है। हालांकि इसका असर देश के सभी हिस्सों में एक समान नहीं होगा।
भारत में मानसून के दौरान 13 प्रतिशत कम बारिश होने के बाद, अब सबकी नजरें इस बात पर टिकी हैं कि क्या यह मौसमी घटना सर्दियों में तापमान बढ़ाएगी, क्या ये बारिश के पैटर्न को बिगाड़ेगी और क्या कृषि पर दबाव बढ़ाएगी? भारत के मामले में अल नीनो पर कड़ी नजर रखी जाती है, क्योंकि आमतौर पर इसके कारण दक्षिण-पश्चिम मानसून के दौरान सामान्य से कम बारिश होने का खतरा बढ़ जाता है।
बीते मानसूनी सीजन में भारत के अलग-अलग हिस्सों में बारिश का असमान वितरण देखने को मिला। मध्य भारत में तो लगभग सामान्य बारिश हुई, लेकिन पूर्वी और पूर्वात्तर भारत में 26 प्रतिशत की कमी दर्ज की गई जिसे असाधारण सूखा माना जा सकता है। वहीं दक्षिणी राज्यों में भी औसत से 24 प्रतिशत कम बारिश हुई। अल नीनो के और मजबूत होने से भारत के कुछ हिस्सों में सामान्य से ज्यादा गर्मी हो सकती है, जिससे जल संसाधनों और कृषि पर दबाव बढ़ सकता है।
आने वाले महीनों में अल नीनो का बढ़ता असर भारत के जल संसाधनों, कृषि पैदावार और खाद्य सुरक्षा के लिए एक बड़ी परीक्षा साबित होने वाला है। सरकार और कृषि विभागों को किसानों के लिए समय पर एडवाइजरी जारी करने, कम पानी वाली फसलों को बढ़ावा देने और जलाशयों में पानी के सही प्रबंधन पर ध्यान केंद्रित करना होगा ताकि संभावित खाद्य संकट से बचा जा सके।
सवाल यही है क्या देश के सत्तारुढ़ राजनीतिक दलों ने अलनीनो के प्रभाव से होने वाली मौतें और पेयजल तथा कृषि की चुनौतियों से निपटने के कोई इंतजाम किए हैं। दरअसल इसकी चर्चा तक किसी राजनीतिक दल ने नहीं की हैं। करीब 50 हजार लोगों की संभावित मौतों का यह मसला देश के नेताओं के लिए चिंता की बात नहीं है।
ये मौतें अचानक नहीं होंगी। गर्मी के प्रभाव और पानी की कमी और दूषित पेयजल की मजबूरी से होने वाली मौतें धीमी मौत् होती है। यही वजह है कि नेताओं को इसकी चिंता नहीं है। इसका प्रमुख कारण है कि ऐसी मौतों का मसला वोट नहीं दिला सकता। इसी वजह से हर साल पर्यावरण परिवर्तन से होने वाली मौतें कभी भी राजनीतिक दलों के चुनावी घोषणा पत्र में शामिल नहीं की जाती हैं।
सुप्रीम कोर्ट का कड़ा रुख: क्या अब सुधरेंगे फ्रॉड पीड़ितों के हालात?
भारत में डिजिटल क्रांति ने जहाँ आम नागरिक के जीवन को सुगम बनाया है, वहीं इसने एक ऐसे अदृश्य और खौफनाक अपराध तंत्र को भी जन्म दे दिया है जिसने देश की पूरी बैंकिंग और सुरक्षा व्यवस्था के सामने एक बड़ी चुनौती खड़ी कर दी है। आज के दौर में साइबर फ्रॉड और विशेष रूप से 'डिजिटल अरेस्ट' जैसी त्रासदियाँ किसी महामारी की तरह फैल चुकी हैं, जहाँ पलक झपकते ही किसी व्यक्ति की जीवनभर की गाढ़ी कमाई अपराधियों के खातों में चली जाती है। ऐसे माहौल में देश की सर्वोच्च अदालत, सुप्रीम कोर्ट का हालिया रुख न केवल डिजिटल और साइबर फ्रॉड के पीड़ितों के हक में एक ऐतिहासिक कदम है, बल्कि यह देश की बैंकिंग प्रणाली के लिए एक बेहद सख्त चेतावनी भी है। अदालत ने बहुत स्पष्ट शब्दों में कहा है कि यदि बैंकों की लापरवाही या उनकी उचित सावधानी (ड्यू डिलिजेंस) में कमी के कारण कोई नागरिक ठगी का शिकार होता है, तो संबंधित बैंक को उस नुकसान की पूरी भरपाई करनी होगी। मुख्य न्यायाधीश की अगुवाई वाली पीठ का यह निर्देश इस मायने में क्रांतिकारी है क्योंकि यह पहली बार उपभोक्ताओं के नुकसान की सीधी जवाबदेही उन वित्तीय संस्थानों पर डालता है, जो सुरक्षा का दावा तो करते हैं लेकिन अपनी कमियों को छिपाने में लगे रहते हैं। अदालत द्वारा रिज़र्व बैंक ऑफ इंडिया को आगामी संशोधित 'केवाईसी गाइडलाइंस' में पीड़ितों को मुआवजा देने का प्रावधान अनिवार्य रूप से शामिल करने का आदेश देना एक ऐसा नीतिगत बदलाव है, जिसकी प्रतीक्षा लंबे समय से की जा रही थी। इस आदेश के तहत आरबीआई को तीस नवंबर दो हजार छब्बीस तक नए नियम अधिसूचित करने हैं, जो इकतीस दिसंबर दो हजार छब्बीस से देश भर में प्रभावी हो जाएंगे। अदालत का यह समयबद्ध दृष्टिकोण दर्शाता है कि न्यायपालिका इस संकट की गंभीरता को कितनी गहराई से महसूस कर रही है।
इस पूरे संकट का सबसे स्याह पहलू यह है कि अब तक साइबर अपराध के मामलों में पूरी व्यवस्था का दृष्टिकोण केवल पीड़ित को उपदेश देने या उसे जागरूक करने तक ही सीमित रहा है। सरकारें, पुलिस और बैंक अक्सर विज्ञापनों के माध्यम से यह कहकर अपना पल्ला झाड़ लेते हैं कि किसी को अपना ओटीपी या पासवर्ड न बताएं। परंतु, आज का साइबर अपराध केवल ओटीपी चोरी करने तक सीमित नहीं रह गया है। 'डिजिटल अरेस्ट' जैसी नई और परिष्कृत तकनीकों में अपराधियों द्वारा कानून प्रवर्तन एजेंसियों का फर्जी रूप धरकर, पीड़ितों को मानसिक रूप से बंधक बना लिया जाता है और अत्यधिक मनोवैज्ञानिक दबाव में उनसे पैसे ऐंठे जाते हैं। ऐसे में साधारण नागरिक, चाहे वह कितना भी पढ़ा-लिखा क्यों न हो, भय और भ्रम के जाल में फंस जाता है। सुप्रीम कोर्ट ने इस कड़वी सच्चाई को स्वीकार किया है कि इस साल देश में डिजिटल अरेस्ट और साइबर फ्रॉड के कारण जनता ने लगभग आठ सौ करोड़ रुपये की भारी-भरकम राशि गंवाई है। यह आंकड़ा केवल एक संख्या नहीं है, बल्कि यह उन हजारों परिवारों की मानसिक प्रताड़ना, आर्थिक तबाही और टूटे हुए सपनों की दास्तां है, जिन्होंने अपनी जमा-पूंजी को सुरक्षित मानकर बैंकों के हवाले किया था। जब कोई अपराधी किसी खाते से करोड़ों रुपये ट्रांसफर करने में सफल हो जाता है, तो यह केवल पीड़ित की सादगी नहीं, बल्कि उस बैंक के सुरक्षा चक्र की पूर्ण विफलता होती है। अदालत ने इसी बिंदु पर प्रहार करते हुए बैंकों को निर्देश दिया है कि यदि किसी खाताधारक के सामान्य व्यवहार या पुराने पैटर्न से अलग कोई 'असामान्य ट्रांजैक्शन' या संदिग्ध लेनदेन होता है, तो बैंक को उस पर तुरंत अस्थाई रोक लगानी होगी। यह एक ऐसा सुरक्षात्मक कदम है जो अगर पहले से मुस्तैदी से लागू होता, तो आज आठ सौ करोड़ रुपये का यह राष्ट्रीय नुकसान रोका जा सकता था।
इसे भी पढ़ें: डिजिटल पर्सनल डेटा प्रोटेक्शन (DPDP) कानून क्या है? इसे सुप्रीम कोर्ट में चुनौती क्यों दी गई है?
इस पूरे संगठित अपराध की रीढ़ की हड्डी 'म्यूल अकाउंट्स' यानी वे फर्जी बैंक खाते हैं, जिनका उपयोग साइबर ठग अपनी पहचान छिपाने और पैसे को अलग-अलग खातों में घुमाने के लिए करते हैं। यह एक सर्वविदित तथ्य है कि बिना बैंकों के भीतर बैठे कुछ भ्रष्ट तत्वों की मिलीभगत या फिर बैंकों के ढीले रवैये के, हजारों की संख्या में फर्जी दस्तावेजों पर खाते खोलना और उनमें करोड़ों का लेन-देन होना संभव नहीं है। सुप्रीम कोर्ट ने इन फर्जी खातों के जाल पर गहरी चिंता व्यक्त करते हुए साफ किया है कि बैंकों को अपने ग्राहक को जानो की प्रक्रिया को केवल एक कागजी औपचारिकता नहीं, बल्कि एक अभेद्य सुरक्षा कवच बनाना होगा। अब तक बैंक इन फर्जी खातों के जरिए होने वाले अपराधों से खुद को अलग कर लेते थे और सारा दोष पुलिस या पीड़ित पर मढ़ दिया करते थे। लेकिन इस नए आदेश के बाद जब लापरवाही साबित होने पर मुआवजा देना बैंकों के लिए कानूनी रूप से अनिवार्य हो जाएगा, तब वित्तीय संस्थानों को अपनी तकनीकी सुरक्षा और आंतरिक निगरानी तंत्र को दुरुस्त करने के लिए मजबूर होना पड़ेगा। जब बैंकों को यह समझ आएगा कि सुरक्षा में चूक की कीमत उनके अपने मुनाफे से कटेगी, तब वे संदिग्ध खातों पर नजर रखने के लिए आर्टिफिशियल इंटेलिजेंस और उन्नत सुरक्षा प्रणालियों में निवेश करने को तत्पर होंगे। इसके साथ ही, बैंकों को यह भी निर्देश दिया गया है कि वे किसी भी संदिग्ध डिजिटल अरेस्ट या वित्तीय धोखाधड़ी की गतिविधि की भनक लगते ही तुरंत नजदीकी पुलिस स्टेशन को सूचित करें, जिससे वित्तीय सुरक्षा और कानून व्यवस्था के बीच एक मजबूत और त्वरित तालमेल स्थापित हो सके।
हालांकि, सुप्रीम कोर्ट का यह ऐतिहासिक आदेश जितना स्वागत योग्य है, इसे जमीन पर उतारने की राह में उतनी ही जटिल चुनौतियां भी खड़ी हैं। सबसे बड़ा कानूनी और व्यावहारिक संकट यह उठेगा कि 'बैंक की लापरवाही' और 'ग्राहक की गलती' के बीच की महीन रेखा को कौन और कैसे तय करेगा। बैंक निश्चित रूप से हर मामले में अपनी कानूनी टीमों के सहारे यह साबित करने की पुरजोर कोशिश करेंगे कि उपभोक्ता ने स्वयं अपनी संवेदनशील वित्तीय जानकारियां या क्रेडेंशियल्स साझा किए थे, और इसलिए बैंक मुआवजे के लिए कतई उत्तरदायी नहीं है। इसके अलावा, बैंकिंग लॉबी की ओर से इस बात को लेकर भी कानूनी प्रतिरोध देखने को मिल सकता है कि तकनीकी रूप से सुरक्षित प्रणालियों के बावजूद यदि कोई उपभोक्ता 'सोशल इंजीनियरिंग' या मनोवैज्ञानिक दबाव (जैसे डिजिटल अरेस्ट) का शिकार होता है, तो उसकी पूरी वित्तीय देनदारी बैंक पर कैसे थोपी जा सकती है। इसके लिए आरबीआई को अपने संशोधित नियमों में बहुत स्पष्ट, निष्पक्ष और पारदर्शी मापदंड तय करने होंगे ताकि पीड़ितों को न्याय पाने के लिए बैंकों के चक्कर न काटने पड़ें और न ही उन्हें उपभोक्ता अदालतों के अंतहीन मुकदमों में उलझना पड़े। एक और चिंताजनक पहलू इस कानून के लागू होने की समयसीमा है। दिसंबर दो हजार छब्बीस तक का समय अपराधियों को नए रास्ते खोजने का मौका दे सकता है, इसलिए इस संक्रमण काल के दौरान भी बैंकों को अपनी स्वेच्छा से सुरक्षा मानकों को कड़ा करना चाहिए। निष्कर्षतः, सुप्रीम कोर्ट का यह कड़ा रुख देश के करोड़ों डिजिटल उपभोक्ताओं के लिए एक नई उम्मीद की किरण लेकर आया है। डिजिटल इंडिया का सपना तभी पूरी तरह साकार और सफल हो सकता है, जब देश का हर नागरिक डिजिटल रूप से खुद को सुरक्षित महसूस करे। अदालत ने अपना काम बखूबी कर दिया है और अब गेंद पूरी तरह से रिजर्व बैंक और देश के तमाम वाणिज्यिक बैंकों के पाले में है। उन्हें यह समझना होगा कि वित्तीय सुरक्षा में सेंध केवल एक व्यक्ति का नुकसान नहीं, बल्कि पूरी बैंकिंग व्यवस्था से जनता के भरोसे का उठ जाना है, और इस भरोसे को बनाए रखना अब उनकी कानूनी मजबूरी भी है।
- अशोक भाटिया
वरिष्ठ स्वतंत्र पत्रकार, लेखक, समीक्षक एवं टिप्पणीकार