 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
Maharashtra BSc Nursing CAP Round 1 Result 2026: 8,691 छात्रों को सीट अलॉट, इस दिन तक कॉलेज में करना होगा रिपोर्ट
 Haribhoomi
महाराष्ट्र में B.Sc Nursing में एडमिशन लेने वाले छात्रों के लिए महत्वपूर्ण अपडेट है। महाराष्ट्र स्टेट कॉमन एंट्रेंस टेस्ट (CET) Cell ने शैक्षणिक सत्र 2026-27 के लिए B.Sc Nursing के सेंट्रलाइज्ड एडमिशन प्रोसेस (CAP) के पहले राउंड की सीट अलॉटमेंट लिस्ट जारी कर दी है।
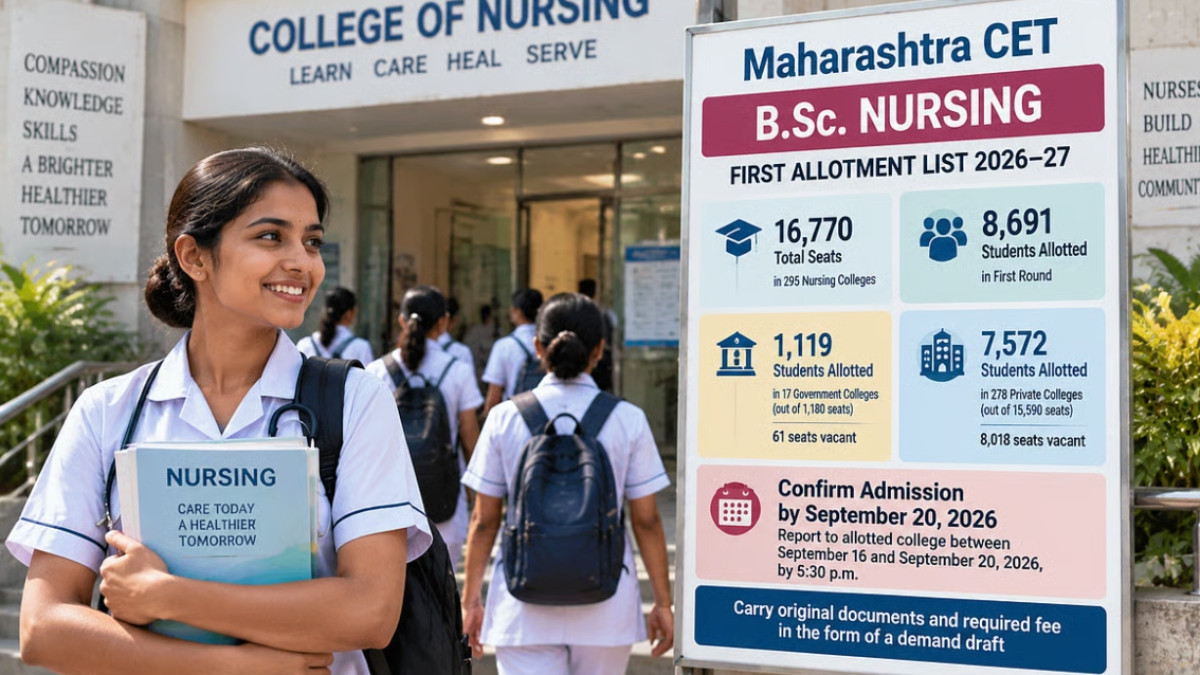
राज्य के 295 नर्सिंग कॉलेजों में B.Sc Nursing की कुल 16,770 सीटें हैं। इनमें से CAP Round 1 में 8,691 छात्रों को सीट अलॉट की गई है। वहीं, पहले राउंड के बाद 8,079 सीटें खाली रह गई हैं। ये सीटें एडमिशन प्रक्रिया के अगले राउंड में उपलब्ध रहेंगी।
सरकारी नर्सिंग कॉलेजों में 1,119 छात्रों को सीट
CAP Round 1 में सरकारी नर्सिंग कॉलेजों की कुल 1,180 सीटों में से 1,119 सीटें अलॉट की गई हैं। ये सीटें राज्य के 17 सरकारी नर्सिंग कॉलेजों में दी गई हैं। पहले राउंड के बाद सरकारी नर्सिंग कॉलेजों में 61 सीटें खाली रह गई हैं। इन सीटों को अगले राउंड की काउंसलिंग में शामिल किया जाएगा।
प्राइवेट कॉलेजों में 7,572 सीट अलॉट
प्राइवेट नर्सिंग कॉलेजों में पहले राउंड के तहत 7,572 छात्रों को सीटें अलॉट हुई हैं। महाराष्ट्र में कुल 278 प्राइवेट नर्सिंग कॉलेज हैं, जहां B.Sc Nursing की 15,590 सीटें उपलब्ध हैं।
पहले राउंड के बाद प्राइवेट कॉलेजों में 8,018 सीटें खाली हैं। ये सीटें भी CAP के अगले राउंड में एडमिशन के लिए उपलब्ध रहेंगी।
20 सितंबर तक कॉलेज में करना होगा रिपोर्ट
जिन छात्रों को CAP Round 1 में कॉलेज अलॉट हुआ है, उन्हें एडमिशन कन्फर्म करने के लिए 16 सितंबर से 20 सितंबर 2026 तक शाम 5:30 बजे तक अलॉट किए गए कॉलेज में व्यक्तिगत रूप से रिपोर्ट करना होगा।
कॉलेज में रिपोर्टिंग के समय छात्रों को अपने ओरिजिनल डॉक्यूमेंट्स साथ लेकर जाने होंगे। इसके अलावा निर्धारित फीस का भुगतान करने के लिए डिमांड ड्राफ्ट भी जमा करना होगा।
बैंक हॉलिडे होने पर चेक से कर सकते हैं भुगतान
यदि रिपोर्टिंग अवधि के दौरान बैंक की छुट्टी रहती है, तो छात्र फीस का भुगतान चेक के माध्यम से कर सकते हैं। हालांकि, अगले कार्यदिवस पर इस चेक को डिमांड ड्राफ्ट से बदलना अनिवार्य होगा। यदि छात्र अगले कार्यदिवस पर डिमांड ड्राफ्ट जमा नहीं करता है, तो उसका एडमिशन रद्द किया जा सकता है।
अगले राउंड में मिलेंगी खाली सीटें
CAP Round 1 के बाद सरकारी और प्राइवेट दोनों संस्थानों में बड़ी संख्या में सीटें खाली रह गई हैं। कुल 8,079 सीटें अगले राउंड की एडमिशन प्रक्रिया में उपलब्ध होंगी। जिन उम्मीदवारों को पहले राउंड में सीट नहीं मिली है, उनके लिए अगले CAP राउंड में इन सीटों पर मौका मिल सकता है।
घर अपना, कमाई की चिंता नहीं; रिवर्स मॉर्गेज से ऐसे मिलेगी हर महीने रकम
रिटायरमेंट के बाद सबसे बड़ी परेशानी कई बार कमाई नहीं, बल्कि हर महीने आने वाले पैसे की कमी होती है। घर करोड़ों का हो सकता, लेकिन पेंशन सीमित। ऐसे में घर बेचकर पैसे जुटाना आसान रास्ता लगता है, लेकिन उससे रहने का ठिकाना छिन सकता। यहीं रिवर्स मॉर्गेज काम आ सकता।
इसमें वरिष्ठ नागरिक अपना घर बैंक या हाउसिंग फाइनेंस कंपनी के पास गिरवी रखते। बदले में उन्हें नियमित पैसा मिलता है। खास बात यह है कि घर में रहना जारी रहता है और सामान्य लोन की तरह हर महीने ईएमआई नहीं चुकानी पड़ती।
कौन ले सकता रिवर्स मॉर्गेज है?
रिवर्स मॉर्गेज के लिए आवेदक भारतीय नागरिक और 60 साल से अधिक उम्र का होना चाहिए। पति-पत्नी संयुक्त रूप से भी आवेदन कर सकते हैं। ऐसे मामलों में कम से कम एक की उम्र 60 साल से ज्यादा और दूसरे की आम तौर पर 55 साल से कम नहीं होनी चाहिए।
घर भारत में होना चाहिए। उसका मालिकाना हक साफ होना चाहिए और उस पर कोई बकाया या कानूनी बोझ नहीं होना चाहिए। यह वही घर होना चाहिए, जिसमें आवेदक खुद रहता हो।
रिवर्स मॉर्गेज में पैसा कैसे मिलता है?
बैंक घर की कीमत, आवेदक की उम्र और उस समय की ब्याज दरों को देखकर लोन की रकम तय करता है। पैसा हर महीने, तीन महीने, छह महीने या साल में मिल सकता है। कुछ मामलों में एकमुश्त रकम या जरूरत के समय इस्तेमाल होने वाली क्रेडिट सुविधा भी मिल सकती है।
इस पैसे का इस्तेमाल पेंशन बढ़ाने, इलाज, घर की मरम्मत, रखरखाव और दूसरी जरूरी जरूरतों के लिए किया जा सकता है। हालांकि इसे सट्टेबाजी, कारोबार या ट्रेडिंग जैसे कामों में लगाने की अनुमति नहीं है।
यह सबसे जरूरी बात है। रिवर्स मॉर्गेज में भुगतान की अधिकतम अवधि 20 साल है। यानी यह जरूरी नहीं कि पैसा पूरी जिंदगी आता रहे। 20 साल की अवधि खत्म होने पर भुगतान रुक सकता है, लेकिन शर्तें पूरी होने तक घर में रहना संभव है। इसलिए लोन लेने से पहले बैंक से साफ पूछना जरूरी है कि कितने साल तक भुगतान मिलेगा और उसके बाद क्या होगा।
रिवर्स मॉर्गेज से होनी वाली कमाई पर आयकर में छूट
रिवर्स मॉर्गेज से मिलने वाली रकम सामान्य आमदनी नहीं मानी जाती। एनएचबी के मुताबिक, इसके तहत मिलने वाले भुगतान पर आयकर अधिनियम की धारा 10(43) के तहत आयकर छूट है।
रिवर्स मॉर्गेज लेने का मतलब यह नहीं कि बच्चों का घर चला गया। आम तौर पर आखिरी जीवित उधारकर्ता की मृत्यु, घर बेचने या स्थायी रूप से वहां से चले जाने पर लोन चुकाना होता है।
वारिस चाहें तो बकाया रकम और जमा ब्याज चुकाकर घर को अपने पास रख सकते हैं। अगर घर बेचकर लोन चुकाया जाता है तो बकाया रकम निकालने के बाद बचा पैसा वारिसों को मिलता है।
घर की कीमत घटे तो क्या?
यह पैसा मुफ्त नहीं है। समय के साथ लोन पर ब्याज जुड़ता रहता है। इससे बकाया रकम बढ़ती है और घर में बची आपकी हिस्सेदारी कम हो सकती है। बैंक संपत्ति का दोबारा मूल्यांकन भी कर सकता है, आम तौर पर कम से कम पांच साल में एक बार।
हालांकि इसमें ‘नो निगेटिव इक्विटी’ की सुरक्षा होती है। यानी तय शर्तें पूरी करने पर घर की बिक्री से जितनी रकम मिल सकती है, उससे ज्यादा की देनदारी उधारकर्ता या उसके वारिसों पर नहीं आती।
इसलिए रिवर्स मॉर्गेज उन लोगों के लिए उपयोगी हो सकता है जिनके पास घर तो है, लेकिन रिटायरमेंट में नियमित नकदी की कमी है। लेकिन अगर पेंशन और निवेश से पर्याप्त आमदनी है या बच्चों के लिए घर की पूरी कीमत बचाना प्राथमिकता है, तो यह विकल्प सोच-समझकर ही चुनना चाहिए।
(प्रियंका कुमारी)