 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
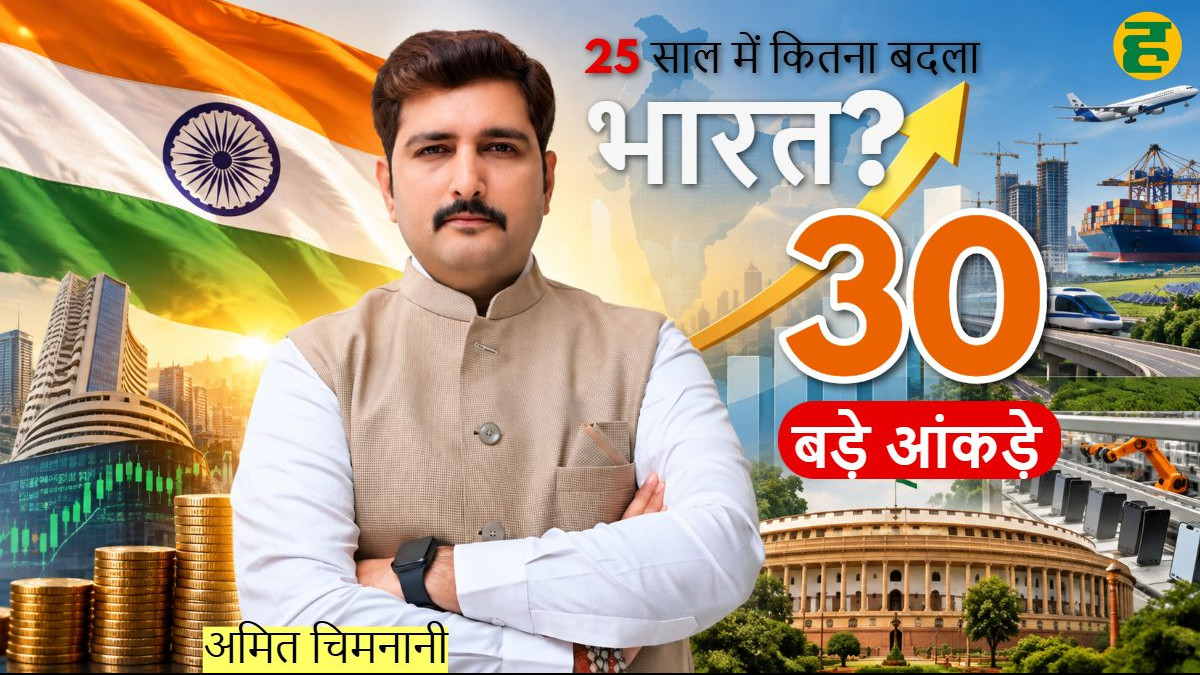
PM Modi के 25 साल: 2013-14 से 2025-26 तक कैसे बदली भारत की अर्थव्यवस्था? अमित चिमनानी ने बताए 30 बड़े आंकड़े
 Haribhoomi
रायपुर: प्रधानमंत्री नरेंद्र मोदी के गुजरात के मुख्यमंत्री और प्रधानमंत्री के तौर पर जनसेवा के 25 वर्ष पूरे होने के मौके पर भारत की आर्थिक यात्रा से जुड़े आंकड़े सामने रखे गए हैं। वरिष्ठ सीए एवं आर्थिक मामलों के विशेषज्ञ अमित चिमनानी ने वर्ष 2013-14 और 2025-26 की तुलना करते हुए अर्थव्यवस्था के 30 प्रमुख मापदंडों के आंकड़े पेश किए हैं। इनमें टैक्स कलेक्शन, GST, बजट, निर्यात, विदेशी मुद्रा भंडार, FDI, DBT, स्टार्टअप, मुद्रा योजना, मोबाइल और इलेक्ट्रॉनिक्स मैन्युफैक्चरिंग, इंफ्रास्ट्रक्चर, रेलवे, रक्षा और रोजगार जैसे क्षेत्र शामिल हैं।
चिमनानी के प्रस्तुत आंकड़ों के अनुसार, इस अवधि में कई क्षेत्रों में बड़े पैमाने पर विस्तार हुआ है। उदाहरण के तौर पर नेट इनकम टैक्स कलेक्शन ₹6.38 लाख करोड़ से बढ़कर ₹23.40 लाख करोड़, बजट ₹16.65 लाख करोड़ से बढ़कर ₹50.65 लाख करोड़ और मोबाइल फैक्ट्रियों की संख्या 2 से बढ़कर 300 बताई गई है।
2013-14 से 2025-26 तक भारत की आर्थिक तस्वीर
अमित चिमनानी द्वारा प्रस्तुत 30 आंकड़ों में टैक्स, बजट, एक्सपोर्ट, विदेशी मुद्रा भंडार, डिजिटल लेनदेन, स्टार्टअप, रोजगार और मैन्युफैक्चरिंग समेत अर्थव्यवस्था के अलग-अलग क्षेत्रों की तुलना की गई है।
टैक्स, स्टार्टअप और मैन्युफैक्चरिंग में बड़ा बदलाव
प्रस्तुत आंकड़ों में टैक्स कलेक्शन, स्टार्टअप और मैन्युफैक्चरिंग से जुड़े आंकड़े खास तौर पर सामने आते हैं। DPIIT के आधिकारिक आंकड़ों के मुताबिक 31 मार्च 2026 तक मान्यता प्राप्त स्टार्टअप्स की संख्या 2.23 लाख से अधिक हो चुकी थी।
इसी तरह PM MUDRA Yojana के तहत 27 मार्च 2026 तक 57.79 करोड़ ऋण और ₹40.07 लाख करोड़ की राशि का आधिकारिक आंकड़ा उपलब्ध है।
Disclaimer: इस रिपोर्ट में 2013-14 और 2025-26 के तुलनात्मक आंकड़े अमित चिमनानी द्वारा उपलब्ध कराई गई सामग्री के आधार पर प्रस्तुत किए गए हैं। अलग-अलग आर्थिक संकेतकों की परिभाषा, गणना पद्धति और डेटा अवधि अलग हो सकती है। इसलिए आंकड़ों को संबंधित सरकारी स्रोतों/विभागों के उपलब्ध आंकड़ों के संदर्भ में पढ़ा जाना चाहिए। यह रिपोर्ट प्रस्तुत आंकड़ों का विश्लेषण है, किसी राजनीतिक दल या व्यक्ति का स्वतंत्र मूल्यांकन नहीं।
Credit card tips: 1 लाख का क्रेडिट कार्ड बिल, सिर्फ मिनिमम ड्यू चुकाया तो क्या होगा? समझें पूरा गणित
क्रेडिट कार्ड से खरीदारी आसान है, लेकिन असली परेशानी तब शुरू होती, जब महीने के आखिर में बड़ा बिल आ जाए और उसे पूरा चुकाने के पैसे न हों। ऐसे में क्रेडिट कार्ड स्टेटमेंट में दिखने वाला मिनिमम ड्यू राहत जैसा लग सकता, लेकिन सिर्फ मिनिमम रकम चुकाते रहने से कर्ज तेजी से महंगा हो सकता।
मान लीजिए आपके क्रेडिट कार्ड का बिल 1 लाख है। अगर मिनिमम ड्यू कुल बकाया का करीब 5% है तो आपको फिलहाल सिर्फ 5000 चुकाने होंगे। समय पर यह रकम जमा करने से लेट पेमेंट चार्ज से बचने और अकाउंट को ओवरड्यू होने से रोकने में मदद मिल सकती। मगर इसका मतलब यह नहीं कि बाकी रकम पर ब्याज नहीं लगेगा।
मिनिमम ड्यू चुकाने से भी क्यों होगा नुकसान?
1 लाख के क्रेडिट कार्ड बिल में 5000 चुकाने के बाद बाकी 95000 अगले बिल में चला जाएगा। इस बकाया रकम पर कार्ड जारी करने वाली कंपनी की शर्तों के मुताबिक फाइनेंस चार्ज लग सकता।
सबसे बड़ा नुकसान इंटरेस्ट-फ्री पीरियड का है। पूरा बिल तय तारीख तक नहीं चुकाने पर आपको ब्याज-मुक्त अवधि का फायदा नहीं मिल सकता। भुगतान, रिफंड और रिवर्स ट्रांजैक्शन को एडजस्ट करने के बाद बकाया रकम पर ब्याज लगाया जा सकता है।
5000 चुकाकर भी कर्ज सिर्फ 575 घटने का गणित
क्रेडिट कार्ड पर ब्याज काफी ज्यादा हो सकता। उदाहरण के लिए, अगर 3.75% प्रति महीने यानी 45% सालाना की दर मानें तो 1 लाख पर एक महीने का फाइनेंस चार्ज करीब ₹3,750 बनेगा।
इस फाइनेंस चार्ज पर 18% GST करीब 675 होगा। यानी ब्याज और जीएसटी मिलाकर लगभग 4425 का खर्च। आसान उदाहरण में देखें तो 5000 का भुगतान करने के बावजूद करीब 575 ही ऐसा बचेगा, जो प्रभावी रूप से बकाया घटाने में मदद करेगा। हालांकि वास्तविक बिल में ब्याज की गणना कार्ड जारी करने वाली कंपनी की शर्तों, भुगतान की तारीख और दूसरे ट्रांजैक्शन के हिसाब से अलग हो सकती है।
पुराना बिल बाकी है तो नई खरीदारी से बचें
अगर पुराने ₹95,000 बाकी रहने के बाद आपने कार्ड से 20,000 और खर्च कर दिए तो कर्ज घटने के बजाय फिर बढ़ सकता है। नई खरीदारी पर इंटरेस्ट-फ्री पीरियड भी प्रभावित हो सकता है और अतिरिक्त फाइनेंस चार्ज लग सकते हैं।
इसलिए पूरा ₹1 लाख चुकाना संभव नहीं है तो कार्ड से नया खर्च कम करना बेहतर है। साथ ही जहां तक संभव हो, मिनिमम ड्यू से ज्यादा रकम चुकाएं। जितनी तेजी से मूल बकाया घटेगा, आगे लगने वाला ब्याज भी उतना कम होगा। मिनिमम ड्यूको लंबे समय की EMI या रिपेमेंट योजना समझना भारी पड़ सकता है।
(प्रियंका कुमारी)