 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
Bank Overcharging: गलत बैंक चार्ज या अनधिकृत ट्रांजैक्शन से परेशान? जानें आपके अधिकार
 Haribhoomi
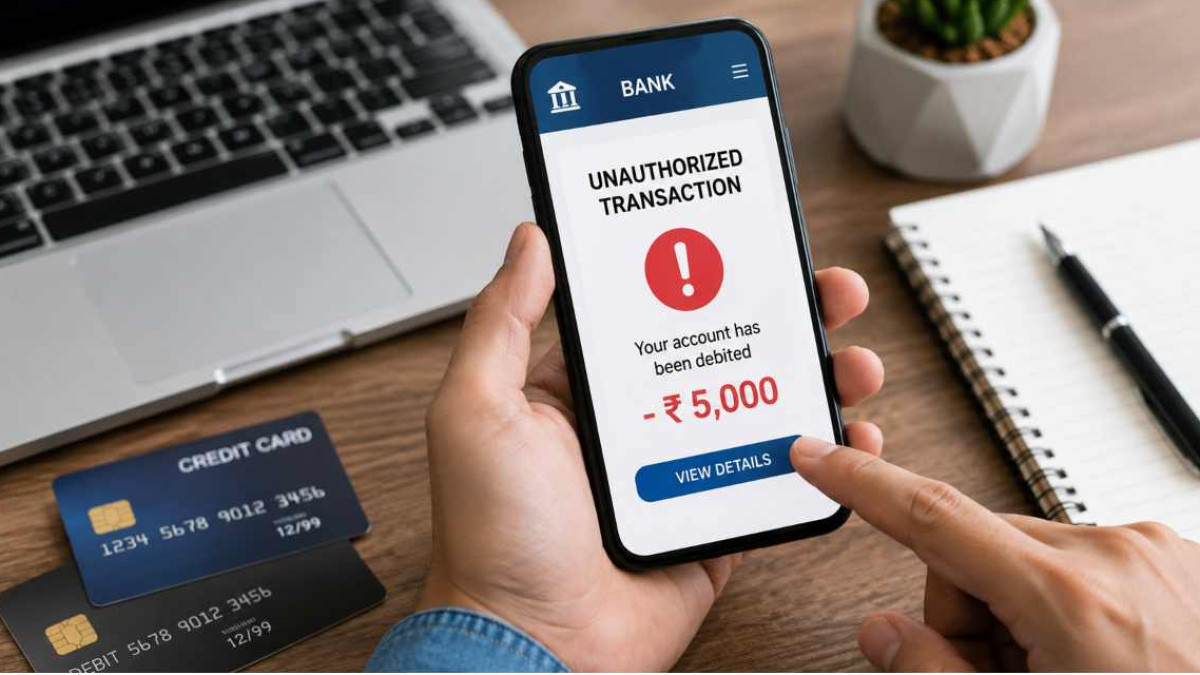
बैंक खाते से अचानक कोई ऐसा पैसा कट जाए, जिसे आपने मंजूर नहीं किया है, या बैंक ने तय शुल्क से ज्यादा रकम वसूल ली है, तो इसे नजरअंदाज नहीं करना चाहिए। कई बार गलत बैंक चार्ज, डुप्लीकेट डेबिट या अनधिकृत ट्रांजैक्शन जैसी स्थिति सामने आती है। ऐसे मामलों में सिर्फ फोन करके शिकायत करना काफी नहीं है। शिकायत को औपचारिक रूप से दर्ज कराना और उसका रिकॉर्ड संभालकर रखना जरूरी है।
भारतीय रिजर्व बैंक (RBI) ने अनधिकृत इलेक्ट्रॉनिक ट्रांजैक्शन के मामलों में ग्राहकों के लिए सुरक्षा के नियम बनाए हैं। साथ ही, बैंक से शिकायत का समाधान न होने पर RBI के पास शिकायत बढ़ाने का रास्ता भी मौजूद है।
अनधिकृत ट्रांजैक्शन दिखे तो तुरंत बैंक को बताएं
अगर खाते में ऐसा ट्रांजैक्शन दिखता है, जिसे आपने नहीं किया या अधिकृत नहीं किया, तो बैंक को तुरंत इसकी जानकारी दें। RBI के नियमों के अनुसार, कुछ परिस्थितियों में अगर ग्राहक बैंक से ट्रांजैक्शन की सूचना मिलने के 3 कार्यदिवस के भीतर शिकायत करता है, तो उसकी देनदारी शून्य हो सकती है। 4 से 7 कार्यदिवस की देरी में ग्राहक की देनदारी सीमित हो सकती है, जबकि इससे ज्यादा देरी होने पर बैंक की बोर्ड-अप्रूव्ड पॉलिसी लागू हो सकती है।
सिर्फ फोन कॉल पर निर्भर न रहें। बैंक की ऐप, वेबसाइट, ईमेल या शाखा के जरिए औपचारिक शिकायत दर्ज करें। शिकायत नंबर, ईमेल, स्क्रीनशॉट, बैंक के मैसेज और संबंधित स्टेटमेंट संभालकर रखें।
RBI के नियमों के मुताबिक, पात्र अनधिकृत इलेक्ट्रॉनिक ट्रांजैक्शन में बैंक को ग्राहक की सूचना मिलने के 10 कार्यदिवस के भीतर 'शैडो रिवर्सल' करना होता है।
बैंक ने गलत चार्ज लगाया है तो क्या करें?
हर गलत डेबिट अनधिकृत ट्रांजैक्शन नहीं होता। उदाहरण के लिए, बैंक ने कोई ऐसा शुल्क काट दिया जो लागू नहीं होना चाहिए था, एक ही चार्ज दो बार काट दिया या घोषित शुल्क से अलग रकम वसूल ली, तो बैंक से लिखित रूप में पूछें कि यह चार्ज किस नियम या टैरिफ के आधार पर लगाया गया है।
बैंक की शुल्क सूची, अकाउंट स्टेटमेंट और बैंक के साथ हुई बातचीत को एक जगह सुरक्षित रखें। इससे आगे शिकायत करने की स्थिति में आपका मामला मजबूत रहेगा।
बैंक से समाधान नहीं मिला तो बैंकिंग लोकपाल के पास जाएं
पहले बैंक को शिकायत करना जरूरी है। 1 जुलाई 2026 से रिजर्व बैंक-इंटीग्रेटेड लोकपाल स्कीम (RB-IOS), 2026 लागू है, जिसने 2021 की योजना की जगह ली है। यह RBI द्वारा विनियमित संस्थाओं की सेवा में कमी से जुड़ी शिकायतों के लिए मुफ्त व्यवस्था है।
अगर बैंक ने 30 दिन के भीतर जवाब नहीं दिया या उसका समाधान संतोषजनक नहीं है, तो ग्राहक आरबीआई लोकपाल के पास शिकायत कर सकता है। शिकायत आम तौर पर संबंधित समयसीमा खत्म होने या बैंक के अंतिम जवाब की तारीख से 90 दिनों के भीतर करनी होती है।
शिकायत रिजर्व बैंक के कम्प्लेंट मैनेजमेंट सिस्टम के जरिए ऑनलाइन की जा सकती है। RBI का 14448 कॉन्टैक्ट सेंटर शिकायत की प्रक्रिया और स्टेटस की जानकारी देने में मदद करता है; IVRS सुविधा 24x7 उपलब्ध है।
शिकायत के बाद भी खाते पर नजर रखें
शिकायत दर्ज करने के बाद मामला खत्म मानकर न बैठें। खाते में दोबारा कोई गलत डेबिट तो नहीं हुआ, रिफंड या रिवर्सल आया या नहीं, इसे नियमित रूप से जांचते रहें। बैंक ने अगर रकम अस्थायी रूप से वापस की है, तो विवाद पूरी तरह बंद होने तक उससे जुड़ा रिकॉर्ड सुरक्षित रखें।
सबसे जरूरी बात यह है कि अनधिकृत ट्रांजैक्शन की जानकारी मिलते ही बैंक को तुरंत बताएं और हर शिकायत का दस्तावेजी रिकॉर्ड रखें। छोटी रकम का गलत डेबिट भी बिना जांच के स्वीकार करने की जरूरत नहीं है।
(प्रियंका कुमारी)
ITR Deadline: आईटीआर की 31 अगस्त की डेडलाइन निकल गई? अब भी हैं 3 रास्ते, जानें पूरा नियम
इनकम टैक्स रिटर्न (ITR) फाइल करने की 31 अगस्त की डेडलाइन निकल चुकी। अगर आपने अभी तक अपना आईटीआर दाखिल नहीं किया है तो इसका मतलब यह नहीं है कि अब कोई रास्ता नहीं बचा। टैक्सपेयर्स अभी बेलटेड रिटर्न दाखिल कर सकते हैं।
वहीं, जिन लोगों ने पहले ही इनकम टैक्स रिटर्न भर दिया, लेकिन उसमें कोई गलती या जानकारी छूट गई है, वे रिवाइज्ड रिटर्न दाखिल कर सकते। कुछ खास परिस्थितियों में देरी से रिटर्न की समयसीमा निकलने के बाद कंडोनेशन ऑफ डिले का विकल्प भी उपलब्ध है।
31 दिसंबर तक भर सकते हैं बीलेटेड ITR
मूल समयसीमा तक आईटीआर दाखिल नहीं करने वाले टैक्सपेयर्स इनकम टैक्स एक्ट की धारा 139(4) के तहत बेलटेड रिटर्न भर सकते हैं। एसेसमेंट ईयर 2026-27 के लिए यह रिटर्न 31 दिसंबर 2026 तक या असेसमेंट पूरा होने से पहले, जो भी पहले हो, दाखिल किया जा सकता है।
टैक्स एक्सपर्ट्स के मुताबिक, बेलटेड रिटर्न पर धारा 234A के तहत टैक्स पर ब्याज और धारा 234F के तहत लेट फीस लग सकती है। लेट फीस अधिकतम 5,000 रुपए हो सकती है। अगर कुल आय 5 लाख रुपए तक है तो यह फीस 1,000 रुपए तक हो सकती है। इसके अलावा बकाया टैक्स पर 1% प्रति माह की दर से ब्याज लग सकता है।
बीलेटेड रिटर्न दाखिल करने पर बिजनेस और कैपिटल लॉस को आगे कैरी फॉरवर्ड करने का लाभ भी खो सकता है। साथ ही टैक्स व्यवस्था और उपलब्ध डिडक्शन पर भी असर पड़ सकता है। रिफंड का दावा किया जा सकता है, लेकिन उसकी प्रोसेसिंग में सामान्य रिटर्न की तुलना में ज्यादा समय लग सकता है।
रिवाइज्ड रिटर्न किसके लिए?
रिवाइज्ड रिटर्न उन लोगों के लिए है जिन्होंने पहले ही ओरिजिनल या बेलटेड ITR दाखिल कर दिया है और बाद में उसमें कोई गलती या जानकारी छूटने का पता चलता है। यानी जिसने अब तक कोई ITR ही दाखिल नहीं किया, वह सीधे रिवाइज्ड रिटर्न नहीं भर सकता।
AY 2026-27 और उसके बाद के वर्षों के लिए रिवाइज्ड रिटर्न की विंडो 31 मार्च 2027 तक है। हालांकि 31 दिसंबर 2026 के बाद रिवाइज्ड रिटर्न दाखिल करने पर अतिरिक्त फीस लागू हो सकती है।
31 दिसंबर के बाद क्या विकल्प?
अगर बीलेटेड रिटर्न की समयसीमा भी निकल गई है तो कुछ मामलों में इनकम टैक्स एक्ट की धारा 119(2)(b) के तहत कंडोनेशन ऑफ डिले के लिए आवेदन किया जा सकता है। यह सामान्य रूप से समयसीमा बढ़ाने का विकल्प नहीं है, बल्कि असाधारण परिस्थितियों में राहत देने की व्यवस्था है। खासकर वास्तविक परेशानी के कारण देरी होने और रिफंड या लॉस कैरी फॉरवर्ड जैसे वैध दावे होने पर इसका इस्तेमाल किया जा सकता है।
टैक्स एक्सपर्ट्स के मुताबिक, ऐसे मामलों में टैक्सपेयर्स को वास्तविक परेशानी का स्पष्ट कारण और उसके समर्थन में जरूरी दस्तावेज देने चाहिए। जानबूझकर की गई देरी, लगातार नियमों का पालन नहीं करने का रिकॉर्ड या पर्याप्त सबूत नहीं होने पर आवेदन खारिज भी हो सकता है।
इसलिए जिन टैक्सपेयर्स ने 31 अगस्त तक ITR दाखिल नहीं किया है, उनके लिए सबसे अहम तारीख अब 31 दिसंबर 2026 है। समयसीमा का इंतजार करने के बजाय जल्द रिटर्न दाखिल करना अतिरिक्त ब्याज और लेट फीस के बोझ को नियंत्रित करने का बेहतर तरीका है।
(प्रियंका कुमारी)