 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
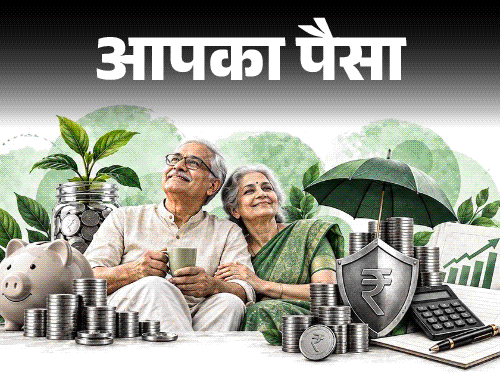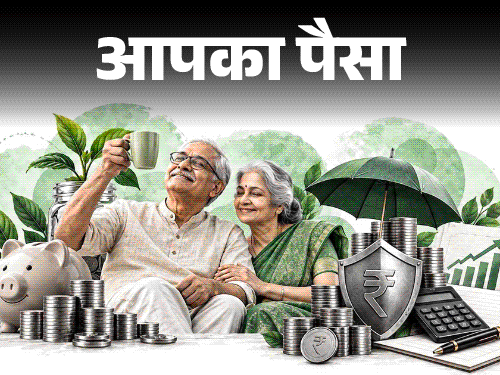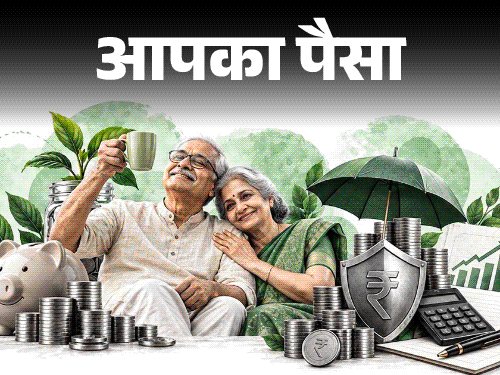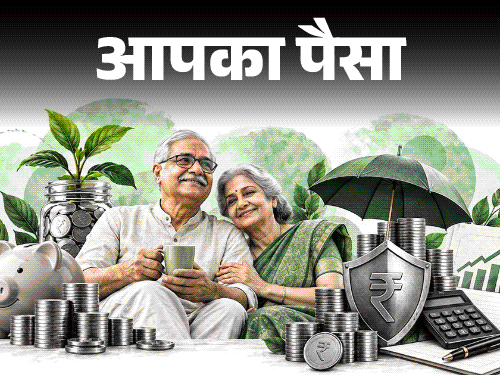
आपका पैसा- क्या रिटायरमेंट के बाद भी लगता है टैक्स:टैक्स कैसे बचाएं, हर महीने ₹50,000 की पेंशन कैसे पाएं, बता रहे हैं एक्सपर्ट
 Dainik Bhaskar
रिटायरमेंट का मतलब सिर्फ नौकरी से छुट्टी नहीं, बल्कि पैसों की दूसरी पारी की शुरुआत भी है। अक्सर लोग मान लेते हैं कि रिटायर होने के बाद टैक्स की चिंता खत्म हो जाती है, लेकिन सच यह है कि पेंशन, FD के ब्याज, किराये या निवेश से होने वाली आय पर टैक्स देना पड़ सकता है। ऐसे में यह समझना जरूरी है कि रिटायरमेंट के बाद किन इनकम सोर्स पर टैक्स लगता है, किन पर छूट मिलती है और टैक्स बचाने के लिए कौन-सी स्ट्रेटजी अपनानी चाहिए। सही टैक्स प्लानिंग न केवल सेविंग्स बढ़ा सकती है, बल्कि रिटायरमेंट कॉर्पस को लंबे समय तक सुरक्षित भी रख सकती है। इसके साथ ही यह जानना भी जरूरी है कि रिटायरमेंट के बाद हर महीने ₹50,000 की नियमित इनकम पाने के लिए कितना फंड चाहिए। इसलिए आज ‘आपका पैसा’ में जानेंगे कि रिटायरमेंट के बाद टैक्स कैसे बचाएं। साथ ही समझेंगे कि- एक्सपर्ट- जितेंद्र सोलंकी, फाइनेंशियल एडवाइजर, गाजियाबाद सवाल- क्या रिटायरमेंट के बाद भी टैक्स भरना पड़ता है? जवाब- हां, भरना पड़ सकता है। लेकिन यह आपकी इनकम के सोर्स और अमाउंट पर निर्भर करता है। रिटायर होने से टैक्स की जिम्मेदारी अपने-आप समाप्त नहीं होती है। अगर इनकम टैक्सेबल है तो टैक्स देना होगा। रिटायरमेंट के बाद आमतौर पर इनकम के ये सोर्स होते हैं- सवाल- रिटायरमेंट के बाद किन सोर्स से हो रही इनकम पर टैक्स लगता है? जवाब- रिटायरमेंट के बाद भी इन सोर्सेस से आ रही इनकम पर टैक्स लग सकता है। इसे ग्राफिक में देखिए- सवाल- क्या सीनियर सिटिजन्स के लिए टैक्स के अलग नियम हैं? जवाब- हां, भारत में सीनियर सिटिजन्स को टैक्स से जुड़ी कुछ खास सुविधाएं मिलती हैं। इनमें एडवांस टैक्स जमा करने से छूट और बैंक जमा पर मिलने वाले ब्याज पर विशेष कटौती शामिल हैं। हालांकि, इन सुविधाओं का लाभ उम्र, इनकम सोर्स और चुनी गई टैक्स रिजीम पर निर्भर करता है। इसे ऐसे समझिए- सवाल- नई और पुरानी टैक्स स्लैब में पेंशनर्स के लिए बेहतर विकल्प क्या हैं? जवाब- पेंशनर्स के लिए नई या पुरानी टैक्स रिजीम में बेहतर विकल्प चुनने के लिए सभी चीजों की तुलना करनी चाहिए। नई टैक्स रिजीम पुरानी टैक्स रिजीम सवाल- EPF, PPF, ग्रेच्युटी, लीव इनकैशमेंट और NPS की रकम पर टैक्स के क्या नियम हैं? जवाब- रिटायरमेंट के समय मिलने वाली रकम पर टैक्स के नियम अलग-अलग होते हैं। इसे विस्तार से समझिए- सवाल- क्या फैमिली पेंशन, FD के ब्याज पर भी टैक्स लगता है? जवाब- हां, फैमिली पेंशन और फिक्स्ड डिपॉजिट के ब्याज दोनों पर टैक्स लग सकता है। फैमिली पेंशन पर टैक्स FD के ब्याज पर टैक्स सवाल- रिटायरमेंट के बाद टैक्स में बचत के लिए क्या स्ट्रेटेजी होनी चाहिए? जवाब- रिटायरमेंट के बाद टैक्स बचाने की स्ट्रेटेजी का मुख्य उद्देश्य यह होना चाहिए कि इनकम नियमित बनी रहे, टैक्स कम लगे और पूंजी सुरक्षित रहे। सवाल- किन गलतियों से रिटायरमेंट के बाद टैक्स का बोझ बढ़ सकता है? जवाब- रिटायरमेंट के बाद कई लोग यह मान लेते हैं कि अब टैक्स की चिंता नहीं है। लेकिन कुछ कॉमन गलतियां टैक्स का बोझ बढ़ा सकती हैं। इसे ग्राफिक में देखिए- सवाल- रिटायरमेंट के बाद हर महीने ₹50,000 पेंशन है तो कितना टैक्स लगेगा? जवाब- अगर रिटायरमेंट के बाद 50,000 प्रति माह पेंशन मिलती है तो वार्षिक इनकम ₹6,00,000 होगी। नई टैक्स रिजीम के मुताबिक, ₹12 लाख तक की इनकम पर उपलब्ध टैक्स रिबेट के कारण कोई टैक्स नहीं देना होगा। सवाल- हर महीने 50,000 की इनकम चाहिए तो कितना कॉर्पस बनाना पड़ेगा? जवाब- यह इस बात पर निर्भर करेगा कि आपके निवेश पर कितना रिटर्न मिलता है और आप मूलधन को सुरक्षित रखना चाहते हैं या धीरे-धीरे खर्च भी करना चाहते हैं। इसका मतलब है कि रिटायरमेंट के बाद हर महीने 50,000 की नियमित इनकम चाहिए तो उस समय ₹1.5 करोड़ रुपए का कॉर्पस होना जरूरी है। सवाल- रिटायरमेंट के बाद पैसा कितने साल चलना चाहिए, इसकी प्लानिंग कैसे करें? जवाब- इसकी योजना बनाते समय लाइफ एक्सपेक्टेंसी, महंगाई, हेल्थ खर्च और निवेश रिटर्न को भी ध्यान में रखना चाहिए। 25-30 साल की योजना बनाएं- इसके लिए 60 की उम्र में रिटायर होने पर कम-से-कम 85-90 वर्ष तक का खर्च सोचें। मासिक खर्च का सही हिसाब लगाएं महंगाई को नजरअंदाज न करें- 6% महंगाई पर खर्च लगभग 12 साल में दोगुना हो सकता है। हेल्थ खर्च के लिए अलग फंड रखें- पर्याप्त हेल्थ इंश्योरेंस और मेडिकल इमरजेंसी फंड जरूरी है। सुरक्षित निकासी दर अपनाएं- आमतौर पर 3%-4% वार्षिक निकासी को संतुलित माना जाता है। इनकम के कई सोर्स बनाएं- पेंशन, किराया, ब्याज, सिस्टमैटिक विदड्रॉल प्लान (SWP), सीनियर सिटिजन सेविंग स्कीम्स (SCSS) का संतुलन रखें। हर 2-3 साल में रिव्यू करें- खर्च, हेल्थ और निवेश के अनुसार प्लानिंग अपडेट करते रहें। सवाल- रिटायरमेंट कॉर्पस से पैसे निकालने का सही तरीका क्या है? जवाब- इसे पॉइंटर्स से समझिए- पूरी रकम एक साथ न निकालें नियमित और योजनाबद्ध निकासी करें। बकेट स्ट्रेटेजी अपनाएं SWP का उपयोग करें म्यूचुअल फंड से हर महीने निश्चित राशि निकालकर नियमित आय बनाएं। सुरक्षित निकासी दर रखें आमतौर पर 3%-4% वार्षिक निकासी संतुलित मानी जाती है। महंगाई को ध्यान में रखें समय के साथ निकासी राशि बढ़ाने की योजना बनाएं। टैक्स-एफिशिएंट निकासी करें पेंशन, ब्याज और कैपिटल गेन के टैक्स नियम समझकर निकासी करें। आपातकालीन फंड अलग रखें कम-से-कम 1-2 साल के खर्च जितना अमाउंट उपलब्ध रखें। सवाल- रिटायरमेंट के बाद नियमित इनकम के लिए SWP (सिस्टमैटिक विड्रॉल प्लान) कितना उपयोगी है? जवाब- जवाब पॉइंटर्स से समझिए- सवाल- अगर रिटायरमेंट में अभी 20 साल बाकी हैं तो यह गोल कैसे अचीव करें? जवाब- पॉइंटर्स से समझिए- सवाल- क्या केवल EPF या NPS की मदद से ₹50,000 मासिक पेंशन मिल सकती है? जवाब- इसे पॉइंटर्स से समझिए- सवाल- हर महीने 50,000 की नियमित इनकम के लिए निवेश के बेहतर विकल्प क्या हैं? जवाब- केवल एक निवेश पर निर्भर रहने की बजाय अलग-अलग विकल्पों में पैसा लगाना बेहतर है। SCSS, FD, बॉन्ड, पेंशन प्लान, म्यूचुअल फंड SWP और किराये की इनकम जैसे सोर्स मिलकर स्टेबल कैश फ्लो दे सकते हैं। ……………………………… ग्राफिक्स- विपुल शर्मा ………………………………... ये खबर भी पढ़ें… आपका पैसा- इन्वेस्टमेंट की 8 कॉमन गलतियां:सेविंग होती कम, लॉन्ग टर्म फंड पर बुरा असर, एक्सपर्ट से जानें इन गलतियों से कैसे बचें बढ़िया नौकरी, अच्छी सैलरी और रेगुलर इनकम के बावजूद हर व्यक्ति अमीर नहीं बन पाता। अमीर न बन पाने की वजह सिर्फ इनकम नहीं होती, बल्कि पैसों को संभालने और निवेश में की जाने वाली छोटी-छोटी गलतियां होती हैं। पूरी खबर पढ़ें…
मंजिल मिलेगी बस...पढ़ें सोशल मीडिया पर शेयर करने लायक गुड मॉर्निंग शायरी
 Hindustan
सुबह के समय अपनों को मैसेज भेजना या फिर स्टेटस पर कुछ पॉजिटिव मैसेज लिखना पसंद है तो आपके लिए हम लेकर आए हैं दो लाइन वाली शायरियां जो अपनों के साथ शेयर करने के लिए बेस्ट हैं।