 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
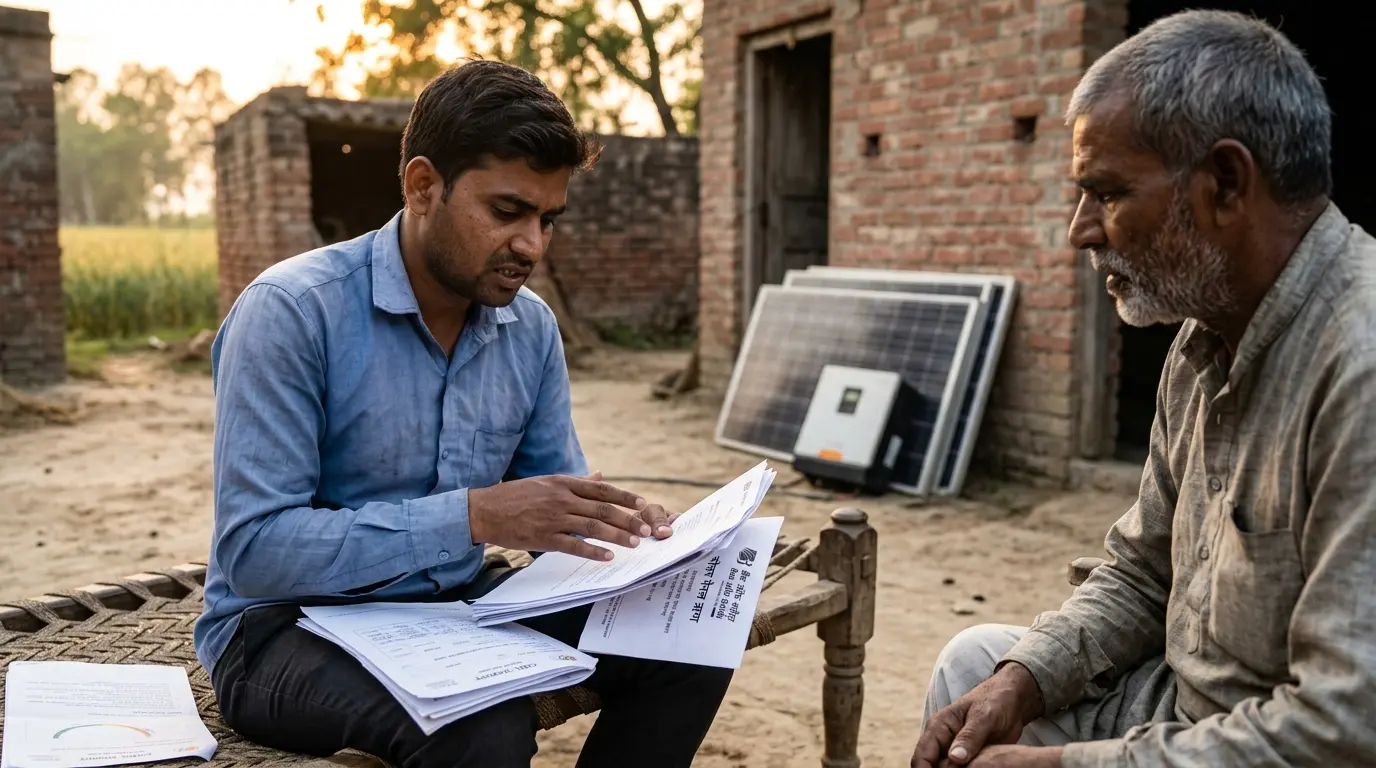
शाहजहांपुर: सोलर पैनल के नाम पर युवक से ठगी, कागज लेकर 12 लाख से ज्यादा के तीन लोन निकाले, जानें एक किस्त से कैसे खुला पूरा राज
 Prabhat Khabar
Shahjahanpur Solar Panel Scam: सोलर पैनल के नाम पर 12 लाख से ज्यादा की ठगी का मामला सामने आया है. ठगों ने युवक के कागजात और OTP का इस्तेमाल कर तीन अलग-अलग लोन निकाल लिए. विरोध करने पर युवक से मारपीट भी की गई.
The post शाहजहांपुर: सोलर पैनल के नाम पर युवक से ठगी, कागज लेकर 12 लाख से ज्यादा के तीन लोन निकाले, जानें एक किस्त से कैसे खुला पूरा राज appeared first on Prabhat Khabar.
Insurance Tips: कार एक्सीडेंट के बाद बीमा क्लेम रिजेक्ट होने की 6 बड़ी वजहें, जानें कैसे बचें
 Haribhoomi
Insurance Tips: कार का एक्सीडेंट होने के बाद इंश्योरेंस क्लेम फाइल करने पर अगर बीमा कंपनी उसे खारिज कर देती है, तो वाहन मालिक की परेशानी बढ़ सकती है। कई बार लोगों को लगता है कि बीमा कंपनियां खर्च बचाने के लिए क्लेम रिजेक्ट करती हैं, लेकिन कुछ मामलों में इसके पीछे पॉलिसीधारक की गलती या बीमा की शर्तों का उल्लंघन भी कारण हो सकता है।
ऐसे में कार का इंश्योरेंस कराते समय पॉलिसी की शर्तों को समझना बेहद जरूरी है। आइए जानते हैं किन परिस्थितियों में कार इंश्योरेंस क्लेम खारिज होने का जोखिम रहता है।
शराब पीकर गाड़ी चलाना
अगर दुर्घटना के समय चालक शराब या किसी अन्य नशीले पदार्थ के प्रभाव में पाया जाता है, तो इंश्योरेंस कंपनी क्लेम को खारिज कर सकती है। शराब पीकर वाहन चलाना कानून के तहत अपराध है और ऐसी स्थिति में मोटर इंश्योरेंस पॉलिसी की शर्तें भी लागू होती हैं।
इसलिए दुर्घटना में कार को कितना भी नुकसान हुआ हो, नशे की हालत में ड्राइविंग पाए जाने पर क्लेम मिलने में परेशानी हो सकती है।
वैध ड्राइविंग लाइसेंस न होना
दुर्घटना के समय चालक के पास वैध ड्राइविंग लाइसेंस होना जरूरी है। साथ ही लाइसेंस में संबंधित वाहन चलाने की श्रेणी भी मान्य होनी चाहिए।
उदाहरण के लिए, अगर किसी व्यक्ति के पास सिर्फ दोपहिया वाहन चलाने का लाइसेंस है और वह कार चलाते समय दुर्घटना का शिकार हो जाता है, तो इंश्योरेंस क्लेम प्रभावित हो सकता है। इसी तरह एक्सपायर हो चुके लाइसेंस के साथ वाहन चलाने पर भी क्लेम को लेकर समस्या हो सकती है।
एक्सीडेंट की जानकारी देने में देरी
हर बीमा पॉलिसी में दुर्घटना या वाहन को हुए नुकसान की जानकारी देने से जुड़ी शर्तें होती हैं। अगर पॉलिसीधारक हादसे की सूचना बीमा कंपनी को तय समय के काफी बाद देता है, तो इसे देर से सूचना देना माना जा सकता है।
ऐसे में क्लेम की प्रक्रिया प्रभावित होने या उसके खारिज होने का जोखिम बढ़ सकता है। इसलिए दुर्घटना होने के बाद जितनी जल्दी संभव हो, बीमा कंपनी को इसकी जानकारी देनी चाहिए।
निजी कार का कमर्शियल इस्तेमाल
अगर कार का बीमा निजी इस्तेमाल के लिए कराया गया है, लेकिन उसका इस्तेमाल कैब, सामान पहुंचाने या किसी अन्य व्यावसायिक काम के लिए किया जा रहा है, तो दुर्घटना होने पर क्लेम में परेशानी आ सकती है।
व्यावसायिक इस्तेमाल वाले वाहनों के लिए अलग बीमा कवरेज और शर्तें होती हैं। इसलिए कार का इस्तेमाल उसी उद्देश्य के लिए करना चाहिए, जिसके लिए उसकी बीमा पॉलिसी ली गई है।
पॉलिसी एक्सपायर होने पर
अगर दुर्घटना के समय कार की इंश्योरेंस पॉलिसी की अवधि खत्म हो चुकी है और उसका नवीनीकरण नहीं कराया गया है, तो उस अवधि में हुए नुकसान के लिए बीमा कवर नहीं मिल सकता है।
इसलिए पॉलिसी की वैधता की तारीख पर नजर रखना और समय से पहले उसका नवीनीकरण कराना जरूरी है।
कार में बिना जानकारी दिए बड़े बदलाव
वाहन में बड़े तकनीकी या संरचनात्मक बदलाव करने पर भी इंश्योरेंस क्लेम के दौरान समस्या हो सकती है। उदाहरण के तौर पर बिना बीमा कंपनी को जानकारी दिए इंजन या वाहन की बॉडी में बड़ा बदलाव करने से कार की मूल स्थिति और जोखिम बदल सकता है।
ऐसे किसी भी बड़े बदलाव से पहले बीमा कंपनी को इसकी जानकारी देना और पॉलिसी पर उसके प्रभाव को समझना बेहतर होता है।
क्लेम खारिज हो जाए तो क्या करें?
अगर बीमा कंपनी आपका क्लेम खारिज कर देती है और आपको लगता है कि फैसला उचित नहीं है, तो सबसे पहले कंपनी की आंतरिक शिकायत निवारण व्यवस्था में शिकायत दर्ज की जा सकती है। शिकायत का समाधान नहीं होने पर बीमा क्षेत्र के नियामक द्वारा उपलब्ध शिकायत निवारण माध्यमों का इस्तेमाल किया जा सकता है।
इसलिए कार का इंश्योरेंस लेते समय सिर्फ कम प्रीमियम पर ध्यान देने के बजाय पॉलिसी की शर्तों, कवरेज और अपवादों को भी ध्यान से पढ़ना चाहिए। साथ ही पॉलिसी को समय पर नवीनीकृत कराएं, वैध ड्राइविंग लाइसेंस रखें और वाहन का इस्तेमाल पॉलिसी में बताए गए उद्देश्य के अनुसार ही करें।
(मंजू कुमारी)