 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
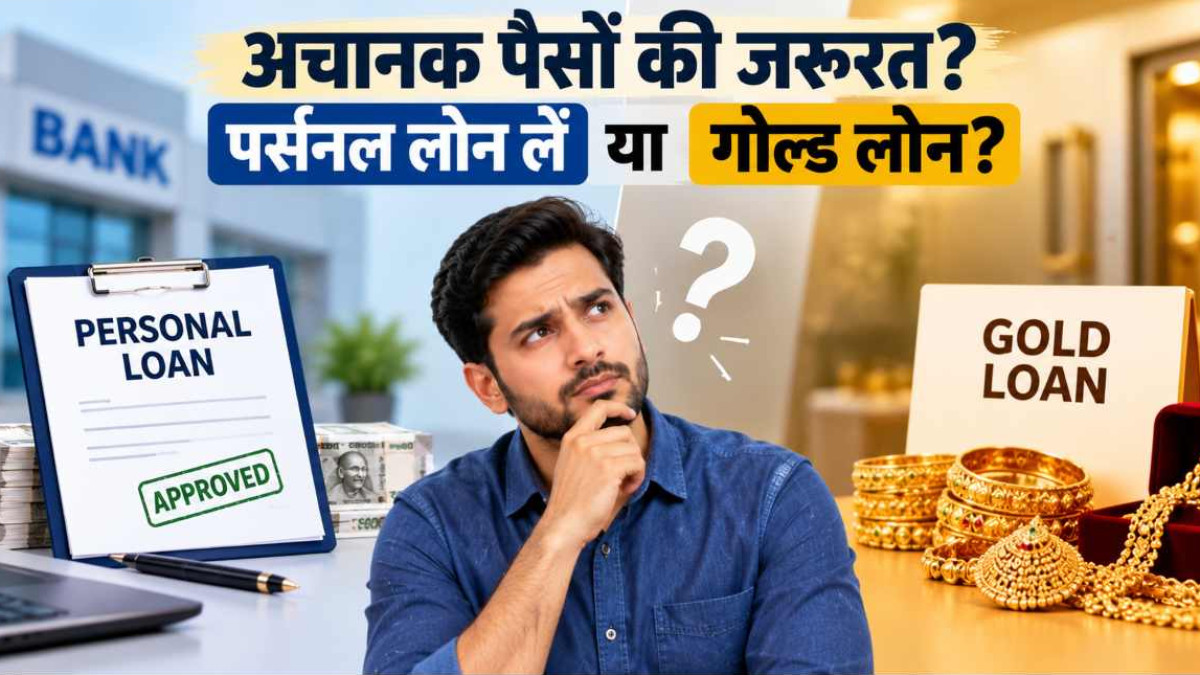
Personal vs Gold Loan: अचानक चाहिए पैसा, गोल्ड लोन लें या पर्सनल लोन? पहले समझें कौन बेहतर
 Haribhoomi
अचानक अस्पताल का खर्च आ जाए, घर की जरूरी मरम्मत करानी हो या कुछ समय के लिए कमाई रुक जाए तो तुरंत पैसों की जरूरत पड़ सकती है। ऐसे में पर्सनल लोन सबसे आसान रास्ता लग सकता है। घर में सोने के गहने हैं तो गोल्ड लोन भी एक विकल्प है। लेकिन सिर्फ ब्याज दर देखकर दोनों में से किसी एक को चुनना सही नहीं है। खासकर गोल्ड लोन में समय पर पैसा नहीं चुकाया तो आपके गहने भी हाथ से जा सकते हैं।
गोल्ड और पर्सनल लोन में क्या अंतर
पर्सनल लोन के लिए कोई सामान गिरवी नहीं रखना पड़ता। बैंक आपकी कमाई, सिबिल स्कोर, पहले से चल रही ईएमआई और लोन चुकाने की क्षमता देखता है। क्रेडिट प्रोफाइल अच्छी है तो बिना सोना, प्रॉपर्टी या शेयर गिरवी रखे लोन मिल सकता है। हालांकि इसकी मंजूरी में समय लग सकता है। ब्याज दर भी आपकी प्रोफाइल पर निर्भर करेगी। अगर पहले से कई लोन चल रहे हैं या कमाई नियमित नहीं है तो बैंक जरूरत के मुताबिक पूरी रकम देने से इनकार भी कर सकता है।
गोल्ड लोन में जल्दी मिल सकता है पैसा
गोल्ड लोन में सोने के गहने बैंक या लोन देने वाली कंपनी के पास गिरवी रखने होते हैं। गहनों की शुद्धता और वजन की जांच होती है। इसके बाद उनकी कीमत तय कर उसी के आधार पर लोन मिलता है।
गहनों की पूरी कीमत के बराबर लोन नहीं मिलता। आरबीआई के नियमों के तहत गोल्ड लोन के लिए लोन-टू-वैल्यू की सीमा होती है। यह सीमा लोन और उसे देने वाली संस्था के हिसाब से अलग हो सकती है।
यहां एक बात समझना जरूरी है। गहने खरीदते समय आपने जो मेकिंग चार्ज दिया था, वह लोन की रकम तय करने में शामिल नहीं होता। कीमत सोने की मात्रा के आधार पर निकाली जाती है।
किस्त नहीं चुकाई तो गहनों पर खतरा
गोल्ड लोन की सबसे बड़ी चिंता भुगतान को लेकर है। जब तक पूरा लोन नहीं चुकता, गहने लोन देने वाली संस्था के पास रहते हैं। अगर तय समय पर बकाया नहीं चुकाया तो जरूरी प्रक्रिया और नोटिस के बाद गिरवी रखा सोना बेचा जा सकता है। इसलिए शादी की चेन, पुश्तैनी कंगन या परिवार से जुड़े ऐसे गहने गिरवी रखने से पहले ज्यादा सोचने की जरूरत है, जिन्हें पैसे देकर दोबारा खरीदना आसान नहीं होगा।
छोटी किस्त देखकर न करें फैसला
गोल्ड लोन लेते समय भुगतान का तरीका जरूर समझें। कुछ लोन में समय-समय पर ब्याज चुकाना होता है। कुछ में आखिर में मूल रकम एक साथ चुकाने की सुविधा मिल सकती है। ऐसे में शुरुआत में कम भुगतान देखकर लोन सस्ता लग सकता है, लेकिन आखिरी तारीख पर बड़ी रकम चुकानी पड़ सकती है।
ब्याज नहीं, पूरा खर्च देखें
पर्सनल लोन लेते समय ब्याज दर के साथ प्रोसेसिंग फीस, बीमा या दूसरे शुल्क, लोन की अवधि और समय से पहले भुगतान की शर्त देखें। गोल्ड लोन में ब्याज के साथ गहनों की वैल्यूएशन फीस, प्रोसेसिंग चार्ज, लेट फीस और गहने वापस लेने की शर्त समझें। जरूरत से ज्यादा पैसा भी न लें। अगर आपको 2 लाख रुपए चाहिए तो सिर्फ इसलिए 5 लाख रुपए का लोन लेना समझदारी नहीं है कि बैंक इतनी रकम देने को तैयार है।
अगर आपकी कमाई नियमित है, ईएमआई आसानी से चुका सकते हैं और गहने गिरवी नहीं रखना चाहते तो पर्सनल लोन पर विचार किया जा सकता है। वहीं पैसा तुरंत चाहिए, पर्याप्त सोना है और लोन लौटाने का साफ प्लान है तो गोल्ड लोन एक विकल्प हो सकता है।
सबसे जरूरी बात यह है कि कागज पर सस्ता दिखने वाला लोन हर बार आपके लिए सुरक्षित भी हो, यह जरूरी नहीं। खासकर परिवार के कीमती गहने गिरवी रख रहे हैं तो पहले यह जरूर तय करें कि लोन समय पर चुका पाएंगे या नहीं।
(प्रियंका कुमारी)
FD Loan: पैसों की जरूरत पर फिक्स्ड डिपॉजिट तोड़ें या लोन लें? समझें किसमें होगा कम नुकसान
अचानक पैसों की जरूरत पड़ जाए तो सबसे पहले नजर बैंक में पड़ी एफडी पर जाती। मेडिकल खर्च हो, घर की जरूरी मरम्मत या कोई बड़ा पेमेंट, सवाल उठता है कि एफडी समय से पहले तोड़ दी जाए या उसके बदले लोन लिया जाए? दोनों में से कोई एक विकल्प हमेशा सस्ता नहीं होता। फैसला इस बात पर निर्भर करता है कि पैसा कितने समय के लिए चाहिए और आप लोन कितनी जल्दी चुका सकते।
एफडी तोड़ने पर कितना नुकसान?
एफडी समय से पहले तोड़ने का मतलब यह नहीं कि अब तक मिला पूरा ब्याज खत्म हो जाएगा। बैंक आमतौर पर यह देखता है कि पैसा वास्तव में कितने समय तक एफडी में रहा। उसी अवधि के लिए लागू ब्याज दर के हिसाब से रकम दोबारा तय हो सकती। बैंक अपनी पॉलिसी के मुताबिक समय से पहले एफडी तोड़ने पर पेनल्टी भी लगा सकता।
आरबीआई के नियमों के मुताबिक बैंकों को समय से पहले एफडी निकालने को लेकर बोर्ड से मंजूर पॉलिसी रखनी होती। ग्राहक को लागू पेनल्टी की जानकारी भी देनी होती है। नुकसान सिर्फ इतना नहीं है। एफडी टूटने के बाद उस रकम पर मैच्योरिटी तक मिलने वाला ब्याज भी बंद हो जाएगा।
एफडी पर लोन कैसे काम करता है?
दूसरा रास्ता एफडी के बदले लोन लेने का है। इसमें एफडी तोड़ी नहीं जाती। बैंक उसे सिक्योरिटी के तौर पर अपने पास रखता है और उसके आधार पर लोन देता है।
एफडी पर ब्याज मिलता रहता है। वहीं लोन की ब्याज दर आमतौर पर एफडी की ब्याज दर से कुछ ज्यादा होती है। अलग-अलग बैंक और प्रोडक्ट में अंतर हो सकता है, लेकिन यह अंतर अक्सर करीब 1 से 2 प्रतिशत अंक तक देखा जाता है। कई बैंक ओवरड्राफ्ट की सुविधा भी देते हैं। इसमें मंजूर पूरी रकम निकालना जरूरी नहीं है। जितने पैसे इस्तेमाल करेंगे, आमतौर पर ब्याज उसी रकम पर लगेगा।
तीन महीने चाहिए पैसे तो समझें गणित
मान लीजिए आपको 2 लाख रुपए सिर्फ तीन महीने के लिए चाहिए। आपके पास पर्याप्त रकम वाली एफडी भी है। अगर आप उसे तोड़ते हैं तो ब्याज कम हो सकता है और पेनल्टी लग सकती है। वहीं एफडी पर लोन लेकर तीन महीने में चुका सकते हैं तो इसकी लागत कम पड़ सकती है। साथ ही एफडी भी चलती रहेगी।
लेकिन यही 2 लाख रुपए दो साल के लिए चाहिए और यह साफ नहीं है कि लोन कब चुका पाएंगे, तो तस्वीर बदल जाती है। लंबे समय तक लोन का ब्याज देना महंगा पड़ सकता है। ऐसे में सिर्फ एफडी बचाए रखने के लिए लोन चलाते रहना जरूरी नहीं कि फायदे का सौदा हो।
मैच्योरिटी करीब है तो यह भी देखें
फैसला करने से पहले यह भी देखें कि एफडी कब मैच्योर हो रही है। अगर मैच्योरिटी में बहुत कम समय बचा है तो समय से पहले एफडी तोड़ने से होने वाला नुकसान सीमित हो सकता है। अगर एफडी पर कोई खास या ज्यादा ब्याज दर मिल रही है तो उसे तोड़ने से पहले लोन की लागत जरूर निकालें।
बैंक से पहले दोनों आंकड़े मांगें
फैसला अंदाजे से न करें। बैंक से पूछें कि आज एफडी तोड़ने पर हाथ में कितनी रकम आएगी। फिर इसकी तुलना एफडी पर लोन लेने की कुल लागत से करें। लोन की ब्याज दर के साथ प्रोसेसिंग फीस, भुगतान का तरीका और दूसरी शर्तें भी देखें। यह भी याद रखें कि लोन नहीं चुकाने पर बैंक एफडी की रकम से अपना बकाया वसूल सकता है।
सीधा गणित यही है। जरूरत कुछ महीनों की है और लोन चुकाने का प्लान साफ है तो एफडी पर लोन काम आ सकता है। लेकिन पैसा लंबे समय के लिए चाहिए और भुगतान कब होगा यह तय नहीं है तो एफडी तोड़ने की लागत और लंबे लोन के खर्च की तुलना करना ज्यादा जरूरी है।
(प्रियंका कुमारी)