 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
FD Loan: पैसों की जरूरत पर फिक्स्ड डिपॉजिट तोड़ें या लोन लें? समझें किसमें होगा कम नुकसान
 Haribhoomi
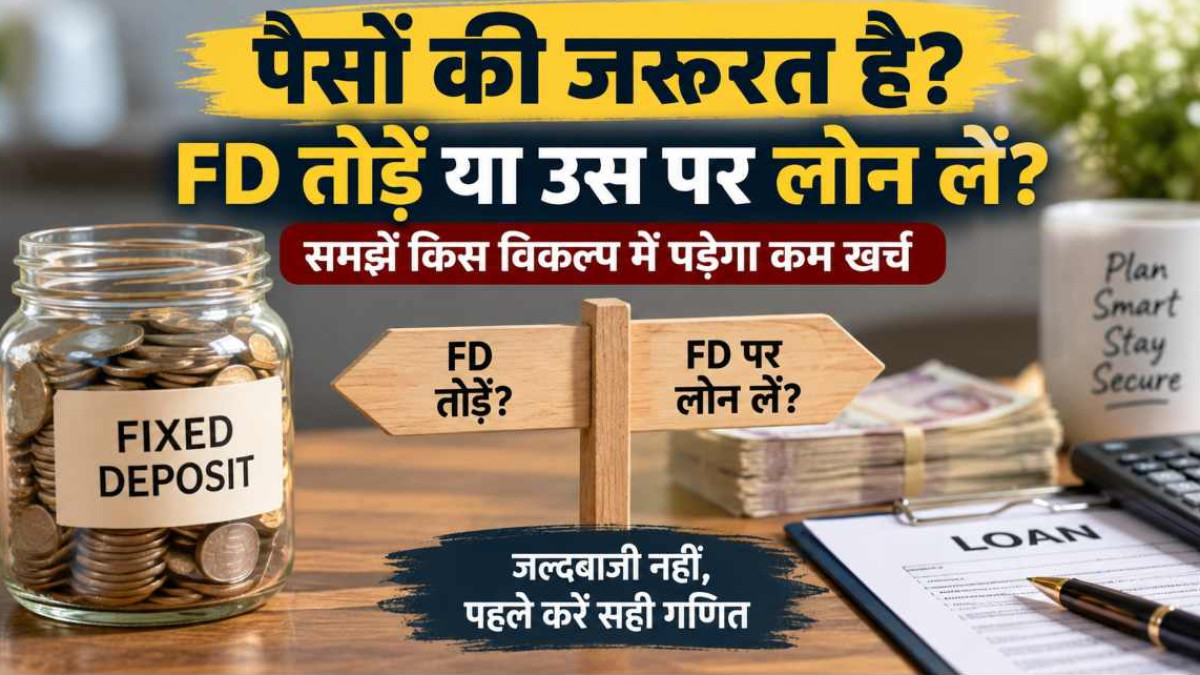
अचानक पैसों की जरूरत पड़ जाए तो सबसे पहले नजर बैंक में पड़ी एफडी पर जाती। मेडिकल खर्च हो, घर की जरूरी मरम्मत या कोई बड़ा पेमेंट, सवाल उठता है कि एफडी समय से पहले तोड़ दी जाए या उसके बदले लोन लिया जाए? दोनों में से कोई एक विकल्प हमेशा सस्ता नहीं होता। फैसला इस बात पर निर्भर करता है कि पैसा कितने समय के लिए चाहिए और आप लोन कितनी जल्दी चुका सकते।
एफडी तोड़ने पर कितना नुकसान?
एफडी समय से पहले तोड़ने का मतलब यह नहीं कि अब तक मिला पूरा ब्याज खत्म हो जाएगा। बैंक आमतौर पर यह देखता है कि पैसा वास्तव में कितने समय तक एफडी में रहा। उसी अवधि के लिए लागू ब्याज दर के हिसाब से रकम दोबारा तय हो सकती। बैंक अपनी पॉलिसी के मुताबिक समय से पहले एफडी तोड़ने पर पेनल्टी भी लगा सकता।
आरबीआई के नियमों के मुताबिक बैंकों को समय से पहले एफडी निकालने को लेकर बोर्ड से मंजूर पॉलिसी रखनी होती। ग्राहक को लागू पेनल्टी की जानकारी भी देनी होती है। नुकसान सिर्फ इतना नहीं है। एफडी टूटने के बाद उस रकम पर मैच्योरिटी तक मिलने वाला ब्याज भी बंद हो जाएगा।
एफडी पर लोन कैसे काम करता है?
दूसरा रास्ता एफडी के बदले लोन लेने का है। इसमें एफडी तोड़ी नहीं जाती। बैंक उसे सिक्योरिटी के तौर पर अपने पास रखता है और उसके आधार पर लोन देता है।
एफडी पर ब्याज मिलता रहता है। वहीं लोन की ब्याज दर आमतौर पर एफडी की ब्याज दर से कुछ ज्यादा होती है। अलग-अलग बैंक और प्रोडक्ट में अंतर हो सकता है, लेकिन यह अंतर अक्सर करीब 1 से 2 प्रतिशत अंक तक देखा जाता है। कई बैंक ओवरड्राफ्ट की सुविधा भी देते हैं। इसमें मंजूर पूरी रकम निकालना जरूरी नहीं है। जितने पैसे इस्तेमाल करेंगे, आमतौर पर ब्याज उसी रकम पर लगेगा।
तीन महीने चाहिए पैसे तो समझें गणित
मान लीजिए आपको 2 लाख रुपए सिर्फ तीन महीने के लिए चाहिए। आपके पास पर्याप्त रकम वाली एफडी भी है। अगर आप उसे तोड़ते हैं तो ब्याज कम हो सकता है और पेनल्टी लग सकती है। वहीं एफडी पर लोन लेकर तीन महीने में चुका सकते हैं तो इसकी लागत कम पड़ सकती है। साथ ही एफडी भी चलती रहेगी।
लेकिन यही 2 लाख रुपए दो साल के लिए चाहिए और यह साफ नहीं है कि लोन कब चुका पाएंगे, तो तस्वीर बदल जाती है। लंबे समय तक लोन का ब्याज देना महंगा पड़ सकता है। ऐसे में सिर्फ एफडी बचाए रखने के लिए लोन चलाते रहना जरूरी नहीं कि फायदे का सौदा हो।
मैच्योरिटी करीब है तो यह भी देखें
फैसला करने से पहले यह भी देखें कि एफडी कब मैच्योर हो रही है। अगर मैच्योरिटी में बहुत कम समय बचा है तो समय से पहले एफडी तोड़ने से होने वाला नुकसान सीमित हो सकता है। अगर एफडी पर कोई खास या ज्यादा ब्याज दर मिल रही है तो उसे तोड़ने से पहले लोन की लागत जरूर निकालें।
बैंक से पहले दोनों आंकड़े मांगें
फैसला अंदाजे से न करें। बैंक से पूछें कि आज एफडी तोड़ने पर हाथ में कितनी रकम आएगी। फिर इसकी तुलना एफडी पर लोन लेने की कुल लागत से करें। लोन की ब्याज दर के साथ प्रोसेसिंग फीस, भुगतान का तरीका और दूसरी शर्तें भी देखें। यह भी याद रखें कि लोन नहीं चुकाने पर बैंक एफडी की रकम से अपना बकाया वसूल सकता है।
सीधा गणित यही है। जरूरत कुछ महीनों की है और लोन चुकाने का प्लान साफ है तो एफडी पर लोन काम आ सकता है। लेकिन पैसा लंबे समय के लिए चाहिए और भुगतान कब होगा यह तय नहीं है तो एफडी तोड़ने की लागत और लंबे लोन के खर्च की तुलना करना ज्यादा जरूरी है।
(प्रियंका कुमारी)
काम की बात: बिल्डर ने घर में कमी छोड़ी तो मरम्मत का खर्च आप क्यों दें? जानें RERA का अधिकार
नया घर खरीदने के बाद चाबी हाथ में आते ही ज्यादातर लोगों को लगता है कि अब सारी जिम्मेदारी उनकी है। लेकिन अगर कुछ समय बाद दीवारों में दरारें आने लगें, फर्श टूटने लगे या प्लंबिंग और दूसरी सुविधाओं में खराबी निकल आए तो जरूरी नहीं कि मरम्मत का खर्च भी खरीदार ही उठाए। RERA के तहत कुछ मामलों में बिल्डर की जिम्मेदारी घर का कब्जा मिलने के बाद भी बनी रहती है।
रियल एस्टेट रेगुलेशन एंड डेवलपमेंट एक्ट, 2016 की धारा 14 के तहत RERA के दायरे में आने वाले प्रोजेक्ट में स्ट्रक्चरल डिफेक्ट और काम की गुणवत्ता, निर्माण, सेवाओं या एग्रीमेंट से जुड़ी तय खामियों के लिए प्रमोटर जिम्मेदार हो सकता है। यह जिम्मेदारी कब्जा मिलने की तारीख से पांच साल तक रहती है।
पांच साल के अंदर घर में आई खामी की शिकायत जरूरी
अगर घर में ऐसी कोई खामी सामने आती है तो खरीदार को उसे कब्जा मिलने के पांच साल के भीतर बिल्डर के संज्ञान में लाना होगा। शिकायत मिलने के बाद प्रमोटर को बिना अतिरिक्त पैसा लिए संबंधित कमी दूर करनी होती है। कानून के मुताबिक इसके लिए सामान्य तौर पर 30 दिन की अवधि है।
इसलिए सिर्फ साइट मैनेजर को फोन करके शिकायत करना पर्याप्त नहीं है। शिकायत लिखित में करें और समस्या कब सामने आई, यह साफ-साफ बताएं। साथ में फोटो, वीडियो, ईमेल और निरीक्षण रिपोर्ट जैसे सबूत संभालकर रखें। गंभीर स्ट्रक्चरल समस्या होने पर स्वतंत्र इंजीनियर या योग्य विशेषज्ञ की रिपोर्ट भी काम आ सकती है।
बिल्डर ने मरम्मत नहीं की तो क्या करें?
अगर बिल्डर तय समय में खामी दूर नहीं करता है तो खरीदार RERA के तहत उचित मुआवजे की मांग कर सकता है। मुआवजे की कोई एक तय रकम कानून में नहीं है। यह मामले की परिस्थितियों और नुकसान के आधार पर अलग-अलग हो सकती है।
खरीदार पहले प्रमोटर को औपचारिक पत्र भेजे। इसमें खामी मिलने की तारीख, समस्या का पूरा विवरण और उसे ठीक करने की मांग दर्ज करें। कब्जा पत्र, सेल एग्रीमेंट, फोटो, निरीक्षण रिपोर्ट, ईमेल और बिल्डर से हुई बातचीत का रिकॉर्ड भी सुरक्षित रखें।
RERA में कहां शिकायत करें?
RERA की धारा 31 के तहत पीड़ित होमबायर संबंधित रियल एस्टेट रेगुलेटरी अथॉरिटी या मामले के अनुसार Adjudicating Officer के पास शिकायत कर सकता है। किस मंच पर जाना है, यह दावे की प्रकृति और संबंधित राज्य की RERA प्रक्रिया पर निर्भर करता है।
ध्यान रखें, पांच साल की अवधि कब्जा मिलने की तारीख से गिनी जाती है। इसलिए घर में खराबी दिखे तो इंतजार न करें। जल्दी शिकायत करें, सबूत संभालें और जरूरत पड़ने पर RERA का रास्ता अपनाएं।