 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
Banking Tips: विदेश में NRI का भारतीय नंबर क्यों जरूरी, बैंकिंग में कौन सी अड़चन आ सकती
 Haribhoomi
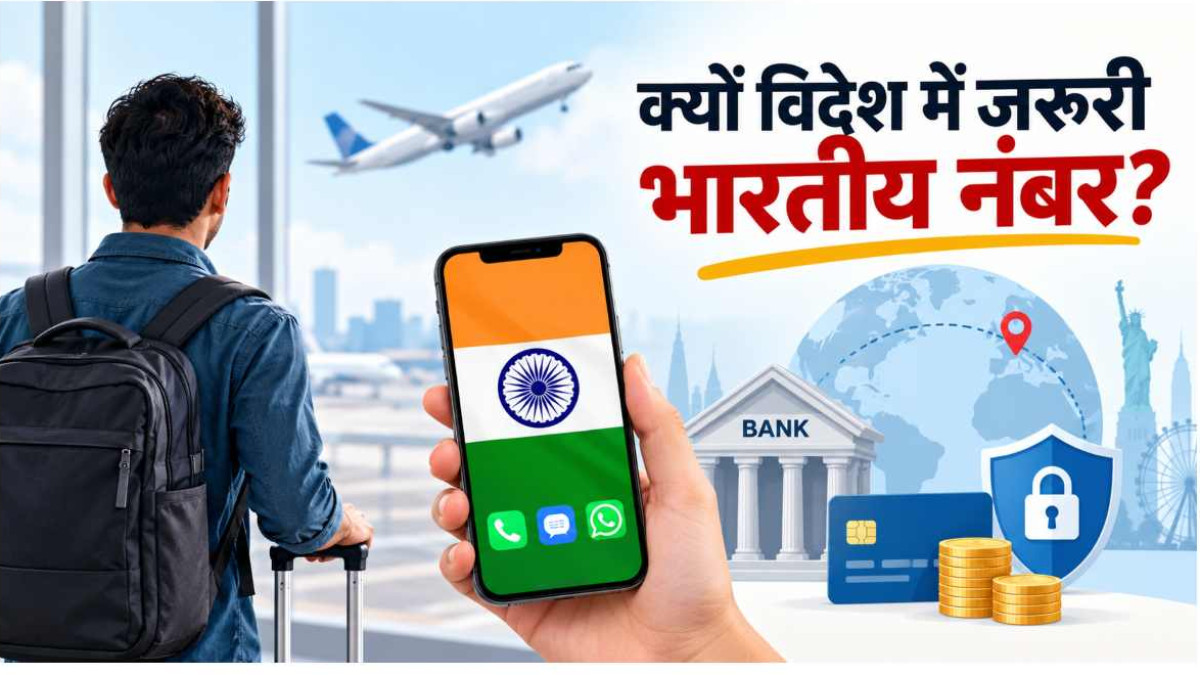
विदेश जाने के बाद नया मोबाइल नंबर लेना सबसे आसान काम लगता। भारतीय नंबर का इस्तेमाल कम हो जाता है और ज्यादातर बातचीत व्हाट्सऐप पर होने लगती, लेकिन दिक्कत तब आती है, जब भारत के बैंक खाते से पैसे ट्रांसफर करने हों और मोबाइल पर ओटीपी ही न आए।
कई एनआरआई के लिए भारत का मोबाइल नंबर आज भी बैंक खाते, क्रेडिट कार्ड, निवेश और दूसरी वित्तीय सेवाओं से जुड़ा रहता। इसलिए विदेश जाने से पहले यह तय करना जरूरी है कि भारतीय नंबर आगे भी कैसे चालू रहेगा।
विदेश जाने से पहले भारतीय फोन नंबर चालू रखें
भारत से निकलने से पहले जांच लें कि आपके नंबर पर इंटरनेशनल रोमिंग सक्रिय है या नहीं। सिर्फ भारत में SIM का चलना इस बात की गारंटी नहीं है कि विदेश पहुंचने के बाद भी वह काम करेगा। प्रीपेड और पोस्टपेड कनेक्शन के नियम भी अलग हो सकते हैं।
अगर भारतीय नंबर का इस्तेमाल सिर्फ बैंक के ओटीपी और जरूरी एसएमएस के लिए करना है, तो रोजमर्रा के कॉल और इंटरनेट के लिए विदेशी SIM इस्तेमाल कर सकते हैं। भारतीय सिम को दूसरे स्लॉट या eSIM के रूप में चालू रखा जा सकता है, लेकिन यहां एक और बात जरूरी है। लंबे समय तक SIM का इस्तेमाल या रिचार्ज न करने पर नंबर बंद हो सकता है। हर टेलीकॉम कंपनी के नियम अलग हैं। इसलिए अपने प्लान की वैधता और रिचार्ज की शर्तें पहले ही जांच लें।
फोन पर अगर OTP नहीं आया तो क्या करें?
विदेश में OTP आने में कभी-कभी देरी भी हो सकती है। भारतीय SIM को विदेशी नेटवर्क से कनेक्ट होना पड़ता है। नेटवर्क न मिलने पर फोन रीस्टार्ट करें, उपलब्ध नेटवर्क को मैन्युअली चुनें और जांचें कि इंटरनेशनल रोमिंग चालू है या नहीं। सबसे बड़ी गलती यह है कि इन चीजों की जांच तब की जाए, जब पैसों का तुरंत ट्रांसफर करना हो।
विदेशी नंबर भी हो सकता है विकल्प
एनआरआई बैंकिंग में कई बैंक NRE और NRO खातों के लिए विदेशी मोबाइल नंबर की सुविधा देते हैं। लेकिन हर बैंक और हर सेवा के नियम एक जैसे नहीं हैं। कुछ सेवाओं में विदेशी नंबर काम कर सकता है, जबकि कुछ में भारतीय नंबर की जरूरत बनी रह सकती है।
इसलिए अपने बैंक से पहले ही पूछें कि विदेशी नंबर पर OTP, बैंकिंग अलर्ट और दूसरी सेवाएं मिलेंगी या नहीं। जहां संभव हो, मोबाइल ऐप, नेट बैंकिंग और ईमेल अलर्ट जैसे दूसरे विकल्प भी सक्रिय रखें।
नंबर बदलने से पहले पूरी सूची बनाएं
अगर भारतीय नंबर बंद करने जा रहे तो पहले उससे जुड़े सभी खातों की लिस्ट बनाएं। बैंक खाते के अलावा क्रेडिट कार्ड, डीमैट, म्यूचुअल फंड, बीमा, टैक्स खाते और दूसरी वित्तीय सेवाओं में भी यही नंबर दर्ज हो सकता है।
पुराना नंबर बंद होने से पहले सभी जरूरी जगह नया नंबर अपडेट करें। फोन या SIM खो जाए तो तुरंत टेलीकॉम कंपनी और जरूरत पड़ने पर बैंक को सूचना दें।
विदेश में रहते हुए भारतीय नंबर चालू रखना छोटी-सी सावधानी है, लेकिन इससे बैंकिंग की बड़ी परेशानी से बचा जा सकता। बेहतर है कि भारत छोड़ने से पहले ही तय कर लें कि भारतीय सिम रखना है, रोमिंग चालू करनी है या बैंक में विदेशी नंबर दर्ज कराना है।
(प्रियंका कुमारी)
घर अपना, कमाई की चिंता नहीं; रिवर्स मॉर्गेज से ऐसे मिलेगी हर महीने रकम
रिटायरमेंट के बाद सबसे बड़ी परेशानी कई बार कमाई नहीं, बल्कि हर महीने आने वाले पैसे की कमी होती है। घर करोड़ों का हो सकता, लेकिन पेंशन सीमित। ऐसे में घर बेचकर पैसे जुटाना आसान रास्ता लगता है, लेकिन उससे रहने का ठिकाना छिन सकता। यहीं रिवर्स मॉर्गेज काम आ सकता।
इसमें वरिष्ठ नागरिक अपना घर बैंक या हाउसिंग फाइनेंस कंपनी के पास गिरवी रखते। बदले में उन्हें नियमित पैसा मिलता है। खास बात यह है कि घर में रहना जारी रहता है और सामान्य लोन की तरह हर महीने ईएमआई नहीं चुकानी पड़ती।
कौन ले सकता रिवर्स मॉर्गेज है?
रिवर्स मॉर्गेज के लिए आवेदक भारतीय नागरिक और 60 साल से अधिक उम्र का होना चाहिए। पति-पत्नी संयुक्त रूप से भी आवेदन कर सकते हैं। ऐसे मामलों में कम से कम एक की उम्र 60 साल से ज्यादा और दूसरे की आम तौर पर 55 साल से कम नहीं होनी चाहिए।
घर भारत में होना चाहिए। उसका मालिकाना हक साफ होना चाहिए और उस पर कोई बकाया या कानूनी बोझ नहीं होना चाहिए। यह वही घर होना चाहिए, जिसमें आवेदक खुद रहता हो।
रिवर्स मॉर्गेज में पैसा कैसे मिलता है?
बैंक घर की कीमत, आवेदक की उम्र और उस समय की ब्याज दरों को देखकर लोन की रकम तय करता है। पैसा हर महीने, तीन महीने, छह महीने या साल में मिल सकता है। कुछ मामलों में एकमुश्त रकम या जरूरत के समय इस्तेमाल होने वाली क्रेडिट सुविधा भी मिल सकती है।
इस पैसे का इस्तेमाल पेंशन बढ़ाने, इलाज, घर की मरम्मत, रखरखाव और दूसरी जरूरी जरूरतों के लिए किया जा सकता है। हालांकि इसे सट्टेबाजी, कारोबार या ट्रेडिंग जैसे कामों में लगाने की अनुमति नहीं है।
यह सबसे जरूरी बात है। रिवर्स मॉर्गेज में भुगतान की अधिकतम अवधि 20 साल है। यानी यह जरूरी नहीं कि पैसा पूरी जिंदगी आता रहे। 20 साल की अवधि खत्म होने पर भुगतान रुक सकता है, लेकिन शर्तें पूरी होने तक घर में रहना संभव है। इसलिए लोन लेने से पहले बैंक से साफ पूछना जरूरी है कि कितने साल तक भुगतान मिलेगा और उसके बाद क्या होगा।
रिवर्स मॉर्गेज से होनी वाली कमाई पर आयकर में छूट
रिवर्स मॉर्गेज से मिलने वाली रकम सामान्य आमदनी नहीं मानी जाती। एनएचबी के मुताबिक, इसके तहत मिलने वाले भुगतान पर आयकर अधिनियम की धारा 10(43) के तहत आयकर छूट है।
रिवर्स मॉर्गेज लेने का मतलब यह नहीं कि बच्चों का घर चला गया। आम तौर पर आखिरी जीवित उधारकर्ता की मृत्यु, घर बेचने या स्थायी रूप से वहां से चले जाने पर लोन चुकाना होता है।
वारिस चाहें तो बकाया रकम और जमा ब्याज चुकाकर घर को अपने पास रख सकते हैं। अगर घर बेचकर लोन चुकाया जाता है तो बकाया रकम निकालने के बाद बचा पैसा वारिसों को मिलता है।
घर की कीमत घटे तो क्या?
यह पैसा मुफ्त नहीं है। समय के साथ लोन पर ब्याज जुड़ता रहता है। इससे बकाया रकम बढ़ती है और घर में बची आपकी हिस्सेदारी कम हो सकती है। बैंक संपत्ति का दोबारा मूल्यांकन भी कर सकता है, आम तौर पर कम से कम पांच साल में एक बार।
हालांकि इसमें ‘नो निगेटिव इक्विटी’ की सुरक्षा होती है। यानी तय शर्तें पूरी करने पर घर की बिक्री से जितनी रकम मिल सकती है, उससे ज्यादा की देनदारी उधारकर्ता या उसके वारिसों पर नहीं आती।
इसलिए रिवर्स मॉर्गेज उन लोगों के लिए उपयोगी हो सकता है जिनके पास घर तो है, लेकिन रिटायरमेंट में नियमित नकदी की कमी है। लेकिन अगर पेंशन और निवेश से पर्याप्त आमदनी है या बच्चों के लिए घर की पूरी कीमत बचाना प्राथमिकता है, तो यह विकल्प सोच-समझकर ही चुनना चाहिए।
(प्रियंका कुमारी)