 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
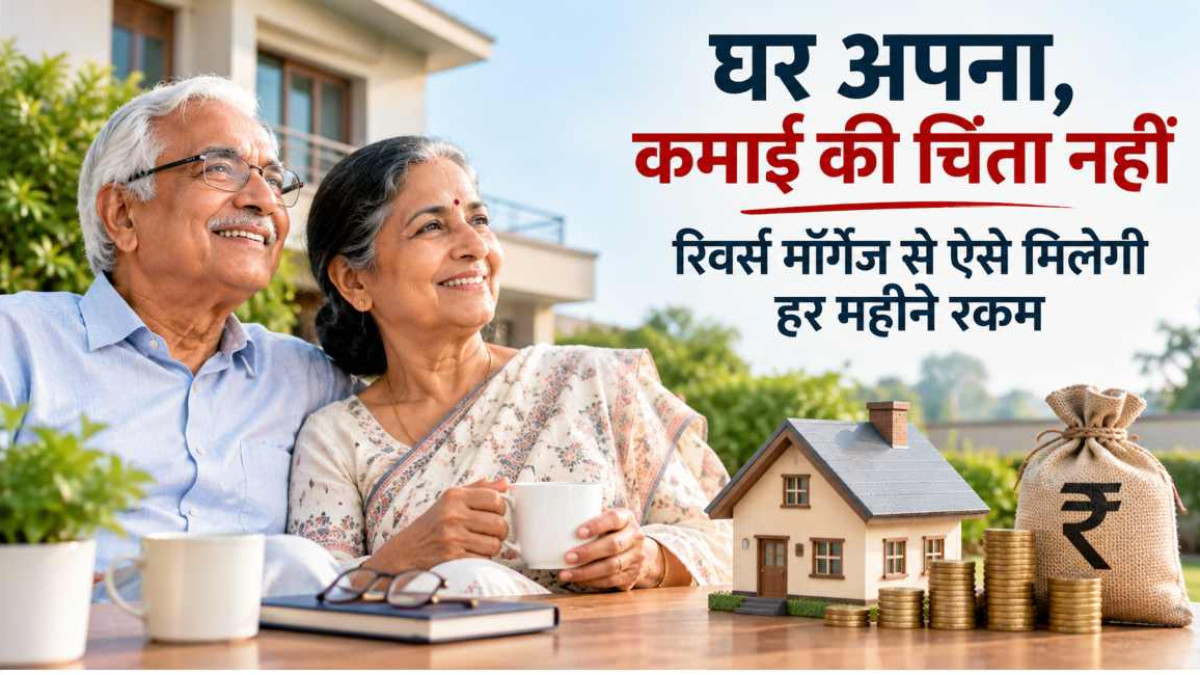
घर अपना, कमाई की चिंता नहीं; रिवर्स मॉर्गेज से ऐसे मिलेगी हर महीने रकम
 Haribhoomi
रिटायरमेंट के बाद सबसे बड़ी परेशानी कई बार कमाई नहीं, बल्कि हर महीने आने वाले पैसे की कमी होती है। घर करोड़ों का हो सकता, लेकिन पेंशन सीमित। ऐसे में घर बेचकर पैसे जुटाना आसान रास्ता लगता है, लेकिन उससे रहने का ठिकाना छिन सकता। यहीं रिवर्स मॉर्गेज काम आ सकता।
इसमें वरिष्ठ नागरिक अपना घर बैंक या हाउसिंग फाइनेंस कंपनी के पास गिरवी रखते। बदले में उन्हें नियमित पैसा मिलता है। खास बात यह है कि घर में रहना जारी रहता है और सामान्य लोन की तरह हर महीने ईएमआई नहीं चुकानी पड़ती।
कौन ले सकता रिवर्स मॉर्गेज है?
रिवर्स मॉर्गेज के लिए आवेदक भारतीय नागरिक और 60 साल से अधिक उम्र का होना चाहिए। पति-पत्नी संयुक्त रूप से भी आवेदन कर सकते हैं। ऐसे मामलों में कम से कम एक की उम्र 60 साल से ज्यादा और दूसरे की आम तौर पर 55 साल से कम नहीं होनी चाहिए।
घर भारत में होना चाहिए। उसका मालिकाना हक साफ होना चाहिए और उस पर कोई बकाया या कानूनी बोझ नहीं होना चाहिए। यह वही घर होना चाहिए, जिसमें आवेदक खुद रहता हो।
रिवर्स मॉर्गेज में पैसा कैसे मिलता है?
बैंक घर की कीमत, आवेदक की उम्र और उस समय की ब्याज दरों को देखकर लोन की रकम तय करता है। पैसा हर महीने, तीन महीने, छह महीने या साल में मिल सकता है। कुछ मामलों में एकमुश्त रकम या जरूरत के समय इस्तेमाल होने वाली क्रेडिट सुविधा भी मिल सकती है।
इस पैसे का इस्तेमाल पेंशन बढ़ाने, इलाज, घर की मरम्मत, रखरखाव और दूसरी जरूरी जरूरतों के लिए किया जा सकता है। हालांकि इसे सट्टेबाजी, कारोबार या ट्रेडिंग जैसे कामों में लगाने की अनुमति नहीं है।
यह सबसे जरूरी बात है। रिवर्स मॉर्गेज में भुगतान की अधिकतम अवधि 20 साल है। यानी यह जरूरी नहीं कि पैसा पूरी जिंदगी आता रहे। 20 साल की अवधि खत्म होने पर भुगतान रुक सकता है, लेकिन शर्तें पूरी होने तक घर में रहना संभव है। इसलिए लोन लेने से पहले बैंक से साफ पूछना जरूरी है कि कितने साल तक भुगतान मिलेगा और उसके बाद क्या होगा।
रिवर्स मॉर्गेज से होनी वाली कमाई पर आयकर में छूट
रिवर्स मॉर्गेज से मिलने वाली रकम सामान्य आमदनी नहीं मानी जाती। एनएचबी के मुताबिक, इसके तहत मिलने वाले भुगतान पर आयकर अधिनियम की धारा 10(43) के तहत आयकर छूट है।
रिवर्स मॉर्गेज लेने का मतलब यह नहीं कि बच्चों का घर चला गया। आम तौर पर आखिरी जीवित उधारकर्ता की मृत्यु, घर बेचने या स्थायी रूप से वहां से चले जाने पर लोन चुकाना होता है।
वारिस चाहें तो बकाया रकम और जमा ब्याज चुकाकर घर को अपने पास रख सकते हैं। अगर घर बेचकर लोन चुकाया जाता है तो बकाया रकम निकालने के बाद बचा पैसा वारिसों को मिलता है।
घर की कीमत घटे तो क्या?
यह पैसा मुफ्त नहीं है। समय के साथ लोन पर ब्याज जुड़ता रहता है। इससे बकाया रकम बढ़ती है और घर में बची आपकी हिस्सेदारी कम हो सकती है। बैंक संपत्ति का दोबारा मूल्यांकन भी कर सकता है, आम तौर पर कम से कम पांच साल में एक बार।
हालांकि इसमें ‘नो निगेटिव इक्विटी’ की सुरक्षा होती है। यानी तय शर्तें पूरी करने पर घर की बिक्री से जितनी रकम मिल सकती है, उससे ज्यादा की देनदारी उधारकर्ता या उसके वारिसों पर नहीं आती।
इसलिए रिवर्स मॉर्गेज उन लोगों के लिए उपयोगी हो सकता है जिनके पास घर तो है, लेकिन रिटायरमेंट में नियमित नकदी की कमी है। लेकिन अगर पेंशन और निवेश से पर्याप्त आमदनी है या बच्चों के लिए घर की पूरी कीमत बचाना प्राथमिकता है, तो यह विकल्प सोच-समझकर ही चुनना चाहिए।
(प्रियंका कुमारी)
EPFO ने 35 दिन की देरी की, अब देना होगा 6% ब्याज; 14 लाख से ज्यादा का था PF क्लेम
रिटायरमेंट के बाद मिलने वाली PF की रकम में 35 दिन की देरी अब EPFO को भारी पड़ गई है। मुंबई उपनगर जिला उपभोक्ता विवाद निवारण आयोग ने कर्मचारी भविष्य निधि संगठन (EPFO) को एक रिटायर्ड कर्मचारी के 14.06 लाख रुपये से ज्यादा के PF क्लेम पर 35 दिन की देरी के लिए 6% सालाना ब्याज देने का आदेश दिया है।
आयोग ने माना कि EPFO ने कर्मचारी के क्लेम का समय पर निपटारा नहीं किया। EPF Scheme, 1952 के तहत PF क्लेम का निपटारा 20 दिन के भीतर किया जाना चाहिए। आयोग ने तय समय में क्लेम नहीं निपटाने को सेवा में कमी माना है।
19 अक्टूबर को जमा किया था पूरा क्लेम
मामला Fleet Maritime Services (India) Pvt Ltd के पूर्व कर्मचारी से जुड़ा है। रिटायर्ड कर्मचारी ने आयोग में शिकायत करते हुए बताया कि उसने 19 अक्टूबर 2016 को PF की पूरी क्लेम अर्जी जमा की थी। इसके बावजूद EPFO ने तय समय में रकम जारी नहीं की।
EPFO ने अपना बचाव करते हुए कहा कि शुरुआती क्लेम के साथ जरूरी Joint Declaration जमा नहीं किया गया था। इसलिए क्लेम को 7 नवंबर 2016 को वापस कर दिया गया। संगठन के मुताबिक, पूरे दस्तावेज 2 दिसंबर 2016 को मिले और इसके बाद 14 दिसंबर को क्लेम का भुगतान कर दिया गया।
EPFO की दलील पर आयोग ने उठाए सवाल
आयोग ने EPFO की इस दलील को स्वीकार नहीं किया। आयोग ने कहा कि संगठन यह साबित नहीं कर सका कि 19 अक्टूबर को जमा किया गया क्लेम वास्तव में अधूरा था।
खास बात यह रही कि EPFO कोई ऐसा लिखित रिजेक्शन लेटर या कमी बताने वाला पत्र भी पेश नहीं कर पाया, जिससे यह साबित होता कि कर्मचारी को समय पर बताया गया था कि उसके दस्तावेज अधूरे हैं।
आयोग ने कहा कि उपलब्ध सबूतों के आधार पर EPFO यह साबित करने में नाकाम रहा कि 19 अक्टूबर 2016 को क्लेम अधूरा था। ऐसे में संगठन को तय समय के भीतर क्लेम प्रोसेस और सेटल करना चाहिए था।
14,06,272 रुपये पर मिलेगा ब्याज
आयोग ने EPFO को 14,06,272 रुपये की PF राशि पर 35 दिन की देरी के लिए 6% सालाना ब्याज देने का आदेश दिया है। ब्याज की गणना 9 नवंबर 2016 से 13 दिसंबर 2016 तक की देरी के लिए होगी।
आयोग ने यह भी कहा कि रिटायरमेंट के बाद PF जैसी जमा रकम मिलने में देरी से लाभार्थी को आर्थिक परेशानी हो सकती है। खासकर तब, जब व्यक्ति अपनी जमा पूंजी पर निर्भर हो। EPFO को आयोग के आदेश का पालन करने के लिए 45 दिन का समय दिया गया है।
यह मामला सिर्फ PF की रकम देर से मिलने का नहीं था। असली सवाल यह था कि 20 दिन की समयसीमा कब से शुरू होगी और क्या EPFO यह साबित कर सकता है कि शुरुआती क्लेम अधूरा था। आयोग ने इस मामले में कर्मचारी के पक्ष में फैसला दिया।
(प्रियंका कुमारी)