 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
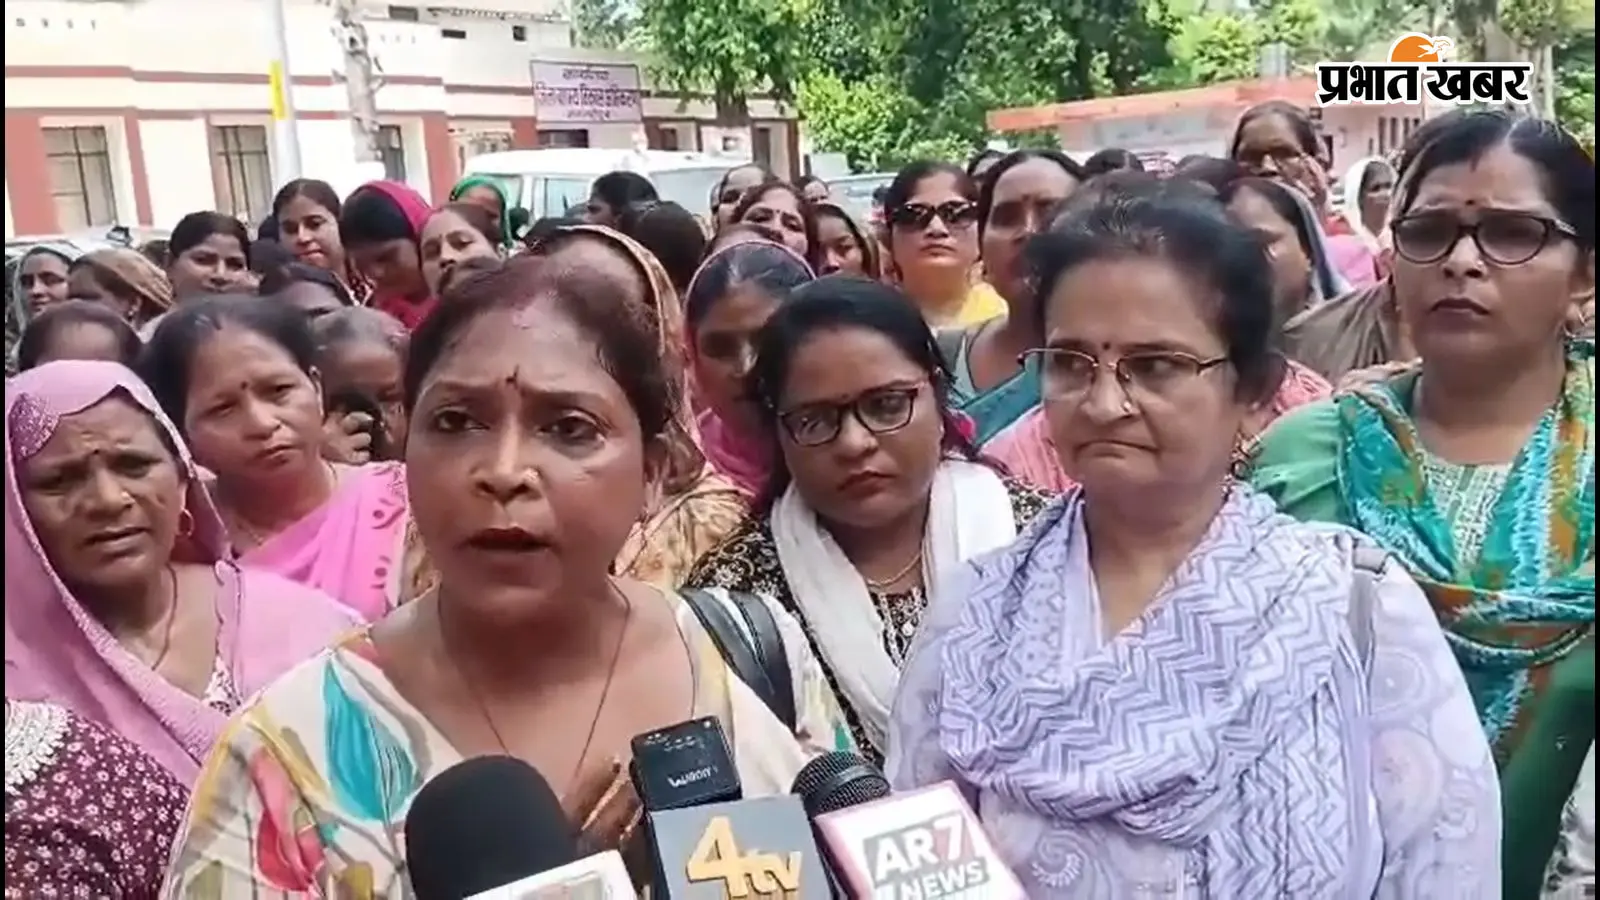
UP में आंगनबाड़ी कर्मियों के साथ हुआ धोखा, शाहजहांपुर में कर्मियों का हंगामा, बोलीं- हमें सिर्फ 1500 रुपये मिले
 Prabhat Khabar
मुख्यमंत्री की ओर से आंगनबाड़ी कार्यकत्रियों का मानदेय 12 हजार रुपये किए जाने की घोषणा के बावजूद, शाहजहांपुर में कर्मियों ने प्रदर्शन कर सिर्फ 1500 रुपये की बढ़ोतरी मिलने का आरोप लगाया है. उन्होंने प्रोत्साहन राशि को मानदेय में शामिल करने और काम के बढ़ते बोझ की समीक्षा की मांग की है.
The post UP में आंगनबाड़ी कर्मियों के साथ हुआ धोखा, शाहजहांपुर में कर्मियों का हंगामा, बोलीं- हमें सिर्फ 1500 रुपये मिले appeared first on Prabhat Khabar.
FD Loan: पैसों की जरूरत पर फिक्स्ड डिपॉजिट तोड़ें या लोन लें? समझें किसमें होगा कम नुकसान
 Haribhoomi
अचानक पैसों की जरूरत पड़ जाए तो सबसे पहले नजर बैंक में पड़ी एफडी पर जाती। मेडिकल खर्च हो, घर की जरूरी मरम्मत या कोई बड़ा पेमेंट, सवाल उठता है कि एफडी समय से पहले तोड़ दी जाए या उसके बदले लोन लिया जाए? दोनों में से कोई एक विकल्प हमेशा सस्ता नहीं होता। फैसला इस बात पर निर्भर करता है कि पैसा कितने समय के लिए चाहिए और आप लोन कितनी जल्दी चुका सकते।
एफडी तोड़ने पर कितना नुकसान?
एफडी समय से पहले तोड़ने का मतलब यह नहीं कि अब तक मिला पूरा ब्याज खत्म हो जाएगा। बैंक आमतौर पर यह देखता है कि पैसा वास्तव में कितने समय तक एफडी में रहा। उसी अवधि के लिए लागू ब्याज दर के हिसाब से रकम दोबारा तय हो सकती। बैंक अपनी पॉलिसी के मुताबिक समय से पहले एफडी तोड़ने पर पेनल्टी भी लगा सकता।
आरबीआई के नियमों के मुताबिक बैंकों को समय से पहले एफडी निकालने को लेकर बोर्ड से मंजूर पॉलिसी रखनी होती। ग्राहक को लागू पेनल्टी की जानकारी भी देनी होती है। नुकसान सिर्फ इतना नहीं है। एफडी टूटने के बाद उस रकम पर मैच्योरिटी तक मिलने वाला ब्याज भी बंद हो जाएगा।
एफडी पर लोन कैसे काम करता है?
दूसरा रास्ता एफडी के बदले लोन लेने का है। इसमें एफडी तोड़ी नहीं जाती। बैंक उसे सिक्योरिटी के तौर पर अपने पास रखता है और उसके आधार पर लोन देता है।
एफडी पर ब्याज मिलता रहता है। वहीं लोन की ब्याज दर आमतौर पर एफडी की ब्याज दर से कुछ ज्यादा होती है। अलग-अलग बैंक और प्रोडक्ट में अंतर हो सकता है, लेकिन यह अंतर अक्सर करीब 1 से 2 प्रतिशत अंक तक देखा जाता है। कई बैंक ओवरड्राफ्ट की सुविधा भी देते हैं। इसमें मंजूर पूरी रकम निकालना जरूरी नहीं है। जितने पैसे इस्तेमाल करेंगे, आमतौर पर ब्याज उसी रकम पर लगेगा।
तीन महीने चाहिए पैसे तो समझें गणित
मान लीजिए आपको 2 लाख रुपए सिर्फ तीन महीने के लिए चाहिए। आपके पास पर्याप्त रकम वाली एफडी भी है। अगर आप उसे तोड़ते हैं तो ब्याज कम हो सकता है और पेनल्टी लग सकती है। वहीं एफडी पर लोन लेकर तीन महीने में चुका सकते हैं तो इसकी लागत कम पड़ सकती है। साथ ही एफडी भी चलती रहेगी।
लेकिन यही 2 लाख रुपए दो साल के लिए चाहिए और यह साफ नहीं है कि लोन कब चुका पाएंगे, तो तस्वीर बदल जाती है। लंबे समय तक लोन का ब्याज देना महंगा पड़ सकता है। ऐसे में सिर्फ एफडी बचाए रखने के लिए लोन चलाते रहना जरूरी नहीं कि फायदे का सौदा हो।
मैच्योरिटी करीब है तो यह भी देखें
फैसला करने से पहले यह भी देखें कि एफडी कब मैच्योर हो रही है। अगर मैच्योरिटी में बहुत कम समय बचा है तो समय से पहले एफडी तोड़ने से होने वाला नुकसान सीमित हो सकता है। अगर एफडी पर कोई खास या ज्यादा ब्याज दर मिल रही है तो उसे तोड़ने से पहले लोन की लागत जरूर निकालें।
बैंक से पहले दोनों आंकड़े मांगें
फैसला अंदाजे से न करें। बैंक से पूछें कि आज एफडी तोड़ने पर हाथ में कितनी रकम आएगी। फिर इसकी तुलना एफडी पर लोन लेने की कुल लागत से करें। लोन की ब्याज दर के साथ प्रोसेसिंग फीस, भुगतान का तरीका और दूसरी शर्तें भी देखें। यह भी याद रखें कि लोन नहीं चुकाने पर बैंक एफडी की रकम से अपना बकाया वसूल सकता है।
सीधा गणित यही है। जरूरत कुछ महीनों की है और लोन चुकाने का प्लान साफ है तो एफडी पर लोन काम आ सकता है। लेकिन पैसा लंबे समय के लिए चाहिए और भुगतान कब होगा यह तय नहीं है तो एफडी तोड़ने की लागत और लंबे लोन के खर्च की तुलना करना ज्यादा जरूरी है।
(प्रियंका कुमारी)