 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
Term Insurance: क्या सिर्फ टर्म इंश्योरेंस काफी है? जानिए कब दूसरी लाइफ इंश्योरेंस जरूरी
 Haribhoomi
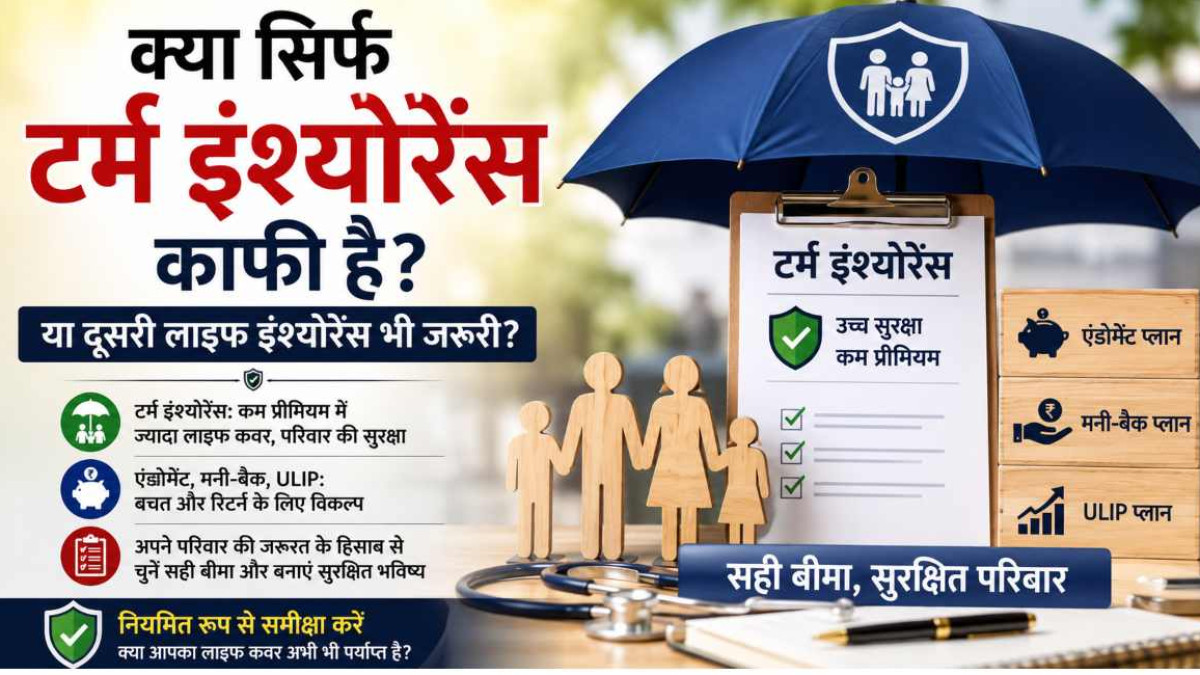
लाइफ इंश्योरेंस खरीदते समय सबसे बड़ा सवाल अक्सर यही होता है कि क्या सिर्फ टर्म इंश्योरेंस लेना काफी है या इसके साथ कोई दूसरी लाइफ इंश्योरेंस पॉलिसी भी होनी चाहिए? बाजार में टर्म प्लान, एंडोमेंट, मनी-बैक पॉलिसी, ULIP और कई दूसरे विकल्प मौजूद हैं। ऐसे में सही चुनाव करना आसान नहीं होता।
ज्यादातर कामकाजी लोगों और उन परिवारों के लिए जहां दूसरे सदस्य कमाने वाले व्यक्ति की आय पर निर्भर हैं, टर्म इंश्योरेंस को जीवन बीमा की पहली जरूरत माना जाता है। इसका उद्देश्य निवेश या रिटर्न देना नहीं, बल्कि कमाने वाले व्यक्ति की मृत्यु की स्थिति में परिवार को आर्थिक सुरक्षा देना है।
टर्म इंश्योरेंस का काम क्या है?
मान लीजिए परिवार में एक व्यक्ति मुख्य कमाने वाला है। उस पर होम लोन, बच्चों की पढ़ाई और माता-पिता की जिम्मेदारी है। अगर उसकी अचानक मृत्यु हो जाती है तो परिवार के सामने सबसे बड़ी चुनौती उसकी आय की भरपाई करना होती।
टर्म इंश्योरेंस इसी जोखिम को कवर करता है। इसमें बीमा और निवेश को अलग रखा जाता है, इसलिए इसका प्रीमियम आमतौर पर कई पारंपरिक जीवन बीमा उत्पादों की तुलना में कम होता है। इसी वजह से समान प्रीमियम में ज्यादा बीमा राशि लेना संभव हो सकता है।
क्या एंडोमेंट या दूसरी पॉलिसी टर्म प्लान की जगह ले सकती?
एंडोमेंट या सेविंग्स से जुड़ी बीमा पॉलिसी उन लोगों के लिए उपयोगी हो सकती है जो बीमा के साथ बचत या निश्चित रिटर्न चाहते हैं। लेकिन इन्हें पर्याप्त लाइफ कवर का विकल्प मानना सही नहीं होगा।
ऐसी पॉलिसियों में मिलने वाला लाइफ कवर कई मामलों में टर्म प्लान की तुलना में कम हो सकता। इसलिए बीमा और निवेश को अलग-अलग वित्तीय फैसलों के तौर पर देखना बेहतर है। परिवार की सुरक्षा के लिए पर्याप्त बीमा और भविष्य के लक्ष्यों के लिए अलग निवेश-दोनों की जरूरत हो सकती है।
कब दूसरी पॉलिसी रखना सही हो सकता?
कुछ लोगों के पास पहले से एंडोमेंट या दूसरी जीवन बीमा पॉलिसी होती है, जिसे वे जारी रखना चाहते हैं। इसी तरह नौकरी से मिलने वाला ग्रुप लाइफ कवर भी व्यक्तिगत टर्म प्लान का विकल्प नहीं माना जाना चाहिए, क्योंकि नौकरी बदलने पर यह कवर खत्म हो सकता है।
अगर होम लोन बढ़ गया है, परिवार में बच्चा आया है या आय में बड़ा इजाफा हुआ है, तो मौजूदा लाइफ कवर की समीक्षा करनी चाहिए। सिर्फ इसलिए नई पॉलिसी खरीदना जरूरी नहीं है कि दूसरी पॉलिसी पहले से मौजूद है।
हर कुछ साल में बीमा कवर की समीक्षा जरूरी
शादी, बच्चों की जिम्मेदारी, बढ़ता कर्ज और बुजुर्ग माता-पिता की देखभाल जैसी परिस्थितियां समय के साथ बदलती रहती हैं। इसलिए लाइफ इंश्योरेंस भी एक बार खरीदकर भूल जाने वाली चीज नहीं है।
सबसे अहम सवाल यह होना चाहिए कि अगर कल आपकी मृत्यु हो जाए तो क्या परिवार के पास अपनी मौजूदा जीवनशैली बनाए रखने और भविष्य के खर्च पूरे करने के लिए पर्याप्त पैसा होगा? ज्यादातर परिवारों के लिए टर्म इंश्योरेंस वित्तीय सुरक्षा की बुनियाद हो सकता है। दूसरी लाइफ इंश्योरेंस पॉलिसी तभी लेनी चाहिए जब उसका कोई स्पष्ट वित्तीय उद्देश्य हो।
आसान सवाल-जवाबों में समझें टर्म इंश्योरेंस से जुड़ी सारी जानकारी
सवाल: क्या ज़्यादातर परिवारों के लिए टर्म इंश्योरेंस काफ़ी है?
जवाब: कई परिवारों के लिए, एक सही साइज़ की टर्म इंश्योरेंस पॉलिसी लाइफ़ इंश्योरेंस प्रोटेक्शन का मुख्य हिस्सा होती है क्योंकि यह काफ़ी सस्ते प्रीमियम पर ज़्यादा सम एश्योर्ड देती है।
सवाल: क्या मुझे टर्म इंश्योरेंस के साथ एंडोमेंट प्लान खरीदना चाहिए?
जवाब: यह आपके फ़ाइनेंशियल लक्ष्यों पर निर्भर करता है। अगर आप बचत या गारंटीड रिटर्न ढूंढ रहे हैं, तो सिर्फ़ इंश्योरेंस के लिए खरीदने के बजाय प्रोडक्ट को ध्यान से देखें।
सवाल: क्या एम्प्लॉयर द्वारा दिया गया लाइफ़ इंश्योरेंस काफ़ी है?
जवाब: एम्प्लॉयर ग्रुप कवर मददगार हो सकता है, लेकिन यह काफ़ी नहीं हो सकता है और आमतौर पर आपकी नौकरी से जुड़ा होता है। कई लोग इंडिविजुअल टर्म प्लान भी खरीदते हैं।
सवाल: मुझे अपने लाइफ़ इंश्योरेंस कवर का रिव्यू कब करना चाहिए?
जवाब: शादी, बच्चे का जन्म, होम लोन लेना या इनकम में काफ़ी बढ़ोतरी जैसी ज़िंदगी की बड़ी घटनाओं के बाद इसका रिव्यू करें ताकि यह चेक किया जा सके कि मौजूदा कवर अभी भी काफ़ी है या नहीं।
(प्रियंका कुमारी)
UPI Lite vs Regular UPI: जानें दोनों में क्या फर्क और किस पेमेंट के लिए कौन सा विकल्प सही?
UPI Lite vs Regular UPI: आज यूपीआई से पेमेंट करना हमारी रोजमर्रा की जिंदगी का हिस्सा बन चुका। दुकान पर क्यूआर कोड स्कैन किया, यूपीआई पिन डाला और कुछ ही सेकंड में भुगतान हो गया। लेकिन पिछले कुछ समय से कई पेमेंट ऐप्स में यूपीआई लाइट का विकल्प भी दिख रहा है। ऐसे में सवाल है कि यूपीआई लाइट और सामान्य UPI में क्या अंतर और किसका इस्तेमाल करना बेहतर?
जुलाई 2026 तक यूपीआई लाइट को सामान्य यूपीआई के विकल्प के तौर पर नहीं, बल्कि सुविधा बढ़ाने वाली अतिरिक्त सुविधा के रूप में देखा जाता। यानी आपको दोनों में से किसी एक को चुनने की जरूरत नहीं है।
रेगुलर यूपीआई में सीधे बैंक खाते से होता है भुगतान
सामान्य या Regular UPI में हर ट्रांजैक्शन सीधे आपके लिंक किए गए बैंक खाते से होता है। QR कोड स्कैन करने या भुगतान की जानकारी भरने के बाद UPI PIN डालना पड़ता है। इसके बाद रकम आपके बैंक खाते से सीधे सामने वाले व्यक्ति या दुकानदार के खाते में चली जाती है।
बड़े भुगतान, दोस्तों या परिवार को पैसे भेजने, बिल भरने या ऐसे ट्रांजैक्शन के लिए रेगुलर यूपीआई उपयोगी है, जहां यूपीआई लाइट की तय सीमा से ज्यादा रकम का भुगतान करना हो।
यूपीआई लाइट में पहले से बैलेंस रखना होता है
यूपीआई लाइट का तरीका थोड़ा अलग है। इसमें आपको पहले अपने बैंक खाते से कुछ रकम यूपीआई लाइट बैलेंस में डालनी होती है। इसके बाद चाय, पार्किंग, किराने का छोटा बिल या पानी की बोतल जैसे छोटे भुगतान इसी लाइट बैलेंस से किए जा सकते हैं।
योग्य छोटे ट्रांजैक्शन में हर बार यूपीआई पिन डालने की जरूरत नहीं होती। यही इसकी सबसे बड़ी सुविधा है। अगर आप दिनभर कई छोटे भुगतान करते हैं तो हर बार पिन डालने में लगने वाला समय बच सकता है।
यूपीआई लाइट किसके लिए ज्यादा उपयोगी?
अगर कोई व्यक्ति रोज कई छोटे-छोटे डिजिटल भुगतान करता है, तो यूपीआई लाइट उसके लिए सुविधाजनक हो सकता है। पहले से बैलेंस रखने के कारण ऐसे भुगतान तेजी से किए जा सकते हैं। इसका एक उद्देश्य पीक टाइम में बैंकिंग सिस्टम पर छोटे ट्रांजैक्शन का दबाव कम करना भी है।
हालांकि, यूपीआई लाइट जरूरी नहीं है। अगर आप एक ही तरीके से सभी भुगतान करना पसंद करते हैं और अलग Lite बैलेंस नहीं रखना चाहते, तो Regular UPI का इस्तेमाल जारी रख सकते हैं।
दोनों में से क्या चुनें?
छोटे और लगातार होने वाले भुगतान के लिए यूपीआई लाइट अच्छा विकल्प है जबकि बड़े भुगतान और पैसे ट्रांसफर करने के लिए रेगुलर यूपीआई ज्यादा ठीक है। हर भुगतान सीधे बैंक खाते से करना है तो रेगुलर यूपीआई सबसे बेहतर विकल्प है और छोटे पेमेंट जल्दी करने हैं तो बेहिचक यूपीआई लाइट यूज कर सकते हैं।
दोनों में से कोई भी विकल्प चुनें, डिजिटल सुरक्षा के नियम समान रहेंगे। अपना UPI PIN कभी किसी के साथ शेयर न करें, भुगतान से पहले रिसीवर का नाम जरूर जांचें और पेमेंट ऐप को समय-समय पर अपडेट करते रहें।
आसान सवाल-जवाबों से समझें यूपीआई लाइट और रेगुलर का अंतर
सवाल: UPI Lite क्या है?
जवाब: UPI Lite एक ऐसा फ़ीचर है जिससे यूज़र्स यूपीआई ऐप में एक अलग बैलेंस में थोड़े पैसे लोड कर सकते हैं ताकि एलिजिबल कम-वैल्यू वाले पेमेंट ज़्यादा तेज़ी से किए जा सकें।
सवाल: क्या UPI Lite रेगुलर UPI की जगह लेता है?
जवाब: नहीं। इसे रेगुलर यूपीआई को पूरा करने के लिए डिज़ाइन किया गया है, न कि उसकी जगह लेने के लिए। कई ट्रांज़ैक्शन के लिए रेगुलर UPI की अभी भी ज़रूरत होती है।
सवाल: क्या मुझे हर यूपीआई लाइट पेमेंट के लिए अपना यूपीआई पिन डालना होगा?
जवाब: UPI Lite के ज़रिए किए गए एलिजिबल कम-वैल्यू वाले ट्रांज़ैक्शन के लिए, पेमेंट के समय आमतौर पर UPI PIN की ज़रूरत नहीं होती है।
सवाल: क्या UPI Lite इस्तेमाल करना सेफ़ है?
जवाब: यूपीआई लाइट, यूपीआई इकोसिस्टम पर बना है। यूज़र्स को अभी भी स्टैंडर्ड सेफ़्टी प्रैक्टिस का पालन करना चाहिए, जैसे कि अपना फ़ोन सुरक्षित रखना, फ्रॉड लिंक से बचना और अपना यूपीआई पिन कभी शेयर न करना।
(प्रियंका कुमारी)