 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
बेटी के भविष्य के लिए बचत: पीपीएफ और सुकन्या समृद्धि में कौन सा विकल्प बेहतर? जानें पूरा गणित
 Haribhoomi
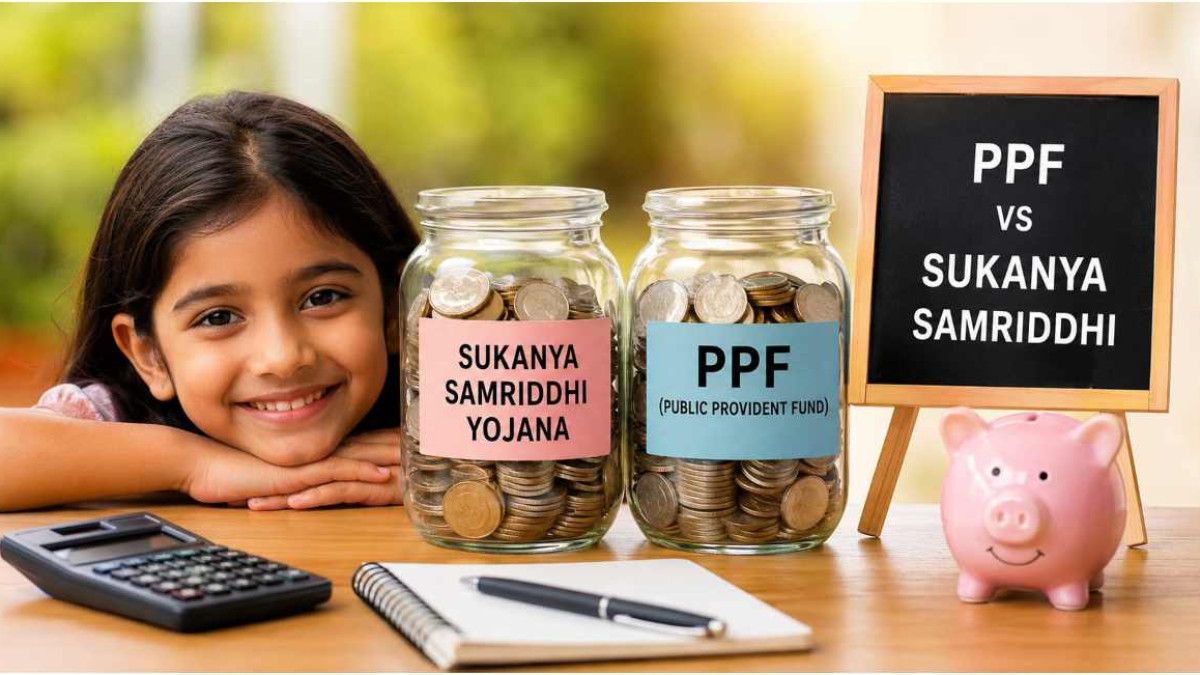
बेटी की पढ़ाई, शादी या भविष्य की दूसरी जरूरतों के लिए समय रहते बचत शुरू करना हर माता-पिता की प्राथमिकता होती है। ऐसे में सही निवेश विकल्प चुनना आसान नहीं होता। पब्लिक प्रोविडेंट फंड (PPF) और सुकन्या समृद्धि योजना (SSY) दोनों ही सरकार समर्थित बचत योजनाएं हैं, लेकिन इनके नियम, ब्याज दर, निवेश अवधि और पैसे निकालने की सुविधा अलग-अलग है।
फिलहाल सुकन्या समृद्धि योजना पर 8.2% और PPF पर 7.1% ब्याज मिल रहा। यानी ब्याज के मामले में SSY आगे है, लेकिन इसमें पैसे निकालने की सुविधा काफी सीमित है। पीपीएफ में ब्याज थोड़ा कम है, लेकिन जरूरत पड़ने पर पैसा निकालने और खाते को आगे जारी रखने के ज्यादा विकल्प मिलते हैं।
सुकन्या समृद्धि योजना: बेटी के लिए खास और ज्यादा ब्याज वाली योजना
सुकन्या समृद्धि योजना खास तौर पर 10 साल से कम उम्र की बच्ची के लिए खोली जा सकती। खाते की मैच्योरिटी खाता खोलने की तारीख से 21 साल बाद होती है। हालांकि, इसमें पैसा जमा करने की जरूरत सिर्फ शुरुआती 15 साल तक होती है।
SSY उन माता-पिता के लिए बेहतर विकल्प हो सकती है, जो अपनी बेटी के लिए अलग से लंबी अवधि का फंड बनाना चाहते हैं और उन्हें बीच में इस पैसे की जरूरत पड़ने की संभावना कम है। इस योजना की सबसे बड़ी खासियत इसका 8.2% ब्याज है। हालांकि, ज्यादा ब्याज के साथ पैसे तक पहुंच के नियम भी सख्त हैं।
18 साल के बाद निकाला जा सकता है 50% पैसा
सुकन्या समृद्धि योजना में सामान्य जरूरत के लिए कभी भी पैसा निकालने की सुविधा नहीं है। बच्ची के 18 साल की उम्र पूरी करने के बाद खाते में मौजूद राशि का अधिकतम 50% निकाला जा सकता है। यह सुविधा मुख्य रूप से उच्च शिक्षा के खर्च के लिए दी जाती है।
निकासी की सीमा पिछले वित्त वर्ष के अंत में खाते में मौजूद राशि के आधार पर तय होती है। पूरी रकम एक साथ निकालना जरूरी नहीं है। जरूरत के हिसाब से निर्धारित नियमों के तहत किस्तों में भी राशि निकाली जा सकती है।
कुछ विशेष परिस्थितियों में खाता 21 साल पूरे होने से पहले बंद भी किया जा सकता है। उदाहरण के लिए, बच्ची की 18 साल की उम्र के बाद शादी होने पर लागू शर्तों के अनुसार खाता बंद किया जा सकता है। खाताधारक की मृत्यु या गंभीर आर्थिक परिस्थितियों जैसे मामलों में भी निर्धारित नियमों के तहत समय से पहले बंद करने की अनुमति मिल सकती है।
PPF में कम ब्याज, लेकिन ज्यादा लचीलापन
पीपीएफ की शुरुआती अवधि 15 साल है। इसके बाद खाते को 5-5 साल के ब्लॉक में आगे बढ़ाया जा सकता है। यही नहीं, तय अवधि पूरी होने के बाद इसमें आंशिक निकासी और लोन जैसी सुविधाएं भी मिलती हैं।
पीपीएफ में समय से पहले खाता बंद करने की सुविधा भी है, लेकिन इसके लिए खाता खोलने वाले वित्त वर्ष के अंत से 5 साल पूरे होना जरूरी है और निर्धारित कारण होना चाहिए। इनमें खाताधारक, उसके पति/पत्नी, बच्चों या आश्रित माता-पिता की गंभीर बीमारी का इलाज, खाताधारक या उसके बच्चों की उच्च शिक्षा और खाताधारक की आवासीय स्थिति में बदलाव जैसे कारण शामिल हैं।
यानी PPF उन माता-पिता के लिए उपयोगी हो सकता है, जो बेटी के भविष्य के लिए बचत तो करना चाहते हैं, लेकिन पूरी रकम को सिर्फ बेटी से जुड़ी जरूरतों के लिए लॉक नहीं करना चाहते।
तो किसे चुनना बेहतर?
एक्सपर्ट्स के मुताबिक, दोनों योजनाएं सरकारी समर्थन वाली हैं, लेकिन इनकी पात्रता, अवधि, ब्याज और निकासी के नियम अलग हैं। इसलिए चुनाव बच्चे की उम्र, निवेश की अवधि और पैसे के उद्देश्य को ध्यान में रखकर करना चाहिए।
अगर लक्ष्य बेटी के नाम पर लंबी अवधि का एक समर्पित फंड तैयार करना है और बीच में पैसे की जरूरत नहीं होगी, तो SSY अपने ज्यादा ब्याज और विशेष संरचना के कारण बेहतर विकल्प हो सकती है।
वहीं, अगर लचीलापन ज्यादा महत्वपूर्ण है, तो पीपीएफ बेहतर साबित हो सकता है। यह बेटी की पढ़ाई के साथ परिवार के दूसरे दीर्घकालिक वित्तीय लक्ष्यों के लिए भी इस्तेमाल किया जा सकता है।
ऐसा भी जरूरी नहीं कि दोनों में से सिर्फ एक ही योजना चुनी जाए। आर्थिक क्षमता होने पर SSY में बेटी के लिए अलग फंड और PPF में परिवार के व्यापक दीर्घकालिक लक्ष्य के लिए निवेश किया जा सकता है। इस तरह दोनों योजनाओं की अलग-अलग खूबियों का फायदा उठाया जा सकता है।
(प्रियंका कुमारी)
Term Insurance: क्या सिर्फ टर्म इंश्योरेंस काफी है? जानिए कब दूसरी लाइफ इंश्योरेंस जरूरी
लाइफ इंश्योरेंस खरीदते समय सबसे बड़ा सवाल अक्सर यही होता है कि क्या सिर्फ टर्म इंश्योरेंस लेना काफी है या इसके साथ कोई दूसरी लाइफ इंश्योरेंस पॉलिसी भी होनी चाहिए? बाजार में टर्म प्लान, एंडोमेंट, मनी-बैक पॉलिसी, ULIP और कई दूसरे विकल्प मौजूद हैं। ऐसे में सही चुनाव करना आसान नहीं होता।
ज्यादातर कामकाजी लोगों और उन परिवारों के लिए जहां दूसरे सदस्य कमाने वाले व्यक्ति की आय पर निर्भर हैं, टर्म इंश्योरेंस को जीवन बीमा की पहली जरूरत माना जाता है। इसका उद्देश्य निवेश या रिटर्न देना नहीं, बल्कि कमाने वाले व्यक्ति की मृत्यु की स्थिति में परिवार को आर्थिक सुरक्षा देना है।
टर्म इंश्योरेंस का काम क्या है?
मान लीजिए परिवार में एक व्यक्ति मुख्य कमाने वाला है। उस पर होम लोन, बच्चों की पढ़ाई और माता-पिता की जिम्मेदारी है। अगर उसकी अचानक मृत्यु हो जाती है तो परिवार के सामने सबसे बड़ी चुनौती उसकी आय की भरपाई करना होती।
टर्म इंश्योरेंस इसी जोखिम को कवर करता है। इसमें बीमा और निवेश को अलग रखा जाता है, इसलिए इसका प्रीमियम आमतौर पर कई पारंपरिक जीवन बीमा उत्पादों की तुलना में कम होता है। इसी वजह से समान प्रीमियम में ज्यादा बीमा राशि लेना संभव हो सकता है।
क्या एंडोमेंट या दूसरी पॉलिसी टर्म प्लान की जगह ले सकती?
एंडोमेंट या सेविंग्स से जुड़ी बीमा पॉलिसी उन लोगों के लिए उपयोगी हो सकती है जो बीमा के साथ बचत या निश्चित रिटर्न चाहते हैं। लेकिन इन्हें पर्याप्त लाइफ कवर का विकल्प मानना सही नहीं होगा।
ऐसी पॉलिसियों में मिलने वाला लाइफ कवर कई मामलों में टर्म प्लान की तुलना में कम हो सकता। इसलिए बीमा और निवेश को अलग-अलग वित्तीय फैसलों के तौर पर देखना बेहतर है। परिवार की सुरक्षा के लिए पर्याप्त बीमा और भविष्य के लक्ष्यों के लिए अलग निवेश-दोनों की जरूरत हो सकती है।
कब दूसरी पॉलिसी रखना सही हो सकता?
कुछ लोगों के पास पहले से एंडोमेंट या दूसरी जीवन बीमा पॉलिसी होती है, जिसे वे जारी रखना चाहते हैं। इसी तरह नौकरी से मिलने वाला ग्रुप लाइफ कवर भी व्यक्तिगत टर्म प्लान का विकल्प नहीं माना जाना चाहिए, क्योंकि नौकरी बदलने पर यह कवर खत्म हो सकता है।
अगर होम लोन बढ़ गया है, परिवार में बच्चा आया है या आय में बड़ा इजाफा हुआ है, तो मौजूदा लाइफ कवर की समीक्षा करनी चाहिए। सिर्फ इसलिए नई पॉलिसी खरीदना जरूरी नहीं है कि दूसरी पॉलिसी पहले से मौजूद है।
हर कुछ साल में बीमा कवर की समीक्षा जरूरी
शादी, बच्चों की जिम्मेदारी, बढ़ता कर्ज और बुजुर्ग माता-पिता की देखभाल जैसी परिस्थितियां समय के साथ बदलती रहती हैं। इसलिए लाइफ इंश्योरेंस भी एक बार खरीदकर भूल जाने वाली चीज नहीं है।
सबसे अहम सवाल यह होना चाहिए कि अगर कल आपकी मृत्यु हो जाए तो क्या परिवार के पास अपनी मौजूदा जीवनशैली बनाए रखने और भविष्य के खर्च पूरे करने के लिए पर्याप्त पैसा होगा? ज्यादातर परिवारों के लिए टर्म इंश्योरेंस वित्तीय सुरक्षा की बुनियाद हो सकता है। दूसरी लाइफ इंश्योरेंस पॉलिसी तभी लेनी चाहिए जब उसका कोई स्पष्ट वित्तीय उद्देश्य हो।
आसान सवाल-जवाबों में समझें टर्म इंश्योरेंस से जुड़ी सारी जानकारी
सवाल: क्या ज़्यादातर परिवारों के लिए टर्म इंश्योरेंस काफ़ी है?
जवाब: कई परिवारों के लिए, एक सही साइज़ की टर्म इंश्योरेंस पॉलिसी लाइफ़ इंश्योरेंस प्रोटेक्शन का मुख्य हिस्सा होती है क्योंकि यह काफ़ी सस्ते प्रीमियम पर ज़्यादा सम एश्योर्ड देती है।
सवाल: क्या मुझे टर्म इंश्योरेंस के साथ एंडोमेंट प्लान खरीदना चाहिए?
जवाब: यह आपके फ़ाइनेंशियल लक्ष्यों पर निर्भर करता है। अगर आप बचत या गारंटीड रिटर्न ढूंढ रहे हैं, तो सिर्फ़ इंश्योरेंस के लिए खरीदने के बजाय प्रोडक्ट को ध्यान से देखें।
सवाल: क्या एम्प्लॉयर द्वारा दिया गया लाइफ़ इंश्योरेंस काफ़ी है?
जवाब: एम्प्लॉयर ग्रुप कवर मददगार हो सकता है, लेकिन यह काफ़ी नहीं हो सकता है और आमतौर पर आपकी नौकरी से जुड़ा होता है। कई लोग इंडिविजुअल टर्म प्लान भी खरीदते हैं।
सवाल: मुझे अपने लाइफ़ इंश्योरेंस कवर का रिव्यू कब करना चाहिए?
जवाब: शादी, बच्चे का जन्म, होम लोन लेना या इनकम में काफ़ी बढ़ोतरी जैसी ज़िंदगी की बड़ी घटनाओं के बाद इसका रिव्यू करें ताकि यह चेक किया जा सके कि मौजूदा कवर अभी भी काफ़ी है या नहीं।
(प्रियंका कुमारी)