 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
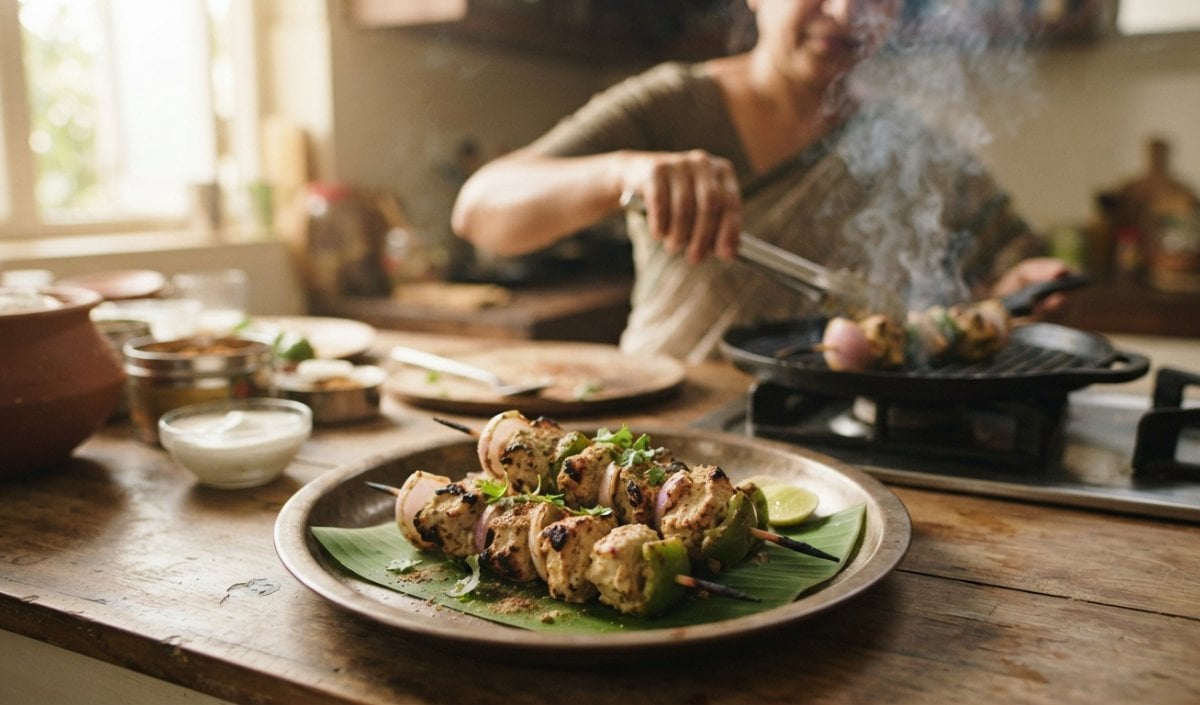
घर पर बनाएं Restaurant Style Soya Tandoori Malai, नोट करें आसान Recipe
 prabhasakshi
हम सभी को रेस्टोरेंट फूड्स काफी पसंद होता है। रोजाना बाहर का खाना भी ठीक नहीं होता है। लेकिन कई बार कुछ न कुछ टेस्टी और चटपटा खाने का हमेशा मन करता ही रहता है। अगर आप कुकिंग का शौक रखते हैं, तो आप घर पर ही स्वादिष्ट डिश बना सकते हैं। जब वीकेंड के समय बाहर का खाना खाने का मन करे, तो आप घर पर ही सोया तंदूरी मलाई की रेसिपी बना सकती है। इसे बनाना काफी आसान है। आइए आपको इसकी रेसिपी बताते हैं।
सोया तंदूरी मलाई के लिए सामग्री
-सोया चंक्स - 2 कप
-शिमला मिर्च - 1 बड़े टुकड़ों में कटी हुई
-प्याज - 1 बड़े टुकड़ों में कटा हुआ
-अदरक-लहसुन पेस्ट - 1 बड़ा चम्मच
-गाढ़ा दही / ग्रीक योगर्ट - 1/2 कप
-फ्रेश क्रीम / मलाई - 4 बड़े चम्मच
-कसूरी मेथी - 1 बड़ा चम्मच
-घी - 2 बड़े चम्मच
-कोयला धुंआ देने के लिए - 1 छोटा टुकड़ा
-मसाले हल्दी
-धनिया पाउडर
-गरम मसाला
-काली मिर्च पाउडर
-नमक स्वादानुसार
सोया तंदूरी मलाई कैसे बनाएं?
- इसे बनाने के लिए आप एक बड़े बर्तन में 3-4 गिलास पानी को तेज उबाल आने तक गर्म करें। पानी में उबाल आते ही उसमें सोया चंक्स डालें और 5 मिनट तक फिर से उबालें। ऐसा करने से सोया की सारी गंदगी निकल जाएगी।
- अब उबले हुई सोया को छलनी में छान लें और इसे ठंडे पानी से 2-3 बार रगड़ कर धोएं। अब दोनों हथेलियों के बीच अच्छे से दबा-दबाकर इसका पूरा पानी निचोड़ दें, जिससे मैरिनेशन अच्छे से अंदर तक जाए।
- इसके बाद बड़े बाउल में सारा निचोड़ा हुआ सोया डालें। इसमें 1 चम्मच अदरक-लहसुन का पेस्ट, 3 चम्मच ग्रीक योगर्ट, 2 चम्मच फ्रेश क्रीम और 1 चम्मच हाथ से मसल कर कसूरी मेथी डालें।
- इसी बाउल में 1/2 चम्मच हल्दी, 1 चम्मच लाल मिर्च पाउडर, 1 चम्मच गरम मसाला, चाट मसाला और स्वादानुसार नमक डाल दें। सारी चीजों को हाथ से अच्छे से मिक्स कर लें, जिससे चंक्स पर कोटिंग आ जाए।
- फ्लेवर और टेक्सचर के लिए इसमें 1 शिमला मिर्च और 2 प्याज के बड़े-बड़े टुकड़े काटकर डालें। प्याज और शिमला मिर्च को भी इस क्रीमी मसाले में अच्छे से लपटे लें।
- अब मिश्रण को अच्छे से ढककर कम से कम 10-15 मिनट के लिए फ्रिज में रख दें। यदि आपके पास समय है, तो अपने मुताबिक टाइम को बढ़ा सकती है। जितनी देर मैरिनेट होगा उतना ही अच्छा टेस्ट आएगा।
- इसके बाद एक नॉन-स्टिक पैन या कड़ाही में 2 चम्मच देसी घी को तेज गर्म करें। जब घी गर्म हो जाए, तो मैरिनेट किए गए सोया-मिक्सचर डालें और तेज आंच पर लगातार चलाते हुए 5-7 मिनट तक भूनें।
- भूने हुए सोया चंक्स और सब्जियों पर हल्का-हल्का सुनहरा और तंदूरी जैसा रंग दिखने लगे, तो समझ जाएं कि यह अच्छे से पक गया है। इस स्टेज पर गैस बंद कर दें।
- तंदूरी खुशबू के लिए पैन के बीचों-बीच एक छोटी स्टील की कटोरी रखें। इसमें एक जलता हुआ कोयला रखकर आधा चम्मच घी डालें और तुरंत पैन को ढक्कन से 2 मिनट के लिए कवर कर दें।
- इसके बाद ढक्कन हटाएं और कोयले वाली कटोरी निकाल दें। आपकी धुएंदार, क्रीमी सोया तंदूरी मलाई बिल्कुल रेस्टोरेंट जैसी नजर आती है। अब ऊपर से हरी धनिया-पुदीना चटनी और लच्छा प्याज के साथ गरमा-गरम सर्व करें।
डिजिटल रुपया क्या है? यह यूपीआई से कैसे अलग है? इसे बिना इंटरनेट के चलाने के लिए आरबीआई क्या तैयारी कर रही है?
डिजिटल रुपया (e₹) और यूपीआई (UPI) दोनों डिजिटल भुगतान से जुड़े हैं, लेकिन दोनों की प्रकृति अलग है। आइए सबसे पहले जानते हैं कि डिजिटल रुपया क्या है? दरअसल डिजिटल रुपया या e₹ भारत की केंद्रीय बैंक डिजिटल मुद्रा (CBDC) है। इसे भारतीय रिजर्व बैंक (RBI) जारी करता है, इसलिए यह स्वयं रुपये का डिजिटल रूप है—जैसे ₹100 का नोट भौतिक रूप में है, वैसे ही e₹ डिजिटल रूप में। इसे डिजिटल वॉलेट में रखा जा सकता है।
भारतीय रिजर्व बैंक ने साफ किया है कि डिजिटल रुपया अब खुदरा व थोक दोनों क्षेत्रों में पायलट चरण में है। भारतीय रिजर्व बैंक के अनुसार 'ई' ₹ को बैंकों और गैर-बैंक संस्थाओं के डिजिटल वॉलेट में रखा जा सकता है। इससे व्यक्ति-से-व्यक्ति और व्यक्ति-से-दुकानदार भुगतान किया जा सकता है। गौरतलब है कि आरबीआई के 'ई'₹ वॉलेट में न्यूनतम राशि रखने की जरूरत नहीं है और इसके इस्तेमाल पर अलग से शुल्क नहीं है।
इसे भी पढ़ें: UPI पेमेंट्स का हिसाब रखना हुआ आसान, ऐसे देखें अलग-अलग ऐप के लेनदेन
आरबीआई ने यह भी साफ किया है कि बिना इंटरनेट से संभव हो सकने वाला 'ई'₹ भुगतान अभी बड़े पैमाने पर आम लोगों के लिए शुरू नहीं हुआ है, क्योंकि इसके अलग-अलग तकनीकी विकल्पों का लगातार परीक्षण किया जा रहा है। इसलिए इसकी अंतिम तकनीक, लेन-देन की सीमा, सुरक्षा व्यवस्था और आम लोगों के लिए लॉन्च की तारीख को लेकर अभी कोई निश्चित घोषणा नहीं हुई है।
उल्लेखनीय है कि भारतीय रिजर्व बैंक ने 2022 में जारी ढांचे के तहत कार्ड, वॉलेट और मोबाइल उपकरणों के जरिए बिना इंटरनेट या दूरसंचार कनेक्टिविटी के भी कुछ ऑफलाइन भुगतान की अनुमति दी थी, जिसके तहत भुगतान आमने-सामने यानी निकट दूरी पर किया जाता है। बाद में यूपीआई लाइट एक्स के जरिये एनएफसी आधारित ऑफलाइन भुगतान की सुविधा भी विकसित की गई।
# अब आइए जानते हैं कि e₹ और UPI में मुख्य अंतर क्या है?
एक, डिजिटल रुपया (e₹) आरबीआई की डिजिटल मुद्रा है, जबकि UPI भुगतान का आधुनिक डिजिटल माध्यम है।
दो, डिजिटल रुपया (e₹) डिजिटल वॉलेट में रखा जा सकता है, जबकि यूपीआई में बैंक खाते से सीधे भुगतान होता है।
तीन, डिजिटल रुपया व्यक्ति और दुकानदार के बीच सीधा भुगतान किया जा सकता है। जबकि यूपीआई क्यूआरकोड, मोबाइल नंबर या यूपीआई आईडी से भुगतान किया जा सकता है।
चार, भविष्य में ब्लू टूथ, एनएफसी के जरिए बिना इंटरनेट भुगतान की सुविधा देने पर काम हो रहा है। जबकि यूपीआई में सीमित ऑफलाइन विकल्प विकसित किए हुए हैं।
पांच, डिजिटल रुपया रुपये का डिजिटल रूप है जो भुगतान करने का माध्यम/प्रणाली है। इसे आरबीआई जारी करता है। जबकि UPI का संचालन NPCI करता है।
छह, डिजिटल रुपया कहाँ रहता है? e₹ वॉलेट में बैंक खाते से भुगतान होता है। जबकि यूपीआई की भूमिका डिजिटल मुद्रापैसा भेजने का माध्यम है।
सात, डिजिटल रुपया भुगतान का आधार e₹ से e₹ वॉलेट में लेन-देन हो सकता है। बैंक खाते से बैंक खाते में भुगतान हो एकता है। अब इंटरनेट के बिना RBI इसके लिए ऑफलाइन तकनीकें विकसित/परीक्षण कर रहा है। जबकि UPI में भी UPI Lite X जैसी NFC-आधारित ऑफलाइन सुविधा है।
RBI स्वयं स्पष्ट करता है कि e₹ डिजिटल रुपये का रूप है, जबकि UPI भुगतान का माध्यम है। e₹ को बैंक खाते से निकालकर अलग डिजिटल वॉलेट में रखा जा सकता है और CBDC लेन-देन में धन सीधे दो e₹ वॉलेट के बीच स्थानांतरित हो सकता है। चूंकि बिना इंटरनेट e₹ चलाने की RBI की तैयारी है। इसलिए यह सबसे महत्वपूर्ण हिस्सा है। RBI के अनुसार ऑफलाइन e₹ के लिए अलग-अलग तकनीकी समाधान तलाशे और परीक्षण किए जा रहे हैं। इनमें प्रमुख रूप से:
एक, Telecom-assisted offline: ऐसी व्यवस्था जिसमें इंटरनेट उपलब्ध न हो, लेकिन मोबाइल/टेलीकॉम कनेक्टिविटी उपलब्ध हो।
दो, NFC आधारित भुगतान: दो पास-पास रखे NFC-सक्षम उपकरणों के बीच संचार के जरिए लेन-देन। यानी भविष्य में इंटरनेट न होने पर भी बहुत छोटी दूरी में फोन को टैप करके भुगतान संभव बनाने की दिशा में काम हो रहा है। RBI ने इसे e₹ के ऑफलाइन प्रयोगों में शामिल बताया है।
तीन, RBI ने छोटे मूल्य के ऑफलाइन डिजिटल भुगतानों के लिए व्यापक ढांचा बनाया है: इसमें कार्ड, वॉलेट और मोबाइल उपकरणों के जरिए बिना इंटरनेट/टेलीकॉम कनेक्टिविटी के proximity यानी आमने-सामने भुगतान की व्यवस्था का प्रावधान है।
चार, एक आसान उदाहरण: मान लीजिए किसी दूरदराज के गांव में इंटरनेट बंद है। सामान्य UPI भुगतान में बैंक से भुगतान कराने के लिए नेटवर्क की समस्या आ सकती है। भविष्य के ऑफलाइन e₹ मॉडल में फोन के डिजिटल वॉलेट में पहले से मौजूद e₹ का इस्तेमाल स्थानीय रूप से किया जा सकेगा।
NFC जैसे समाधान में दो नजदीकी उपकरण आपस में डेटा का आदान-प्रदान कर सकते हैं। इसका उद्देश्य मूलतः डिजिटल भुगतान को नकदी जैसी उपलब्धता देना है—विशेषकर कमजोर इंटरनेट वाले ग्रामीण, दूरदराज या नेटवर्क-विहीन क्षेत्रों में।
एक पंक्ति में यदि कहूं तो UPI पैसे भेजने का डिजिटल रास्ता है, जबकि e₹ स्वयं डिजिटल रुपया है। RBI की ऑफलाइन रणनीति का लक्ष्य e₹ को इस तरह विकसित करना है कि इंटरनेट न होने पर भी डिजिटल भुगतान के कुछ रूप संभव हों।
- कमलेश पांडेय
वरिष्ठ पत्रकार व राजनीतिक विश्लेषक