 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
FASTag Update: अब बैंक बदलने के लिए नहीं हटाना होगा टैग, OneTag से ऐसे बदलें जारीकर्ता बैंक
 Haribhoomi
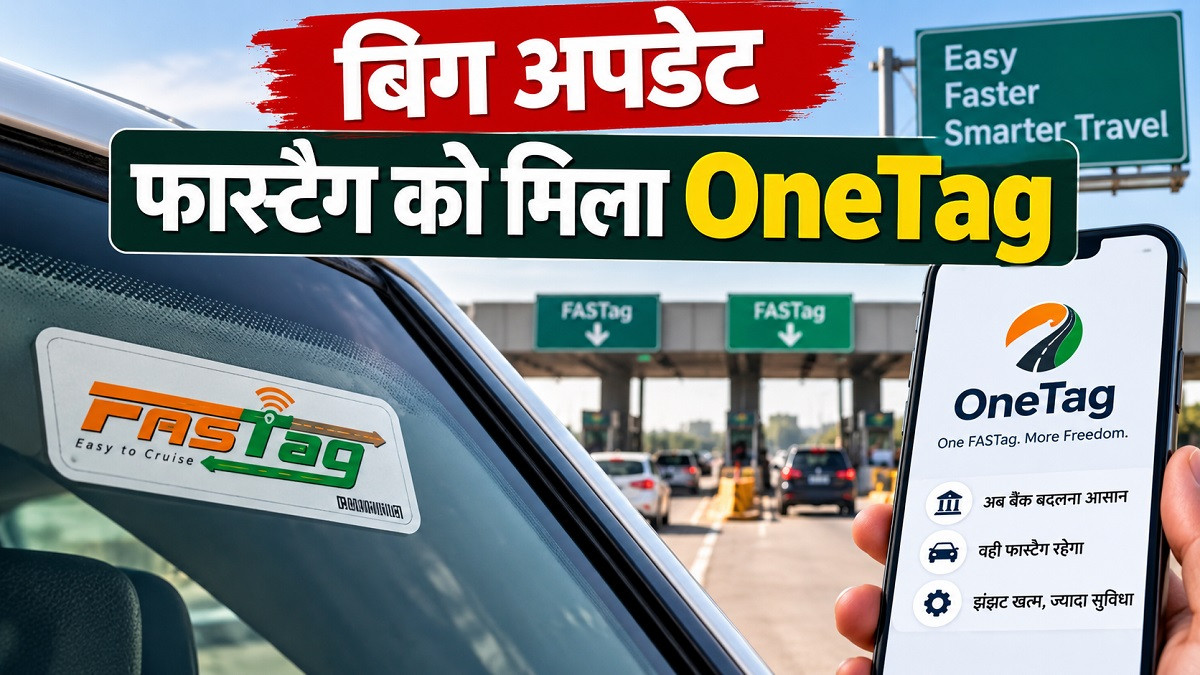
FASTag OneTag: अगर आप अपने FASTag का बैंक बदलना चाहते हैं तो अब आपको गाड़ी की विंडस्क्रीन से पुराना FASTag हटाने और नया टैग लगाने की जरूरत नहीं होगी। NHAI ने ‘OneTag’ FASTag पोर्टेबिलिटी सुविधा शुरू की है। इसके जरिए वाहन मालिक अपने मौजूदा FASTag को लगाए रखते हुए उसका जारीकर्ता (Issuer) बैंक बदल सकते हैं। यह सुविधा NHAI के Rajmargyatra मोबाइल ऐप पर उपलब्ध है।
क्या है OneTag?
OneTag को आसान भाषा में FASTag के लिए मोबाइल नंबर पोर्टेबिलिटी जैसी सुविधा समझ सकते हैं। जैसे मोबाइल नंबर बदले बिना टेलीकॉम कंपनी बदली जा सकती है, उसी तरह अब FASTag का फिजिकल टैग बदले बिना उसका जारीकर्ता बैंक बदला जा सकता है।
OneTag के जरिए बैंक बदलने के बाद भी गाड़ी पर लगा वही FASTag इस्तेमाल होता रहेगा। पोर्टेबिलिटी पूरी होने के बाद FASTag ID और वाहन का रजिस्ट्रेशन नंबर वही रहेगा।
पहले क्या करना पड़ता था?
अब तक अगर कोई वाहन मालिक FASTag जारी करने वाला बैंक बदलना चाहता था, तो उसे मौजूदा FASTag बंद करवाना पड़ता था। इसके बाद नया FASTag लेना और उसे गाड़ी पर लगाना पड़ता था।
OneTag से यह पूरी प्रक्रिया आसान हो गई है। अब नया फिजिकल टैग लेने और पुराने टैग को हटाने की जरूरत नहीं पड़ेगी। NHAI के मुताबिक, इससे टैग की बार-बार री-इश्यू और डिस्पैच की जरूरत भी कम होगी।
OneTag से FASTag बैंक कैसे बदलें?
FASTag का बैंक बदलने के लिए आपको Rajmargyatra ऐप का इस्तेमाल करना होगा। प्रक्रिया इस तरह है:
- Rajmargyatra ऐप में लॉग इन करें।
- अपना वाहन रजिस्ट्रेशन नंबर दर्ज करके FASTag की पात्रता जांचें।
- मौजूदा जारीकर्ता बैंक की ओर से मिलने वाला छह अंकों का Mobile Verification Code (MVC) दर्ज करें।
- अपनी सहमति और वेरिफिकेशन पूरा करें।
- अपनी पसंद का नया जारीकर्ता बैंक चुनें।
- नए बैंक के साथ कस्टमर वेरिफिकेशन और वॉलेट ऑनबोर्डिंग की प्रक्रिया पूरी करें।
- पोर्टेबिलिटी सफल होने के बाद वही FASTag गाड़ी पर लगा रहेगा।
क्या नया KYC कराना होगा?
हां। OneTag के जरिए जारीकर्ता बैंक बदलने पर यूजर को नए बैंक के साथ कस्टमर वेरिफिकेशन और KYC प्रक्रिया पूरी करनी होगी। मौजूदा बैंक पोर्टेबिलिटी शुरू करने से पहले यूजर का वेरिफिकेशन करेगा, जबकि नया बैंक पोर्टेबिलिटी पूरी होने के बाद अपनी ऑनबोर्डिंग प्रक्रिया पूरी करेगा।
पुराने FASTag वॉलेट का क्या होगा?
यह बात FASTag यूजर्स के लिए खास तौर पर ध्यान रखने वाली है। पुराने बैंक का वॉलेट नए बैंक में ट्रांसफर नहीं होगा। पोर्टेबिलिटी पूरी होने के बाद पुराना जारीकर्ता बैंक पुराने FASTag वॉलेट को बंद करेगा और लागू समायोजन के बाद उपलब्ध बैलेंस वापस करेगा।
पुराने बैंक की जिम्मेदारी रिफंड, पेंडिंग ट्रांजैक्शन और पुराने वॉलेट से जुड़े अन्य मामलों को निपटाने की रहेगी। नए बैंक की जिम्मेदारी पोर्टेबिलिटी के बाद शुरू होगी।
बैंक बदलने के बाद वही FASTag कैसे काम करेगा?
OneTag में गाड़ी पर लगा फिजिकल FASTag नहीं बदलेगा। पोर्टेबिलिटी सफल होने के बाद मौजूदा FASTag ID उसी वाहन के रजिस्ट्रेशन नंबर से जुड़ी रहेगी। इसके बाद नया जारीकर्ता बैंक उस FASTag से जुड़ी सेवाएं संभालेगा।
इसका मतलब है कि वाहन मालिक को नया स्टिकर लेने या विंडस्क्रीन पर पुराना टैग हटाकर नया टैग लगाने की परेशानी नहीं होगी।
कितने समय बाद दोबारा बैंक बदल सकेंगे?
OneTag के जरिए FASTag पोर्ट करने के बाद छह महीने का कूलिंग-ऑफ पीरियड रहेगा। यानी एक बार बैंक बदलने के बाद छह महीने पूरे होने से पहले उसी FASTag को दोबारा किसी दूसरे जारीकर्ता बैंक में पोर्ट नहीं किया जा सकेगा।
OneTag क्यों शुरू किया गया?
NHAI के मुताबिक, OneTag का उद्देश्य FASTag यूजर्स को ज्यादा विकल्प और सुविधा देना है। इससे यूजर अपनी जरूरत के हिसाब से जारीकर्ता बैंक बदल सकेंगे, जबकि गाड़ी पर लगा मौजूदा FASTag बना रहेगा।
OneTag को भारतीय राष्ट्रीय राजमार्ग प्राधिकरण (NHAI) की सहयोगी कंपनी Indian Highways Management Company Limited (IHMCL) और NPCI की संयुक्त पहल के तौर पर विकसित किया गया है।
13 करोड़ से ज्यादा FASTag जारी
सरकार के मुताबिक देश में करीब 13 करोड़ NETC FASTag जारी किए जा चुके हैं, जबकि FASTag की पहुंच 98 प्रतिशत से ज्यादा है। ऐसे में OneTag को बड़ी संख्या में वाहन मालिकों के लिए उपयोगी सुविधा के तौर पर पेश किया गया है।
Credit card: क्रेडिट कार्ड की 30% लिमिट पार होते ही गिरेगा सिबिल स्कोर? समझें पूरा गणित
क्रेडिट कार्ड से खर्च करते समय अक्सर एक सलाह सुनने को मिलती है- अपनी क्रेडिट लिमिट का 30% से ज्यादा इस्तेमाल मत कीजिए, वरना सिबिल स्कोर खराब हो जाएगा। लेकिन क्या 30% की सीमा पार करते ही क्रेडिट स्कोर गिर जाता है? ऐसा जरूरी नहीं है। असली परेशानी तब शुरू हो सकती है, जब आप लगातार अपनी क्रेडिट लिमिट का बड़ा हिस्सा इस्तेमाल करते हैं।
पहले समझें क्रेडिट इस्तेमाल का अनुपात क्या है
आपको कार्ड पर जितनी कुल क्रेडिट लिमिट मिली है, उसमें से कितनी रकम इस्तेमाल हो रही है, इसे क्रेडिट इस्तेमाल का अनुपात कहा जाता है।
मान लीजिए आपके कार्ड की लिमिट 1 लाख रुपए है और आपने 40 हजार रुपए खर्च किए हैं। ऐसे में आपने अपनी कुल लिमिट का 40% इस्तेमाल किया है। यह आमतौर पर सुझाए जाने वाले 30% के स्तर से ज्यादा है।
लेकिन सिर्फ एक बार 30% पार होने का मतलब यह नहीं कि आपका सिबिल स्कोर अचानक गिर जाएगा। सिबिल कम क्रेडिट इस्तेमाल करने की सलाह देता है। लगातार ज्यादा लिमिट इस्तेमाल करना आपके कर्ज से जुड़े रिकॉर्ड के लिए अच्छा संकेत नहीं माना जाता।
2 लाख की लिमिट है तो ऐसे समझें गणित
अगर कार्ड की लिमिट 2 लाख रुपए है और बकाया 60 हजार रुपए है तो क्रेडिट इस्तेमाल 30% होगा। यही बकाया बढ़कर 80 हजार रुपए हो जाए तो यह 40% हो जाएगा।
अगर ऐसा कभी-कभार होता है तो बहुत ज्यादा चिंता की जरूरत नहीं है। लेकिन हर महीने लिमिट का बड़ा हिस्सा इस्तेमाल हो रहा है तो इससे यह संकेत मिल सकता है कि आपकी निर्भरता उधार के पैसों पर ज्यादा है।
यह भी याद रखें कि सिबिल स्कोर केवल क्रेडिट इस्तेमाल से तय नहीं होता। समय पर भुगतान, कर्ज का रिकॉर्ड कितना पुराना है, आपके पास किस तरह के कर्ज और कार्ड हैं और आपने कितनी बार नए कर्ज के लिए आवेदन किया है, जैसे कई पहलू इसमें शामिल होते हैं।
इसलिए 35% लिमिट इस्तेमाल करके हर भुगतान समय पर करने वाले व्यक्ति का कर्ज से जुड़ा रिकॉर्ड, 20% इस्तेमाल करने लेकिन बार-बार भुगतान चूकने वाले व्यक्ति से अलग हो सकता है।
पूरा बिल भरने के बाद भी ज्यादा दिख सकता है क्रेडिट इस्तेमाल
कई लोगों को लगता है कि अगर वे हर महीने भुगतान की आखिरी तारीख से पहले क्रेडिट कार्ड का पूरा बिल चुका रहे हैं तो उनका क्रेडिट इस्तेमाल हमेशा कम ही दिखेगा। जरूरी नहीं।
बैंक और कार्ड कंपनियां एक निश्चित समय पर क्रेडिट ब्यूरो को जानकारी भेजती हैं। उस समय कार्ड पर जितनी बकाया रकम दर्ज होती है, वह आपकी क्रेडिट रिपोर्ट में दिखाई दे सकती है।
मसलन, 1 लाख रुपए की लिमिट वाले कार्ड से आपने 70 हजार रुपए खर्च किए। बाद में भुगतान की आखिरी तारीख से पहले पूरा बिल चुका दिया। इसके बावजूद अगर जानकारी भेजे जाने के समय बकाया ज्यादा था तो उस अवधि में क्रेडिट इस्तेमाल ज्यादा दिखाई दे सकता है।
क्रेडिट इस्तेमाल लगातार ज्यादा है तो क्या करें?
सबसे आसान तरीका बकाया रकम कम रखना है। आपके पास पहले से एक से ज्यादा कार्ड हैं तो सामान्य खर्च उनके बीच बांटा जा सकता है, बशर्ते आप सभी कार्ड जिम्मेदारी से संभाल सकें।
आप बैंक से क्रेडिट लिमिट बढ़ाने की मांग भी कर सकते हैं। उदाहरण के लिए, आपकी लिमिट 1 लाख से बढ़कर 2 लाख रुपए हो जाती है और खर्च 40 हजार रुपए ही रहता है तो क्रेडिट इस्तेमाल 40% से घटकर 20% रह जाएगा।
हालांकि सिर्फ क्रेडिट इस्तेमाल कम दिखाने के लिए नया कर्ज लेना या बेवजह ब्याज चुकाना समझदारी नहीं है। सबसे जरूरी है समय पर बिल भरना, बकाया काबू में रखना और लगातार उधार के पैसों पर निर्भर रहने से बचना।
इसलिए 30% को कोई पक्की सीमा न समझें। इसे सावधान होने के स्तर की तरह देखा जा सकता है। एक-दो बार इसके ऊपर जाने से घबराने के बजाय कोशिश करें कि लंबे समय तक क्रेडिट इस्तेमाल ज्यादा न बना रहे। खासतौर पर अगर जल्द ही होम लोन, कार लोन या कोई दूसरा बड़ा कर्ज लेने की तैयारी है तो कार्ड पर दर्ज होने वाली बकाया रकम कम रखना फायदेमंद हो सकता है।
(प्रियंका कुमारी)