 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
EPFO Rule: ईपीएफओ की लिमिट 25 हजार होने पर घटेगी टेक-होम सैलरी? जानें कितना पड़ेगा असर
 Haribhoomi
नौकरीपेशा लोगों की हर महीने मिलने वाली सैलरी और PF की बचत का हिसाब बदल सकता है। केंद्र सरकार ने EPFO के दायरे में आने के लिए सैलरी लिमिट 15 हजार से बढ़ाकर 25 हजार रुपए महीना करने के प्रस्ताव को मंजूरी दी है। इससे लाखों नए कर्मचारी PF के दायरे में आ सकते हैं। वहीं, जिन कर्मचारियों का PF अभी 15 हजार रुपए की लिमिट के हिसाब से कटता है, उनका हर महीने का योगदान बढ़ सकता है। यानी रिटायरमेंट के लिए ज्यादा पैसा जमा होगा, लेकिन हाथ में आने वाली सैलरी कुछ कम हो सकती है।
अभी कितना कटता है PF?
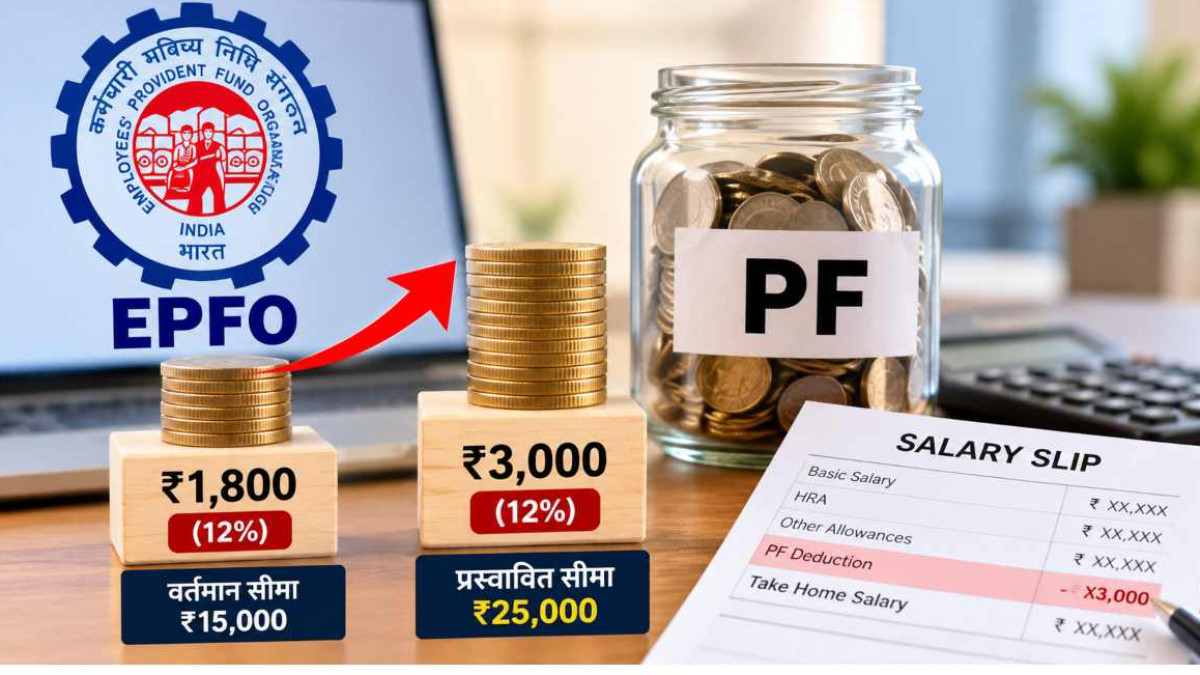
मौजूदा व्यवस्था में PF के लिए 15 हजार रुपए की वेतन सीमा लागू है। यह लिमिट सितंबर 2014 में तय की गई थी। इस लिमिट के हिसाब से कर्मचारी की तरफ से 12% यानी 1,800 रुपए महीने का योगदान होता है। नियोक्ता की तरफ से भी 12% यानी 1,800 रुपए का योगदान किया जाता है।
अब वेतन सीमा 25 हजार रुपए होने पर इसी हिसाब से कर्मचारी का योगदान बढ़कर 3 हजार रुपए महीने हो सकता है। नियोक्ता का योगदान भी 3 हजार रुपए तक पहुंच जाएगा। यानी मौजूदा लिमिट के मुकाबले कर्मचारी और नियोक्ता दोनों की तरफ से हर महीने 1,200-1,200 रुपए ज्यादा योगदान होगा।
हाथ में आने वाली सैलरी पर कितना असर?
इस बदलाव का सीधा असर खास तौर पर 15 हजार से 25 हजार रुपए महीने की सैलरी वाले कर्मचारियों पर पड़ सकता है। अगर किसी कर्मचारी का PF अभी 1,800 रुपए महीने कट रहा है और नई लिमिट के बाद यह बढ़कर 3 हजार रुपए हो जाता है तो हर महीने 1,200 रुपए ज्यादा PF में जाएंगे।इस हिसाब से कर्मचारी के PF में एक साल में 14,400 रुपए अतिरिक्त जमा होंगे। हालांकि इसका दूसरा पहलू यह है कि कर्मचारी के हाथ में हर महीने आने वाली रकम 1,200 रुपए तक कम हो सकती है। यह पैसा खत्म नहीं होगा, बल्कि कर्मचारी की रिटायरमेंट सेविंग में जुड़ेगा।
उदाहरण से समझें पूरा हिसाब
मान लीजिए किसी कर्मचारी पर अभी 15 हजार रुपए की PF लिमिट लागू है। उसका 12% यानी 1,800 रुपए हर महीने PF में जाता है। 25 हजार रुपए की नई लिमिट लागू होने के बाद 12% के हिसाब से यह रकम 3 हजार रुपए हो जाएगी। इस तरह कर्मचारी की तरफ से सालाना PF योगदान 21,600 रुपए से बढ़कर 36 हजार रुपए हो सकता है। यानी सालभर में 14,400 रुपए ज्यादा जमा होंगे। नियोक्ता की तरफ से होने वाला योगदान भी इसी अनुपात में बढ़ेगा।
51 लाख से ज्यादा कर्मचारियों को मिल सकता है फायदा
प्रस्तावित बदलाव का बड़ा मकसद ज्यादा कर्मचारियों को EPFO के दायरे में लाना है। सरकार के अनुमान के मुताबिक वेतन सीमा 15 हजार से बढ़ाकर 25 हजार रुपए करने से 51 लाख से ज्यादा अतिरिक्त कर्मचारी PF और इससे जुड़े सोशल सिक्योरिटी सिस्टम के दायरे में आ सकते हैं। इससे ऐसे कर्मचारियों की रिटायरमेंट सेविंग शुरू हो सकेगी, जो मौजूदा वेतन सीमा के कारण अनिवार्य EPFO कवरेज से बाहर रह जाते हैं।
कंपनियों का खर्च भी बढ़ सकता है
नई लिमिट का असर केवल कर्मचारियों पर नहीं पड़ेगा। कंपनियों की तरफ से किया जाने वाला PF योगदान भी बढ़ेगा। अभी 15 हजार रुपए की लिमिट पर अधिकतम 1,800 रुपए महीने के हिसाब से योगदान का उदाहरण लिया जाए तो 25 हजार रुपए पर यह बढ़कर 3 हजार रुपए हो जाएगा। यानी कंपनी पर भी प्रति कर्मचारी 1,200 रुपए महीने का अतिरिक्त खर्च आ सकता है।
ऐसी कंपनियां जहां सैलरी CTC के आधार पर तय होती है, वहां सैलरी स्ट्रक्चर के दूसरे हिस्सों में बदलाव देखने को मिल सकता है। कंपनियां स्पेशल अलाउंस या दूसरे कंपोनेंट का हिसाब नए सिरे से तय कर सकती हैं।
PF का खर्च कर्मचारी की सैलरी से नहीं निकाल सकती कंपनी
हालांकि कंपनियों के लिए भी इसकी सीमा तय है। सोशल सिक्योरिटी कोड की धारा 124 के मुताबिक नियोक्ता अपने वैधानिक योगदान की भरपाई करने के लिए कर्मचारी की मजदूरी में कटौती नहीं कर सकता।
इसका मतलब है कि सिर्फ इसलिए कर्मचारी की तय मजदूरी कम नहीं की जा सकती कि कंपनी को अब PF में ज्यादा योगदान करना पड़ रहा है। ऐसे में कुछ कंपनियों के लिए कर्मचारियों का कुल CTC बढ़ाने की जरूरत भी पड़ सकती है।
फायदा भी, लेकिन हर महीने कैश कम
कर्मचारी के नजरिए से देखें तो इस बदलाव के दो पहलू हैं। पहला, हर महीने PF में ज्यादा पैसा जाएगा और लंबे समय में रिटायरमेंट के लिए बड़ी रकम जमा हो सकती है। दूसरा, कर्मचारी के हाथ में आने वाली मासिक सैलरी कम हो सकती है। 15 हजार से 25 हजार रुपए की सीमा पर जाने के उदाहरण में यह अंतर 1,200 रुपए महीने तक हो सकता है।
इसलिए नई लिमिट लागू होने पर कर्मचारियों के लिए PF में ज्यादा बचत और मौजूदा खर्च के लिए कम कैश के बीच सीधा फर्क दिखाई दे सकता है।
(प्रियंका कुमारी)
Health Insurance: हेल्थ पॉलिसी पोर्ट कराने पर कम मिलेगा कमीशन, आईआरडीए ने रखा नया प्रस्ताव
हेल्थ इंश्योरेंस पॉलिसी को एक कंपनी से दूसरी कंपनी में पोर्ट कराने वाले ग्राहकों के लिए बड़ा बदलाव हो सकता है। इंश्योरेंस रेगुलेटर IRDAI चाहता है कि एजेंट या डिस्ट्रीब्यूटर ज्यादा कमीशन के लालच में ग्राहकों को कंपनी बदलने के लिए न कहें। इसके लिए पोर्ट की जाने वाली हेल्थ इंश्योरेंस पॉलिसी पर कमीशन कम रखने का प्रस्ताव दिया गया है। अगर यह प्रस्ताव लागू होता है तो नई हेल्थ पॉलिसी बेचने और पुरानी पॉलिसी को पोर्ट कराने पर मिलने वाले कमीशन में बड़ा अंतर होगा।
क्यों बदलाव करना चाहता है IRDAI?
हेल्थ इंश्योरेंस पोर्टेबिलिटी में ग्राहक अपनी मौजूदा पॉलिसी को एक इंश्योरेंस कंपनी से दूसरी कंपनी में ले जा सकता है। इस दौरान पॉलिसी की निरंतरता बनी रहती है। लेकिन IRDAI चाहता है कि ग्राहक किसी बेहतर जरूरत, सर्विस या अपनी पसंद के आधार पर कंपनी बदले। सिर्फ इसलिए पॉलिसी पोर्ट न कराई जाए कि एजेंट या डिस्ट्रीब्यूटर को दूसरी कंपनी से ज्यादा कमीशन मिल रहा है।
डिस्ट्रीब्यूशन रिफॉर्म्स को लेकर जारी कंसल्टेशन पेपर में IRDAI ने हेल्थ और मोटर इंश्योरेंस में कमीशन के कारण होने वाली पोर्टेबिलिटी को हतोत्साहित करने का प्रस्ताव रखा है।
नई पॉलिसी और पोर्टेबिलिटी पर अलग कमीशन
IRDAI के प्रस्ताव में नई हेल्थ इंश्योरेंस पॉलिसी बेचने, पॉलिसी रिन्यू कराने और उसे पोर्ट कराने के लिए अलग-अलग कमीशन लिमिट रखने की बात कही गई है। इंडिविजुअल हेल्थ इंश्योरेंस पॉलिसी में डिस्ट्रीब्यूशन एंटिटी को पहली बार पॉलिसी बेचने पर अधिकतम 15% कमीशन देने का प्रस्ताव है। वहीं पॉलिसी रिन्यू होने पर अधिकतम 5% और पोर्टेबिलिटी पर भी 5% कमीशन का प्रस्ताव है।
एजेंट और एसोसिएट्स के लिए पहली बार पॉलिसी बेचने पर अधिकतम कमीशन 20% रखने का प्रस्ताव है। रिन्यूअल और पोर्टेबिलिटी दोनों पर इसे अधिकतम 10% रखने की बात कही गई है।
रिन्यूअल पर भी कम कमीशन का प्रस्ताव
IRDAI का मानना है कि नई पॉलिसी बेचने और पहले से मौजूद ग्राहक की पॉलिसी रिन्यू कराने में लगने वाली मेहनत एक जैसी नहीं होती। हेल्थ इंश्योरेंस जैसे प्रोडक्ट के बारे में ग्राहकों में पहले से काफी जानकारी होती है। ऐसे में हर साल पॉलिसी रिन्यू कराने के लिए उतनी बिक्री प्रक्रिया की जरूरत नहीं होती, जितनी पहली बार ग्राहक को पॉलिसी बेचते समय पड़ सकती है।
इसी वजह से रेगुलेटर ने ज्यादा मांग और ग्राहकों के बीच ज्यादा जानकारी वाले इंश्योरेंस प्रोडक्ट के रिन्यूअल पर पहली बिक्री के मुकाबले काफी कम कमीशन रखने का प्रस्ताव दिया है।
ग्राहक के लिए क्यों जरूरी है यह बदलाव?
हेल्थ इंश्योरेंस पोर्ट करना केवल कंपनी बदलना नहीं है। दूसरी कंपनी में जाने पर पॉलिसी की कीमत, मिलने वाली सुविधाएं और कवरेज जैसी चीजें ग्राहक के लिए मायने रखती हैं। इसलिए IRDAI चाहता है कि पोर्टेबिलिटी का फैसला ग्राहक की जरूरत के हिसाब से हो। एजेंट या डिस्ट्रीब्यूटर को मिलने वाला कमीशन इसका मुख्य कारण नहीं बने।
कम कमीशन का मकसद ऐसी स्थिति को कम करना है, जिसमें ग्राहक को ज्यादा कमीशन वाली दूसरी कंपनी की पॉलिसी लेने के लिए प्रभावित किया जाए।
टैक्स छूट वाले प्रोडक्ट पर भी कम कमीशन की बात
कंसल्टेशन पेपर में केवल हेल्थ और मोटर इंश्योरेंस पोर्टेबिलिटी की बात नहीं की गई है। IRDAI ने सिंगल प्रीमियम वाले इंश्योरेंस प्रोडक्ट और टैक्स इंसेंटिव वाले प्रोडक्ट पर भी कम कमीशन रखने का प्रस्ताव दिया है। इसके पीछे भी यही सोच है कि कमीशन उस मेहनत और सर्विस के हिसाब से तय हो, जो पॉलिसी बेचने या उसे आगे जारी रखने में लगती है।
फिलहाल ये बदलाव प्रस्ताव के स्तर पर हैं। यानी कमीशन की बताई गई नई लिमिट अभी लागू नियम नहीं है। कंसल्टेशन की प्रक्रिया पूरी होने और अंतिम नियम जारी होने के बाद ही साफ होगा कि इनमें से कौन से बदलाव लागू किए जाते हैं।
(प्रियंका कुमारी)