 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
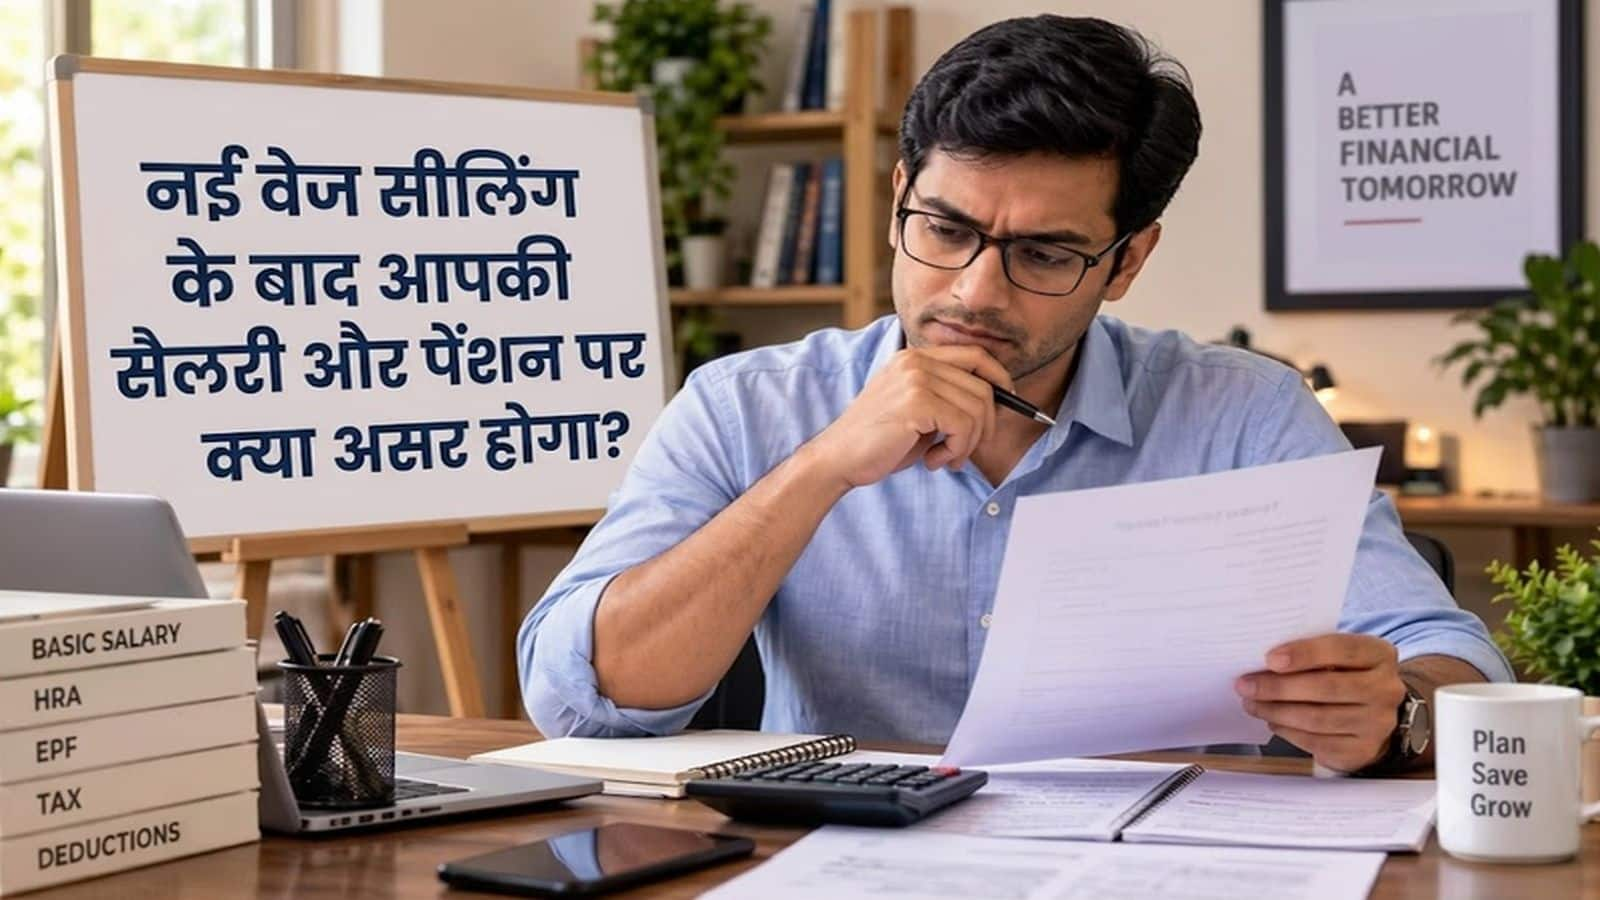
EPFO के तहत सैलरी लिमिट बढ़कर ₹25,000 हुई, आपके वेतन और पेंशन पर क्या असर होगा?
 Moneycontrol
EPFO salary Hike: सरकार ने अनिवार्य एम्प्लॉइज प्रोविडेंट फंड ऑर्गनाइजेशन (EPFO) कवरेज के लिए सैलरी लिमिट को ₹15,000 से बढ़ाकर 25,000 रुपये प्रति माह करने का फैसला किया है। इससे ज्यादा संख्या में कर्मचारी फॉर्मल सोशल सिक्योरिटी दायरे में आ सकेंगे। इसका मकसद ज्यादा कर्मचारियों को प्रोविडेंट फंड बचत और पेंशन सुरक्षा के दायरे में लाना है
पैसा नहीं, भरोसा है यूपीआई की सबसे बड़ी पूंजी
 prabhasakshi
जिस यूपीआई ने भारत में भुगतान की आदत बदल दी, अब उसी यूपीआई की अर्थव्यवस्था बदलने जा रही है। मोबाइल निकाला, क्यूआर कोड स्कैन किया और भुगतान हो गया, न नकदी की जरूरत, न खुले पैसे की चिंता और न किसी अतिरिक्त शुल्क का झंझट। चाय की दुकान से लेकर मॉल तक, रेहड़ी-पटरी वाले से लेकर बड़े कारोबारी प्रतिष्ठानों तक यूपीआई भारतीय जीवन का हिस्सा बन चुका है। ऐसे में 15 अक्टूबर से 2,000 रुपये से अधिक के चुनिंदा पर्सन-टू-मर्चेंट (पी2एम) लेन-देन पर 0.4 प्रतिशत मर्चेंट डिस्काउंट रेट (एमडीआर) लागू करने का निर्णय केवल भुगतान उद्योग का व्यावसायिक निर्णय नहीं है बल्कि यह भारत की डिजिटल अर्थव्यवस्था के भविष्य से जुड़ा सवाल है। इसलिए पहले सभी प्रकार के भ्रम दूर होने चाहिएं। फिलहाल ग्राहक के बैंक खाते से 0.4 प्रतिशत शुल्क नहीं कटेगा, यह एमडीआर व्यापारी से लिया जाना है। 2,000 रुपये तक के पी2एम लेन-देन इससे बाहर रहेंगे और पर्सन-टू-पर्सन यानी पी2एम भुगतान राशि की परवाह किए बिना मुफ्त रहेंगे। सरकार के अनुसार लगभग 96 प्रतिशत पी2एम लेन-देन भी इस व्यवस्था से प्रभावित नहीं होंगे। 75,000 रुपये या उससे अधिक के पात्र लेन-देन पर एमडीआर की अधिकतम सीमा 300 रुपये होगी। अर्थात आज की स्थिति में यह कहना गलत होगा कि 2,000 रुपये से ज्यादा का यूपीआई भुगतान करने पर ग्राहक को सीधे 0.4 प्रतिशत देना पड़ेगा।
यहीं से एक बड़ा सवाल जन्म लेता है कि क्या किसी शुल्क का ग्राहक से सीधे न लिया जाना यह गारंटी देता है कि उसका अंतिम आर्थिक बोझ ग्राहक तक नहीं पहुंचेगा? इसका उत्तर बाजार के व्यवहार में छिपा है। व्यापारी से शुल्क लिया जाएगा तो वह इसे अपने खर्च में जोड़ेगा। कोई व्यापारी अपना मार्जिन घटाकर लागत वहन कर सकता है, कोई वस्तु या सेवा की कीमत में उसे समायोजित कर सकता है और कोई ग्राहक को नकद भुगतान की ओर आकर्षित कर सकता है। यूपीआई की असली ताकत उसकी तकनीक भर नहीं है बल्कि उसकी असली ताकत उसकी सहजता, गति और कम लागत है। यदि भुगतान से पहले नागरिक को यह सोचना पड़े कि कौनसा माध्यम सस्ता है, किस राशि पर शुल्क लगेगा और व्यापारी उससे कितना अतिरिक्त पैसा मांगेगा तो डिजिटल भुगतान की सरलता पर चोट होगी। यहां सरकार के सामने एक वास्तविक चुनौती भी है। माना कि इतना विशाल भुगतान नेटवर्क मुफ्त में नहीं चलता। लगातार बढ़ते लेन-देन के साथ सर्वर, नेटवर्क, साइबर सुरक्षा, धोखाधड़ी रोकथाम, तकनीकी रखरखाव और डिजिटल अवसंरचना पर भारी खर्च होता है। वर्षों तक यूपीआई पर शून्य एमडीआर की व्यवस्था में इस लागत का बड़ा हिस्सा बैंक, भुगतान कंपनियां और सरकार वहन करते रहे हैं। इसलिए यूपीआई को आर्थिक रूप से टिकाऊ बनाने के लिए कोई मॉडल तलाशना अपने आप में गलत नहीं है। लेकिन टिकाऊपन के नाम पर जनता की जेब को स्थायी राजस्व स्रोत बना देना भी स्वीकार्य नहीं होना चाहिए।
इसे भी पढ़ें: यूपीआई सरचार्ज और झूठ की गूंज वाली राजनीति
यहीं बर्नस्टीन का अनुमान महत्वपूर्ण हो जाता है। उसके आकलन के अनुसार, यदि यूपीआई के कुल ट्रांजैक्शन मूल्य के आधे हिस्से पर 40 बेसिस प्वाइंट यानी 0.4 प्रतिशत एमडीआर लगाया जाए तो वित्त वर्ष 2028 तक लगभग 22,000 करोड़ रुपये का वार्षिक राजस्व पूल बन सकता है। उसके अनुमान के अनुसार, इसमें बैंकों और भुगतान ऐप्स की हिस्सेदारी भी बड़ी होगी। यह कोई सरकारी राजस्व अनुमान नहीं बल्कि एक बाजार विश्लेषण है लेकिन यह जरूर बताता है कि यूपीआई अब केवल सुविधा नहीं बल्कि बहुत बड़ा आर्थिक पारिस्थितिकी तंत्र बन चुका है। यूपीआई के आंकड़े इसकी ताकत बताते हैं। 2016-17 में जहां यूपीआई लेन-देन लगभग दो करोड़ थे और उनका मूल्य करीब 7,000 करोड़ रुपये था, वहीं 2025-26 में लेन-देन बढ़कर लगभग 24,162 करोड़ और कुल मूल्य करीब 314 लाख करोड़ रुपये पहुंच गया। एक दशक में हुई यह छलांग बताती है कि यूपीआई अब भारतीय अर्थव्यवस्था की रीढ़ जैसी डिजिटल अवसंरचना बन चुका है और जब कोई व्यवस्था इतनी बड़ी हो जाए तो उसके नियमों में छोटा बदलाव भी बड़ा प्रभाव पैदा कर सकता है। संख्या के लिहाज से 2,000 रुपये से अधिक के भुगतान कुल लेन-देन में छोटा हिस्सा हो सकते हैं लेकिन उनकी कुल वैल्यू बहुत बड़ी है। यानी नीति निर्माताओं ने फिलहाल ऐसी श्रेणी चुनी है, जहां अपेक्षाकृत कम संख्या में लेन-देन से भुगतान नेटवर्क की लागत का बड़ा हिस्सा निकाला जा सकता है और रोजमर्रा के छोटे भुगतान को बचाया जा सकता है। यह संतुलन बनाए रखना ही असली चुनौती है।
छोटे दुकानदार और रेहड़ी-पटरी वाले यूपीआई के सबसे बड़े लाभार्थियों में हैं। उनके लिए डिजिटल भुगतान सुविधा भी है और कारोबार बढ़ाने का माध्यम भी। यदि भुगतान स्वीकार करने की लागत बढ़ती है तो उसका असर उनके छोटे-छोटे मार्जिन पर पड़ सकता है। इसलिए छोटे व्यापारियों के लिए उपलब्ध छूट और सुरक्षा प्रावधानों का प्रभावी क्रियान्वयन अत्यंत आवश्यक है। दूसरी चिंता पारदर्शिता की है। यदि एमडीआर लागू हो रहा है तो जनता को यह साफ-साफ बताया जाना चाहिए कि उससे प्राप्त रकम का आर्थिक ढ़ांचा क्या होगा, किस हिस्से से किस पक्ष की लागत पूरी होगी और भुगतान अवसंरचना को मजबूत करने में इसका कितना उपयोग होगा। जनता पर लागत डालने से पहले जनता को हिसाब मिलना चाहिए। तीसरी और सबसे बड़ी चिंता भविष्य की है। आज सीमा 2,000 रुपये है। आज शुल्क व्यापारी देता है। आज पी2एम भुगतान मुफ्त है। इन तीनों तथ्यों को स्पष्ट रूप से दर्ज किया जाना चाहिए लेकिन इसी के साथ यह भी समझना होगा कि किसी भी आर्थिक व्यवस्था में शुल्क संरचना स्थिर रहने की गारंटी स्वतः नहीं होती। भविष्य में यदि कोई बदलाव प्रस्तावित होता है तो उसे अलग से नीति, सार्वजनिक बहस और स्पष्ट सरकारी निर्णय के रूप में देखा जाना चाहिए। वर्तमान व्यवस्था से यह निष्कर्ष निकालना कि अब हर यूपीआई भुगतान पर शुल्क लगना तय है, तथ्यात्मक रूप से उचित नहीं होगा लेकिन इस आशंका को पूरी तरह नजरअंदाज भी नहीं किया जा सकता।
डिजिटल भुगतान का भरोसा बहुत मुश्किल से बनता है और बहुत आसानी से कमजोर हो सकता है। नागरिकों को यदि लगे कि जिस सुविधा को अपनाने के लिए उसे वर्षों तक प्रोत्साहित किया गया, अब उसी सुविधा के लिए धीरे-धीरे भुगतान करना पड़ेगा तो सवाल केवल कुछ रुपयों का नहीं रहेगा बल्कि सवाल यह होगा कि डिजिटल भारत की लागत आखिर कौन चुका रहा है? सरकार को इसलिए एक स्पष्ट लक्ष्मण रेखा खींचनी होगी। छोटे भुगतान मुफ्त रहें, पी2एम भुगतान मुफ्त रहे, छोटे व्यापारियों पर अतिरिक्त बोझ न पड़े और सबसे महत्वपूर्ण यह कि भविष्य में शुल्क संरचना में कोई बदलाव हो तो वह पारदर्शी तरीके से हो, न कि धीरे-धीरे ऐसी व्यवस्था के रूप में, जिसमें नागरिक को हर डिजिटल भुगतान पर किसी न किसी शुल्क का सामना करना पड़े। यूपीआई को राजस्व का स्रोत बनाने की जल्दबाजी डिजिटल क्रांति के मूल उद्देश्य को कमजोर कर सकती है। भारत ने नकदी से डिजिटल भुगतान की ओर आने के लिए नागरिकों को प्रेरित किया। छोटे दुकानदारों को क्यूआर कोड दिए गए। बैंकों और भुगतान कंपनियों ने डिजिटल भुगतान को सामान्य जीवन का हिस्सा बनाया। अब इस पूरी यात्रा की सबसे बड़ी पूंजी जनता का भरोसा है। उस भरोसे की कीमत किसी एमडीआर से कहीं ज्यादा है।
सरकार के लिए असली कसौटी यह नहीं होनी चाहिए कि यूपीआई से कितने हजार करोड़ रुपये कमाए जा सकते हैं बल्कि कसौटी यह होनी चाहिए कि यूपीआई को आर्थिक रूप से टिकाऊ बनाते हुए आम आदमी के लिए उसे सस्ता, सरल और भरोसेमंद कैसे रखा जाए। व्यापारी से एमडीआर लेना एक बात है, उस लागत का धीरे-धीरे ग्राहक तक पहुंच जाना दूसरी। पहली व्यवस्था आर्थिक मॉडल हो सकती है, दूसरी व्यवस्था डिजिटल सुविधा पर बोझ बन सकती है। इसलिए अभी यह कहना जल्दबाजी होगी कि यूपीआई पर आम जनता से शुल्क शुरू हो गया लेकिन यह चेतावनी देने का समय जरूर है कि आज व्यापारी के नाम पर दर्ज होने वाला शुल्क कल ग्राहक की जेब तक पहुंचने न पाए। यूपीआई की सबसे बड़ी उपलब्धि यह नहीं कि उसने अरबों-खरबों रुपये के लेन-देन संभव किए, उसकी सबसे बड़ी उपलब्धि यह है कि उसने भुगतान को आम भारतीय के लिए इतना आसान बना दिया कि नकदी की जरूरत कम होती गई। यूपीआई की कीमत तय करते समय इस उपलब्धि की कीमत नहीं लगनी चाहिए। डिजिटल भारत को कमाई का मॉडल चाहिए लेकिन ऐसा मॉडल नहीं, जो उसकी डिजिटल रीढ़ को ही महंगा कर दे।
- योगेश कुमार गोयल
(लेखक 36 वर्षों से पत्रकारिता में सक्रिय वरिष्ठ पत्रकार और ‘सागर से अंतरिक्ष तक: भारत की रक्षा क्रांति’ सहित कई पुस्तकों के लेखक हैं)