 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
सोना हाई से 15% तक गिरा: क्या आगे भी आएगी बड़ी गिरावट? ये कहता है इतिहास
 Haribhoomi
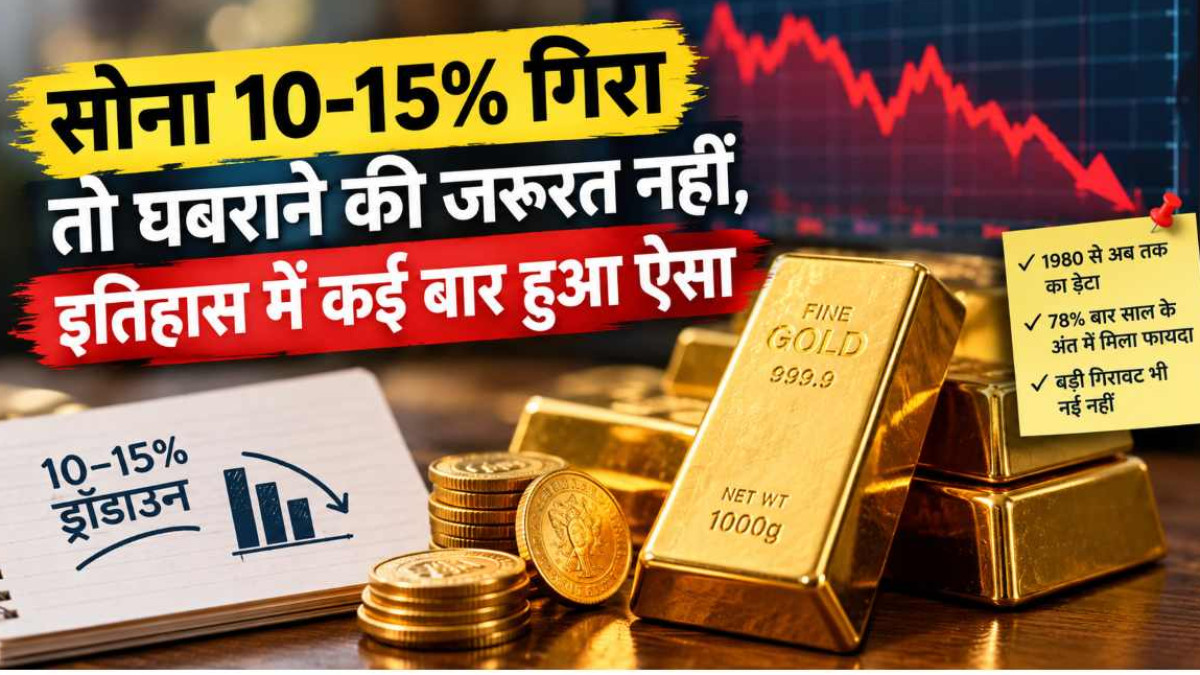
सोने की कीमतों में सितंबर की शुरुआत में तेज गिरावट ने निवेशकों की चिंता बढ़ा दी है। 24 अगस्त को सोना 1,63,229 रुपए प्रति 10 ग्राम के हालिया हाई पर पहुंचा था। इसके बाद 1 से 3 सितंबर के बीच कीमत करीब 1.52 लाख से 1.59 लाख रुपए प्रति 10 ग्राम के दायरे में आ गई। हालांकि, बाद में कीमतों में कुछ रिकवरी देखने को मिली। ऐसे में सवाल है कि सोने में 10-15% की गिरावट आखिर कितनी असामान्य है?
अगर पिछले करीब साढ़े चार दशक का इतिहास देखें तो ऐसी गिरावट सोने के लिए कोई नई बात नहीं है। फंड्सइंडिया रिसर्च के आंकड़ों के मुताबिक, 1980 से अब तक सोने में एक साल के दौरान औसतन करीब 13% का अधिकतम गिराव यानी इन्ट्रा-ईयर ड्रॉडाउन रहा। यानी साल के दौरान सोना अपने ऊपरी स्तर से औसतन 13% तक नीचे आया है।
गोल्ड में 10-15% की गिरावट कई बार हुई
ड्रॉडाउन का मतलब है किसी एसेट की कीमत का उसके पिछले उच्च स्तर से नीचे आना। उदाहरण के लिए, सोना 1 लाख रुपए तक पहुंचने के बाद 87 हजार रुपए पर आ जाए तो यह 13% का ड्रॉडाउन होगा।
इतिहास में 10-15% की गिरावट कई बार देखने को मिली है। 1984 में सोना 13%, 1985 में 12%, 1993 में 15%, 2004 में 13%, 2007 में 14% और 2009 में 12% तक गिरा। हाल के वर्षों में भी यही ट्रेंड दिखा। 2020 में 15%, 2021 में 13%, 2022 में 15% और 2023 में करीब 10% का ड्रॉडाउन रहा।
सोने में कई बार गिरावट 20% से भी ज्यादा रही
सोने में इससे कहीं बड़ी गिरावट भी देखी गई है। 1980 में सबसे बड़ा 40% का ड्रॉडाउन दर्ज हुआ। 1981 में 25%, 1982 और 1983 में 23-23% और 2006 में 22% की गिरावट आई। 2008 के ग्लोबल फाइनेंशियल क्राइसिस के दौरान सोना 20% तक गिरा, जबकि 2013 में गिरावट 24% रही।
गिरावट के बाद भी साल पॉजिटिव रहा
दिलचस्प बात यह है कि साल के दौरान बड़ी गिरावट के बावजूद सोना अक्सर साल के अंत में फायदे में रहा। FundsIndia के विश्लेषण के मुताबिक, ऐसे वर्षों में 78% बार सोने ने कैलेंडर ईयर पॉजिटिव रिटर्न के साथ खत्म किया।
2008 में सोना 20% गिरा, फिर भी साल का रिटर्न 29% रहा। 2020 में 15% गिरावट के बावजूद सालाना रिटर्न 28% रहा। 2023 में 10% तक गिरने के बाद भी सोने ने साल में 15% का रिटर्न दिया।
इतिहास यह जरूर बताता है कि सोने में करेक्शन सामान्य है। लेकिन इससे यह तय नहीं होता कि मौजूदा गिरावट खत्म हो गई है या 2026 में कीमतें कहां जाएंगी। तेज रैली के बाद कुछ दिनों की बड़ी गिरावट डरावनी लग सकती है, लेकिन लंबी अवधि में सोने का सफर कभी सीधी रेखा में नहीं रहा।
(प्रियंका कुमारी)
PF Tips: नौकरी बदली तो बन गए कई PF खाते? ऐसे खोजें पुराना पैसा और एक खाते में करें ट्रांसफर
नौकरी बदलने का मतलब बेहतर सैलरी, नए मौके और करियर में ग्रोथ हो सकता, लेकिन जिन कर्मचारियों ने कई बार नौकरी बदली है, उनके लिए इसका नतीजा कई एम्प्लॉई प्रोविडेंट फंड अकाउंट भी हो सकते हैं।
कई प्रोविडेंट फंड अकाउंट को मैनेज करना कन्फ्यूजिंग हो सकता है, खासकर अगर पुराने अकाउंट को ठीक से ट्रैक न किया जाए। यूनिवर्सल अकाउंट नंबर (UAN), EPF मेंबर्स को दिया गया एक यूनिक 12-डिजिट का नंबर है, जिसे एक अकाउंट के तहत कई पीएफ मेंबर आईडी को लिंक करने के लिए डिज़ाइन किया गया है।
आइडियली, कर्मचारियों को अपने पूरे करियर में एक ही UAN का इस्तेमाल करना चाहिए और किसी नई ऑर्गनाइज़ेशन में शामिल होने पर इसे अपने नए एम्प्लॉयर को देना चाहिए। हालांकि, जब कर्मचारी नौकरी बदलते हैं तो कभी-कभी कई यूएएन बन सकते हैं।
ऐसे मामलों में, पुराने अकाउंट की पहचान करना और जमा हुए PF बैलेंस को करंट अकाउंट में ट्रांसफर करने से रिटायरमेंट सेविंग्स को एक साथ लाने और सर्विस जारी रखने में मदद मिल सकती है।
कैसे चेक करें कि आपके पास कई PF अकाउंट हैं?
कर्मचारी EPFO मेंबर पोर्टल के ज़रिए अपनी EPF सर्विस हिस्ट्री चेक कर सकते हैं।
स्टेप 1: अपने UAN और पासवर्ड के साथ ऑफिशियल मेंबर पोर्टल पर जाएं।
स्टेप 2: व्यू पर जाएं और टॉप मेन्यू से सर्विस हिस्ट्री चुनें।
स्टेप 3: अलग-अलग PF अकाउंट देखने के लिए अपने हर पिछले और मौजूदा एम्प्लॉयर द्वारा दी गई अलग-अलग मेंबर ID की लिस्ट देखें।
पुराने EPF पैसे को मर्ज और ट्रांसफर करने के स्टेप्स
स्टेप 1: EPFO मेंबर पोर्टल पर जाएं और अपने UAN और पासवर्ड का इस्तेमाल करके साइन इन करें।
स्टेप 2: टॉप मेन्यू में ऑनलाइन सर्विसेज़ टैब पर क्लिक करें।
स्टेप 3: नए पोर्टल पर, वन मेंबर – वन EPF अकाउंट (ट्रांसफर रिक्वेस्ट) ऑप्शन चुनें।
स्टेप 4: स्क्रीन पर दिखाई गई अपनी पर्सनल जानकारी और मौजूदा एम्प्लॉयमेंट PF डिटेल्स वेरिफाई करें।
स्टेप 5: पिछले अकाउंट डिटेल्स देखने के लिए अपनी पिछली मेंबर ID या पुराना UAN डालने के लिए नीचे स्क्रॉल करें।
स्टेप 6: अपने पिछले एम्प्लॉयमेंट अकाउंट्स देखने के लिए ‘गेट डिटेल्स’ पर क्लिक करें।
स्टेप 7: फिर पोर्टल आपकी एम्प्लॉयमेंट हिस्ट्री से जुड़े पहले के EPF अकाउंट की डिटेल्स दिखाएगा। आप जिस पुराने PF अकाउंट को मर्ज करना चाहते हैं, उसे चुनें।
स्टेप 8: अपने रजिस्टर्ड मोबाइल नंबर पर वन-टाइम पासवर्ड पाने के लिए Get OTP पर क्लिक करें।
स्टेप 9: OTP डालने के बाद, डिक्लेरेशन बॉक्स को चेक करें, और सबमिट पर क्लिक करें। मर्जर रिक्वेस्ट अप्रूवल के लिए जेनरेट हो जाएगी।
यह रिक्वेस्ट EPFO द्वारा ऑनलाइन अटेस्टेशन और अप्रूवल के लिए आपके पिछले या मौजूदा एम्प्लॉयर के पास जाती है। अप्रूवल के बाद, EPFO रिक्वेस्ट को प्रोसेस करता है और पिछले EPF अकाउंट को मौजूदा अकाउंट के साथ मर्ज कर देता है।
अपना PF अकाउंट ट्रांसफर करने में कितना समय लगता है?
कर्मचारी EPFO पोर्टल पर ट्रैक क्लेम स्टेटस सेक्शन के ज़रिए अपनी ट्रांसफर रिक्वेस्ट की प्रोग्रेस को मॉनिटर कर सकते। वेरिफिकेशन और अप्रूवल की ज़रूरतों के आधार पर प्रोसेसिंग टाइम में 10 से 15 वर्किंग डे लग सकते। इसलिए कर्मचारियों को एक फिक्स्ड टाइमलाइन मानने के बजाय रिक्वेस्ट को ऑनलाइन ट्रैक करना चाहिए।
पुराने PF अकाउंट को एक साथ करने से रिटायरमेंट सेविंग्स का ट्रैक रखना आसान हो सकता है, साथ ही लगातार EPF सर्विस रिकॉर्ड बनाए रखने में भी मदद मिल सकती है।
(प्रियंका कुमारी)