 होम
 भारत
 ट्रेंडिंग
 नौकरियां
 विश्व
 खेल
 जॉब
 न्यूज़
 पॉलिटिक्स
 बिजनेस
 ऑटोमोबाइल
 गैजेट
 धर्म/ज्योतिष
 मनोरंजन
 शिक्षा
 स्वास्थ्य
 लाइफस्टाइल
 योजना
 फोटो गैलरी
 Others
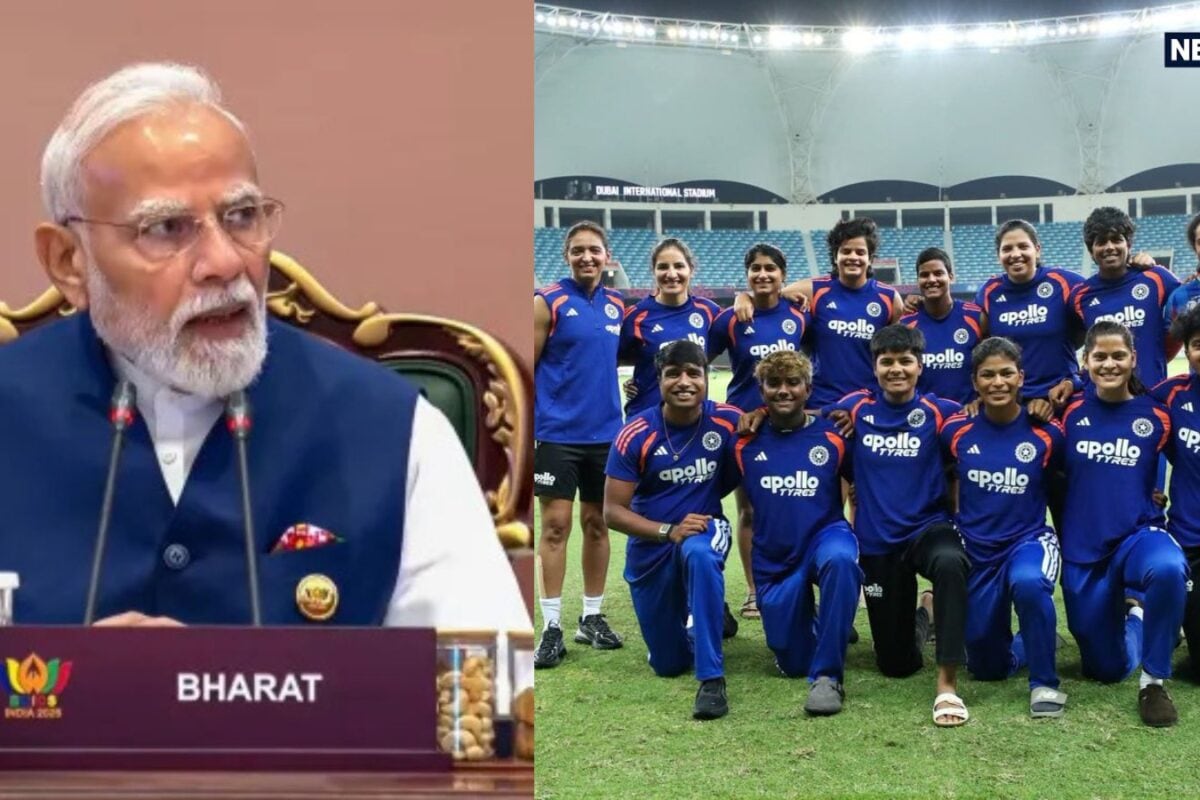
60 घंटे भारत में रहे पुतिन, ब्रिक्स समिट के बाद रूस रवाना
 TV9 Hindi
रूस के राष्ट्रपति पुतिन करीब 60 घंटे भारत में रहने के बाद रूस रवाना हो गए. इस दौरान उन्होंने पीएम मोदी से द्विपक्षीय वार्ता की, बिजनेस फोरम और ब्रिक्स समिट में हिस्सा लिया.
Credit card tips: 1 लाख का क्रेडिट कार्ड बिल, सिर्फ मिनिमम ड्यू चुकाया तो क्या होगा? समझें पूरा गणित
 Haribhoomi
क्रेडिट कार्ड से खरीदारी आसान है, लेकिन असली परेशानी तब शुरू होती, जब महीने के आखिर में बड़ा बिल आ जाए और उसे पूरा चुकाने के पैसे न हों। ऐसे में क्रेडिट कार्ड स्टेटमेंट में दिखने वाला मिनिमम ड्यू राहत जैसा लग सकता, लेकिन सिर्फ मिनिमम रकम चुकाते रहने से कर्ज तेजी से महंगा हो सकता।
मान लीजिए आपके क्रेडिट कार्ड का बिल 1 लाख है। अगर मिनिमम ड्यू कुल बकाया का करीब 5% है तो आपको फिलहाल सिर्फ 5000 चुकाने होंगे। समय पर यह रकम जमा करने से लेट पेमेंट चार्ज से बचने और अकाउंट को ओवरड्यू होने से रोकने में मदद मिल सकती। मगर इसका मतलब यह नहीं कि बाकी रकम पर ब्याज नहीं लगेगा।
मिनिमम ड्यू चुकाने से भी क्यों होगा नुकसान?
1 लाख के क्रेडिट कार्ड बिल में 5000 चुकाने के बाद बाकी 95000 अगले बिल में चला जाएगा। इस बकाया रकम पर कार्ड जारी करने वाली कंपनी की शर्तों के मुताबिक फाइनेंस चार्ज लग सकता।
सबसे बड़ा नुकसान इंटरेस्ट-फ्री पीरियड का है। पूरा बिल तय तारीख तक नहीं चुकाने पर आपको ब्याज-मुक्त अवधि का फायदा नहीं मिल सकता। भुगतान, रिफंड और रिवर्स ट्रांजैक्शन को एडजस्ट करने के बाद बकाया रकम पर ब्याज लगाया जा सकता है।
5000 चुकाकर भी कर्ज सिर्फ 575 घटने का गणित
क्रेडिट कार्ड पर ब्याज काफी ज्यादा हो सकता। उदाहरण के लिए, अगर 3.75% प्रति महीने यानी 45% सालाना की दर मानें तो 1 लाख पर एक महीने का फाइनेंस चार्ज करीब ₹3,750 बनेगा।
इस फाइनेंस चार्ज पर 18% GST करीब 675 होगा। यानी ब्याज और जीएसटी मिलाकर लगभग 4425 का खर्च। आसान उदाहरण में देखें तो 5000 का भुगतान करने के बावजूद करीब 575 ही ऐसा बचेगा, जो प्रभावी रूप से बकाया घटाने में मदद करेगा। हालांकि वास्तविक बिल में ब्याज की गणना कार्ड जारी करने वाली कंपनी की शर्तों, भुगतान की तारीख और दूसरे ट्रांजैक्शन के हिसाब से अलग हो सकती है।
पुराना बिल बाकी है तो नई खरीदारी से बचें
अगर पुराने ₹95,000 बाकी रहने के बाद आपने कार्ड से 20,000 और खर्च कर दिए तो कर्ज घटने के बजाय फिर बढ़ सकता है। नई खरीदारी पर इंटरेस्ट-फ्री पीरियड भी प्रभावित हो सकता है और अतिरिक्त फाइनेंस चार्ज लग सकते हैं।
इसलिए पूरा ₹1 लाख चुकाना संभव नहीं है तो कार्ड से नया खर्च कम करना बेहतर है। साथ ही जहां तक संभव हो, मिनिमम ड्यू से ज्यादा रकम चुकाएं। जितनी तेजी से मूल बकाया घटेगा, आगे लगने वाला ब्याज भी उतना कम होगा। मिनिमम ड्यूको लंबे समय की EMI या रिपेमेंट योजना समझना भारी पड़ सकता है।
(प्रियंका कुमारी)